Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


Hóa đơn điện tử ngày càng được sử dụng rộng rãi trong hoạt động kinh doanh, kế toán và thuế. Vậy hóa đơn điện tử là gì, có những hình thức nào và quy định mới nhất về hóa đơn điện tử năm 2026 ra sao? Cùng Nhanh.vn tìm hiểu chi tiết trong bài viết dưới đây!
- 1. Tổng quan hóa đơn điện tử
- 2. Quy định mới nhất về hóa đơn điện tử cần nắm rõ
- 3. Hóa đơn điện tử gồm những nội dung gì? Mẫu hóa đơn theo quy định
- 4. Hướng dẫn sử dụng hóa đơn điện tử
- 5. Giải đáp thắc mắc khi sử dụng hóa đơn điện tử
- 6. Nhanh.vn - Giải pháp quản lý bán hàng và xuất hóa đơn điện tử tự động
1. Tổng quan hóa đơn điện tử
1.1. Hóa đơn điện tử là gì?
Căn cứ tại khoản 1 Điều 26 Luật Quản lý thuế 2025 quy định hóa đơn điện tử như sau:
“Hóa đơn điện tử là hóa đơn ở dạng dữ liệu điện tử do tổ chức, hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ lập để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về thuế và pháp luật về kế toán.”
Tại khoản 1, 2 và 3 Nghị định 254/2026/NĐ-CP cũng định nghĩa về các loại hóa đơn điện tử như sau:
- Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn điện tử được cơ quan thuế cấp mã trước khi tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ gửi cho người mua.
- Hóa đơn điện tử không có mã của cơ quan thuế là hóa đơn điện tử do tổ chức bán hàng hóa, cung cấp dịch vụ gửi cho người mua không có mã của cơ quan thuế.
- Hóa đơn điện tử khởi tạo từ máy tính tiền (có kết nối dữ liệu với cơ quan thuế) là hóa đơn được lập trên máy tính tiền có kết nối với cơ quan thuế, có thể có hoặc không có mã của cơ quan thuế. Dữ liệu hóa đơn được truyền theo định dạng quy định để phục vụ tra cứu, kê khai.
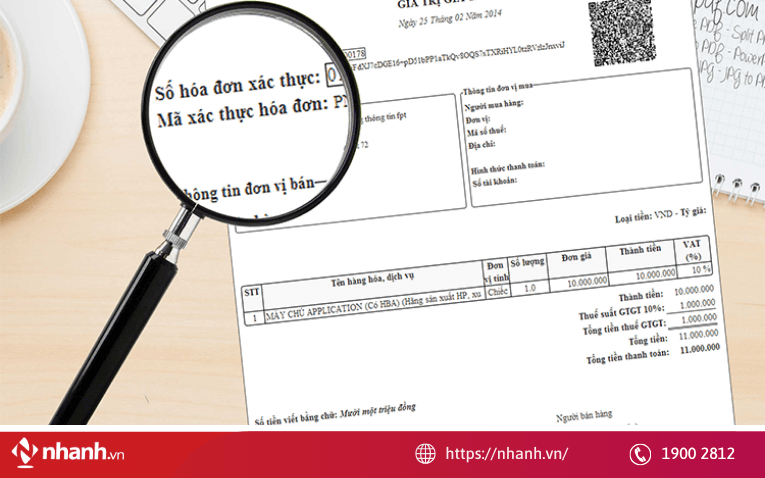
1.2. Các hình thức hóa đơn điện tử hợp lệ theo quy định 2026
Theo Điều 3 Thông tư 91/2026/TT-BTC, định dạng hóa đơn điện tử được quy định như sau:
- Hóa đơn điện tử sử dụng ngôn ngữ XML để tạo lập và trao đổi dữ liệu.
- Định dạng hóa đơn điện tử được xây dựng bằng ngôn ngữ XML (eXtensible Markup Language), giúp trao đổi và chia sẻ dữ liệu điện tử giữa các hệ thống công nghệ thông tin.
- Định dạng hóa đơn quy định các tiêu chuẩn về kiểu dữ liệu, độ dài và cấu trúc trường thông tin, phục vụ việc truyền, nhận, lưu trữ và hiển thị hóa đơn.
- Định dạng hóa đơn điện tử gồm 2 thành phần chính:
-
- Thành phần chứa dữ liệu nghiệp vụ hóa đơn điện tử
- Thành phần chứa dữ liệu chữ ký số.
Với hóa đơn điện tử có mã của cơ quan thuế, định dạng còn bao gồm dữ liệu liên quan đến mã của cơ quan thuế.
Xem thêm: Hóa đơn đỏ và hóa đơn điện tử: Khác nhau ở điểm nào?
2. Quy định mới nhất về hóa đơn điện tử cần nắm rõ
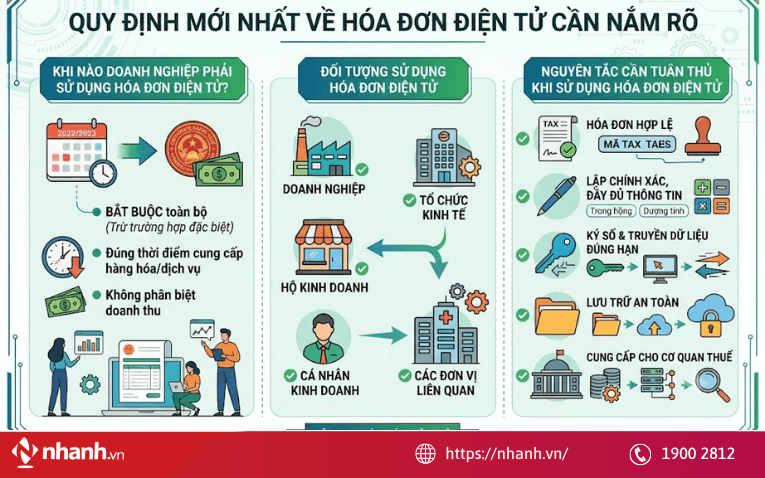
Ngoài việc tìm hiểu hóa đơn điện tử là gì, doanh nghiệp cũng cần nắm rõ các quy định về đối tượng áp dụng, nguyên tắc sử dụng và những trường hợp bắt buộc phải sử dụng hóa đơn điện tử.
2.1. Khi nào doanh nghiệp phải sử dụng hóa đơn điện tử?
Theo Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, quy định nêu rõ:
“1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn) và các trường hợp lập hóa đơn theo quy định của Bộ trưởng Bộ Tài chính, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định này.”
Như vậy, khi doanh nghiệp hoặc tổ chức phát sinh hoạt động bán hàng, cung cấp dịch vụ phải sử dụng hóa đơn điện tử, trừ trường hợp thuộc nhóm được loại trừ theo quy định.
2.2. Đối tượng sử dụng hóa đơn điện tử
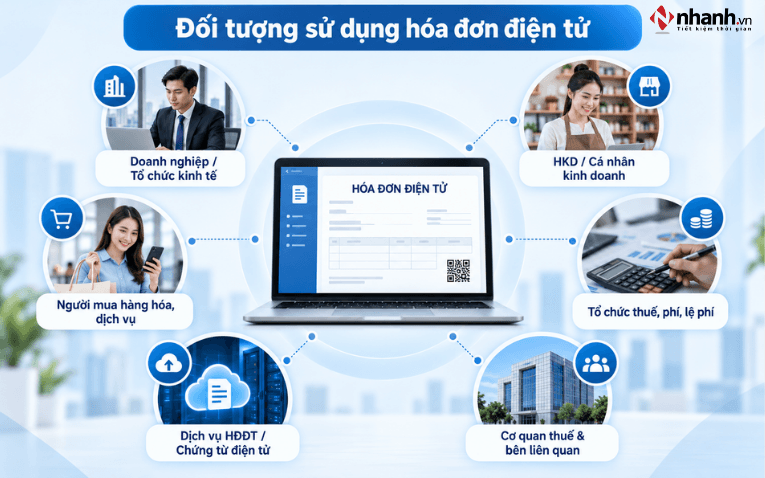
Theo Điều 2 Nghị định 254/2026/NĐ-CP, các tổ chức, cá nhân thuộc phạm vi áp dụng quy định về hóa đơn điện tử bao gồm:
- Tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ (sau đây gọi là người bán) bao gồm:
+ Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã được thành lập và hoạt động theo pháp luật Việt Nam; chi nhánh, văn phòng đại diện của doanh nghiệp nước ngoài hoạt động tại Việt Nam (sau đây gọi là tổ chức kinh tế);
+ Hộ kinh doanh, cá nhân kinh doanh, tổ hợp tác;
+ Đơn vị sự nghiệp công lập có bán hàng hóa, cung cấp dịch vụ;
+ Tổ chức không phải là doanh nghiệp nhưng có hoạt động kinh doanh;
+ Tổ chức nước ngoài (bao gồm cả chủ quản nền tảng thương mại điện tử, nền tảng số ở nước ngoài) có hoạt động kinh doanh trên nền tảng thương mại điện tử và các dịch vụ khác có phát sinh doanh thu tính thuế tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài) đăng ký tự nguyện sử dụng hóa đơn điện tử theo quy định tại Nghị định này.
- Tổ chức, cá nhân mua hàng hóa, dịch vụ.
- Tổ chức thu thuế, phí và lệ phí.
- Người nộp thuế, phí và lệ phí.
- Tổ chức, cá nhân có trách nhiệm khấu trừ thuế theo quy định của pháp luật thuế; tổ chức, cá nhân khai thay, nộp thuế thay theo quy định của pháp luật về thuế và pháp luật về quản lý thuế.
- Tổ chức cung cấp dịch vụ hóa đơn điện tử, chứng từ điện tử.
- Cơ quan quản lý thuế.
- Các tổ chức, cá nhân có liên quan đến việc quản lý, sử dụng hóa đơn và chứng từ.
Xem thêm: Lợi ích của việc sử dụng hóa đơn điện tử đối với cá nhân, doanh nghiệp
2.3. Nguyên tắc cần tuân thủ khi sử dụng hóa đơn điện tử
Theo khoản 5 Điều 26 Luật Quản lý thuế 2025, có hiệu lực từ ngày 01/7/2026, việc sử dụng hóa đơn điện tử được thực hiện theo các nguyên tắc chính sau:
- Bắt buộc lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ (trừ trường hợp Chính phủ quy định không phải sử dụng); hóa đơn phải bảo đảm đúng định dạng, đầy đủ nội dung và người bán chịu trách nhiệm về tính chính xác.
- Việc đăng ký, quản lý và sử dụng hóa đơn điện tử phải thực hiện theo quy định của pháp luật về giao dịch điện tử, kế toán và thuế.
- Thời điểm lập hóa đơn điện tử được thực hiện theo quy định của Chính phủ.
- Người nộp thuế có trách nhiệm xây dựng hệ thống hạ tầng kỹ thuật đáp ứng yêu cầu về kết nối, lưu trữ, bảo mật và truyền, nhận dữ liệu hóa đơn điện tử theo quy định.
- Dữ liệu hóa đơn điện tử được quản lý tập trung, kết nối và chia sẻ nhằm phục vụ công tác quản lý nhà nước; cơ quan thuế có trách nhiệm quản lý, vận hành hệ thống dữ liệu và áp dụng các biện pháp quản lý rủi ro, bao gồm ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử đối với trường hợp có mức độ rủi ro cao.
- Tổ chức cung cấp dịch vụ hóa đơn điện tử có trách nhiệm thiết lập cơ chế kiểm tra, cảnh báo việc sử dụng hóa đơn và thực hiện cung cấp thông tin cho cơ quan thuế.
- Người mua có quyền yêu cầu người bán lập và cung cấp hóa đơn điện tử khi mua hàng hóa, dịch vụ, đồng thời được hưởng các chính sách khuyến khích theo quy định.
3. Hóa đơn điện tử gồm những nội dung gì? Mẫu hóa đơn theo quy định
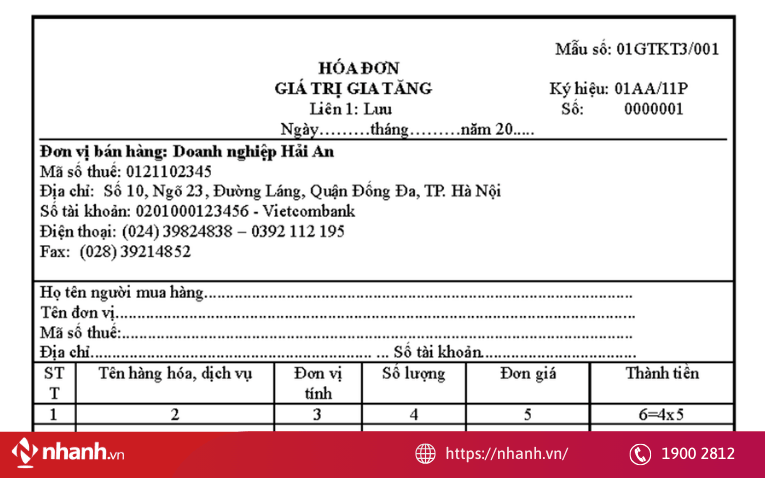
Theo khoản 1, khoản 2 và khoản 3 Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử bao gồm những nội dung sau:
- Tên hóa đơn, ký hiệu hóa đơn và ký hiệu mẫu số hóa đơn.
- Số hóa đơn.
- Thông tin người bán, gồm tên, địa chỉ và mã số thuế.
- Thông tin người mua, gồm tên, địa chỉ, mã số thuế, mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân tùy từng trường hợp.
- Thông tin hàng hóa, dịch vụ, bao gồm tên, đơn vị tính, số lượng, đơn giá, thành tiền chưa có thuế GTGT, thuế suất thuế GTGT, tổng tiền thuế GTGT theo từng mức thuế suất, tổng tiền thuế GTGT và tổng số tiền thanh toán đã bao gồm thuế GTGT.
- Chữ ký của người bán và người mua. Hóa đơn điện tử không bắt buộc phải có chữ ký số của người mua, trừ trường hợp hai bên có thỏa thuận về việc ký số.
- Thời điểm lập hóa đơn được xác định theo quy định tại Điều 9 Nghị định 254/2026/NĐ-CP và thể hiện theo ngày, tháng, năm dương lịch.
- Thời điểm ký số trên hóa đơn điện tử.
- Mã của cơ quan thuế đối với hóa đơn điện tử thuộc trường hợp có mã của cơ quan thuế.
- Các khoản phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại và những nội dung liên quan khác nếu phát sinh.
- Chữ viết, chữ số và đơn vị tiền tệ được sử dụng để thể hiện trên hóa đơn.
- Các nội dung khác trên hóa đơn theo quy định hoặc phù hợp với giao dịch phát sinh.
4. Hướng dẫn sử dụng hóa đơn điện tử
Theo Nghị định 254/2026/NĐ-CP, quy trình lập và sử dụng hóa đơn điện tử được thực hiện theo các bước cơ bản sau:
Bước 1: Đăng ký sử dụng hóa đơn điện tử
Để sử dụng hóa đơn điện tử, doanh nghiệp và hộ kinh doanh cần thực hiện đăng ký theo Mẫu số 01/ĐKTĐ-HĐĐT - Tờ khai đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử, được ban hành tại Phụ lục III kèm theo Thông tư 91/2026/TT-BTC.
Bước 2: Gửi hóa đơn điện tử cho người mua
Người bán thực hiện chuyển hóa đơn điện tử cho người mua thông qua phần mềm hóa đơn điện tử hoặc đơn vị trung gian cung cấp giải pháp hóa đơn điện tử.
Bước 3: Xử lý hóa đơn điện tử có sai sót
- Thông báo sai sót (không lập lại hóa đơn): Áp dụng khi thông tin sai không ảnh hưởng đến nghĩa vụ thuế, chẳng hạn tên hoặc địa chỉ người mua nhưng mã số thuế, số tiền, thuế suất và các nội dung khác vẫn chính xác. Cách xử lý:
-
- Thông báo cho người mua về nội dung sai sót.
- Gửi Mẫu số 04/SS-HĐĐT đến cơ quan thuế.
- Lập hóa đơn điều chỉnh: Áp dụng khi sai thông tin làm thay đổi nghĩa vụ thuế như số tiền, thuế suất, tiền thuế hoặc hàng hóa. Cách thực hiện:
-
- Lập hóa đơn điện tử điều chỉnh.
- Ghi rõ trên hóa đơn: “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm…”
- Số điều chỉnh tăng ghi số dương, điều chỉnh giảm ghi số âm theo thực tế.
- Lập hóa đơn thay thế: Áp dụng khi hóa đơn có sai sót cần thay thế toàn bộ bằng hóa đơn mới. Cách thực hiện:
-
- Lập hóa đơn điện tử mới để thay thế hóa đơn sai.
- Trên hóa đơn mới phải ghi: “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm…”
Khi chỉ phát sinh một vài hóa đơn, doanh nghiệp có thể thao tác thủ công. Nhưng khi lượng giao dịch tăng, việc liên tục nhập thông tin khách hàng, hàng hóa và đơn hàng vào hệ thống hóa đơn sẽ tốn nhiều thời gian.
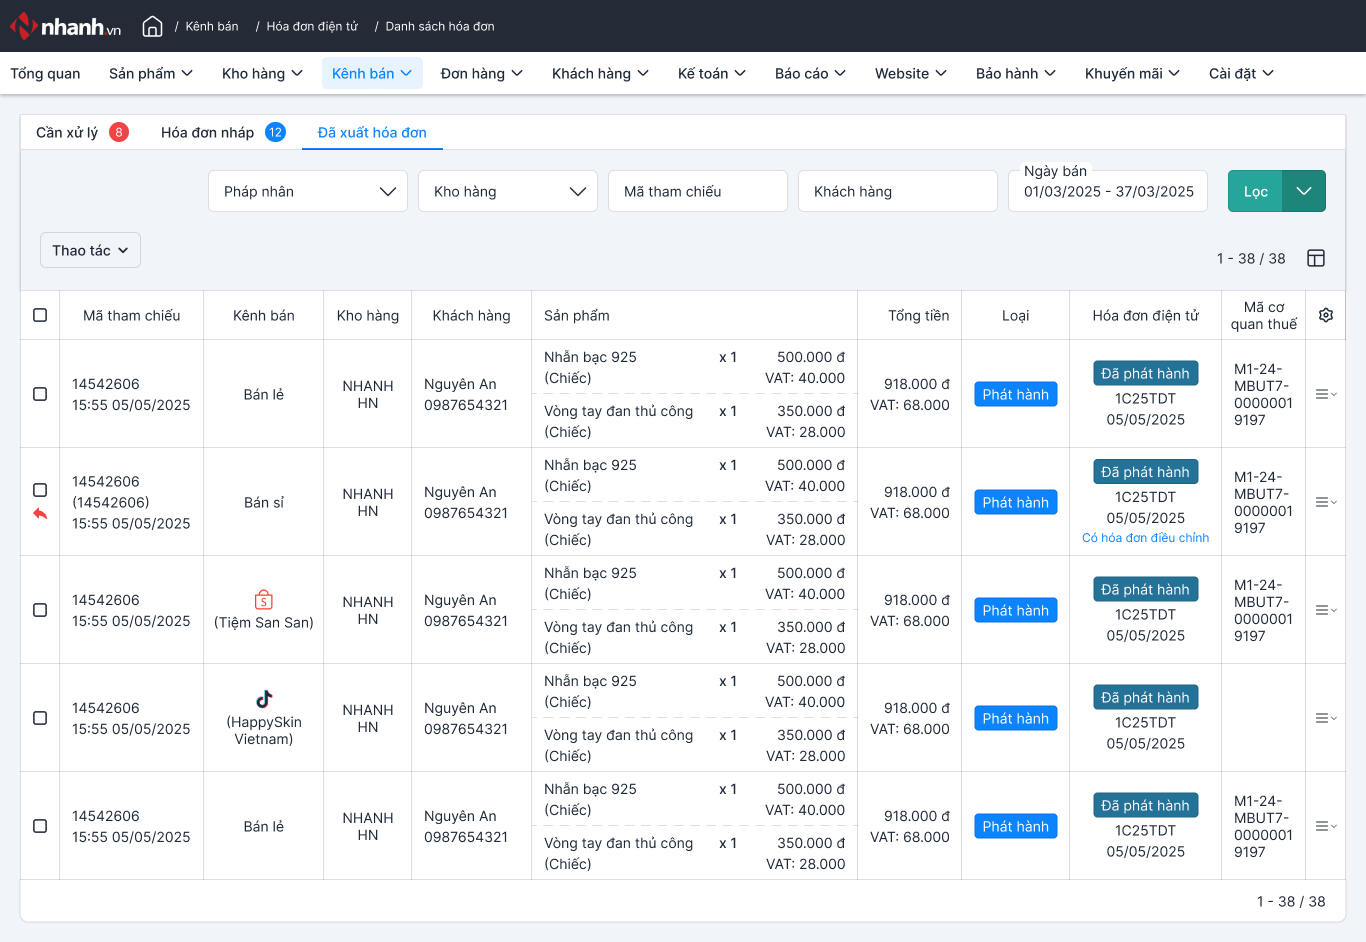
👉 Với giải pháp quản lý bán hàng đa kênh tích hợp xuất hóa đơn điện tử tự động, dữ liệu bán hàng có thể được kết nối với quy trình lập hóa đơn điện tử, giúp doanh nghiệp giảm bớt thao tác nhập liệu và thuận tiện hơn khi kiểm tra lại giao dịch.
5. Giải đáp thắc mắc khi sử dụng hóa đơn điện tử
Trong quá trình lập và sử dụng hóa đơn điện tử, doanh nghiệp và hộ kinh doanh có thể gặp nhiều vấn đề liên quan đến thời điểm xuất hóa đơn, chữ ký, số liên hoặc xử lý hóa đơn sai sót. Dưới đây là giải đáp cho một số câu hỏi thường gặp.
5.1. Khi nào phải lập hóa đơn điện tử?
Theo Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn điện tử được quy định như sau:
- Bán hàng hóa: Lập hóa đơn khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc đã thu tiền hay chưa.
- Cung cấp dịch vụ: Lập hóa đơn khi hoàn thành dịch vụ, không phụ thuộc thời điểm thu tiền.
- Giao hàng hoặc bàn giao dịch vụ nhiều lần: Mỗi lần giao hàng, bàn giao từng hạng mục hoặc công đoạn đều phải lập hóa đơn tương ứng với khối lượng, giá trị đã thực hiện.
5.2. HĐĐT có liên không?
Hóa đơn điện tử không có khái niệm liên 1, liên 2 hay liên 3 như hóa đơn giấy trước đây. Hóa đơn được lập và lưu dưới dạng dữ liệu điện tử, người bán có thể gửi cho người mua qua các phương thức điện tử phù hợp. Khi cần, các bên có thể tra cứu và sử dụng bản thể hiện của hóa đơn theo quy định.
5.3. Hóa đơn điện tử có cần chữ ký người mua không?
Hóa đơn điện tử không bắt buộc phải có chữ ký số của người mua trong mọi trường hợp. Theo quy định hiện hành, người mua và người bán có thể thỏa thuận về việc ký số trên hóa đơn. Vì vậy, nếu không có thỏa thuận riêng, hóa đơn vẫn có thể được lập và sử dụng mà không cần chữ ký số của người mua.
5.4. Có thể xuất hóa đơn điện tử sau ngày bán hàng không?
Theo quy định hiện hành, doanh nghiệp không được tùy ý xuất hóa đơn điện tử sau ngày bán hàng. Người bán phải lập hóa đơn đúng thời điểm phát sinh giao dịch. Với hàng hóa, hóa đơn được lập khi chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua. Việc lập hóa đơn không đúng thời điểm có thể bị xử phạt vi phạm hành chính theo quy định về hóa đơn, chứng từ.
5.5. Trường hợp nhiều hóa đơn sai sót cho cùng một người mua trong cùng tháng thì xử lý như thế nào?
Căn cứ Điều 19 Nghị định 123/2020/NĐ-CP, được sửa đổi, bổ sung tại khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP, việc thay thế và điều chỉnh hóa đơn điện tử được quy định như sau:
Điều 19. Thay thế, điều chỉnh hóa đơn điện tử
“1. Trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
…
Trường hợp trong tháng người bán đã lập sai cùng thông tin về người mua, tên hàng, đơn giá, thuế suất trên nhiều hóa đơn của cùng một người mua trong cùng tháng thì người bán được lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn điện tử đã lập sai trong cùng tháng và đính kèm bảng kê các hóa đơn điện tử đã lập sai theo Mẫu số 01/BK-ĐCTT Phụ lục IA ban hành kèm theo Nghị định này.”
Như vậy, trong cùng tháng người bán lập sai nhiều hóa đơn cho cùng một người mua, với các thông tin như người mua, tên hàng, đơn giá hoặc thuế suất, người bán có thể lập một hóa đơn điều chỉnh hoặc thay thế cho các hóa đơn sai và kèm theo bảng kê các hóa đơn đã lập.
6. Nhanh.vn - Giải pháp quản lý bán hàng và xuất hóa đơn điện tử tự động
Với các doanh nghiệp, hộ kinh doanh có nhiều đơn hàng mỗi ngày, việc vừa quản lý bán hàng vừa lập hóa đơn điện tử thủ công dễ mất thời gian và phát sinh sai sót. Xuất hóa đơn điện tử là gì và làm thế nào để thực hiện nhanh chóng, chính xác là vấn đề được nhiều người bán quan tâm.
Nhanh.vn tích hợp quản lý bán hàng với xuất hóa đơn điện tử tự động, giúp đồng bộ thông tin đơn hàng và giảm bớt các thao tác nhập liệu. Dưới đây là các ưu điểm khi sử dụng giải pháp này:
- Tự động tạo hóa đơn từ đơn hàng: Đồng bộ sản phẩm, số lượng, giá bán và thông tin khách hàng, hạn chế nhập liệu thủ công.
- Đồng bộ đơn hàng đa kênh: Tập trung đơn hàng từ Shopee, TikTok Shop, Lazada, Facebook... trên cùng hệ thống để thuận tiện quản lý và xuất hóa đơn.
- Hỗ trợ hóa đơn điều chỉnh: Khi đơn hàng hoàn trả, hệ thống hỗ trợ xử lý hóa đơn điều chỉnh giảm theo quy trình.
- Tích hợp chữ ký số: Hỗ trợ ký số khi xuất hóa đơn điện tử mà không cần cắm USB Token liên tục.
- Tiết kiệm thời gian, hạn chế sai sót: Tự động hóa các bước xử lý giúp giảm khối lượng công việc và hạn chế nhầm lẫn giữa đơn hàng với chứng từ.
- Quản lý từ xa: Theo dõi đơn hàng, doanh thu, tồn kho và hóa đơn trên điện thoại, máy tính bảng hoặc laptop.
Với những thông tin trên, bạn đã hiểu hóa đơn điện tử là gì và những quy định liên quan. Doanh nghiệp và hộ kinh doanh cần nắm rõ hình thức, nội dung, thời điểm lập và cách xử lý hóa đơn để sử dụng đúng quy định. Kết hợp hóa đơn điện tử với phần mềm quản lý bán hàng giúp đơn giản hóa quy trình, giảm thao tác thủ công và nâng cao hiệu quả quản lý.