 Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax
Khi thực hiện các chương trình tặng quà cho khách hàng, đối tác hoặc người lao động, doanh nghiệp cần lưu ý quy định về lập hóa đơn điện tử đối với hàng hóa, dịch vụ cho, biếu, tặng. Doanh nghiệp được lập hóa đơn tổng hợp cuối tháng hay phải xuất hóa đơn riêng cho từng giao dịch? Bài viết dưới đây sẽ giúp doanh nghiệp hiểu rõ cách xuất hóa đơn hàng biếu tặng đúng quy định mới nhất.

1. Hàng biếu tặng có phải xuất hóa đơn không?
1.Quy định về xuất hóa đơn đối với hàng cho, biếu, tặng
Khi doanh nghiệp thực hiện cho, biếu, tặng hàng hóa hoặc dịch vụ, doanh nghiệp phải lập hóa đơn điện tử và giao cho người nhận.
Hóa đơn phải bảo đảm:
- Đúng định dạng dữ liệu theo quy định.
- Có đầy đủ các thông tin bắt buộc theo quy định về hóa đơn, thuế và kế toán.
- Thể hiện đúng, đầy đủ nội dung của việc cho, biếu, tặng thực tế.
Cách 1: Lập hóa đơn tổng hợp cuối tháng hoặc cuối quý
Thay vì lập hóa đơn riêng cho từng lần tặng hàng, doanh nghiệp có thể lập một hóa đơn tổng hợp cho các giao dịch biếu, tặng phát sinh trong tháng hoặc quý, phù hợp với kỳ khai thuế GTGT của doanh nghiệp.
Tuy nhiên, doanh nghiệp cần tổng hợp chính xác các giao dịch biếu, tặng. Lưu danh sách chi tiết hàng hóa, dịch vụ đã tặng và các chứng từ, hồ sơ liên quan để xuất trình khi cơ quan thuế yêu cầu.
Ví dụ: Trong tháng 10, công ty tặng quà cho 50 khách hàng. Nếu đáp ứng điều kiện áp dụng cách lập hóa đơn tổng hợp, công ty có thể lập một hóa đơn tổng hợp cho các giao dịch trong tháng thay vì lập 50 hóa đơn riêng.
Cách 2: Lập hóa đơn riêng cho từng giao dịch
Nếu người nhận yêu cầu hóa đơn riêng cho phần hàng hóa, dịch vụ được biếu, tặng thì doanh nghiệp phải lập hóa đơn giao cho người đó.
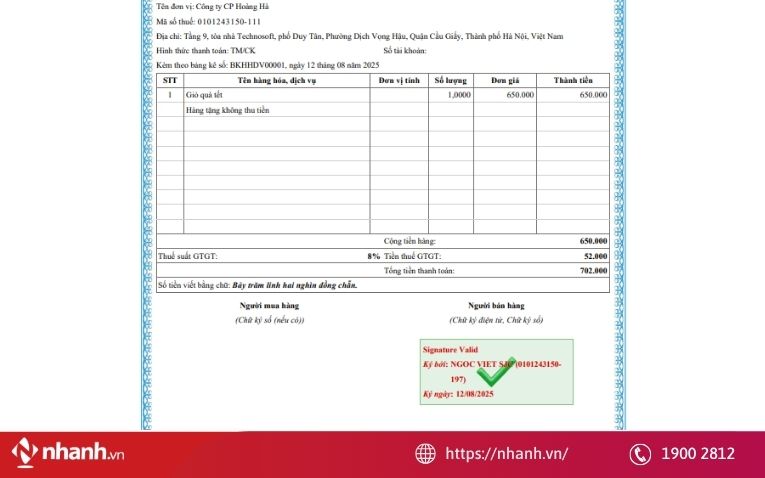
Lập hóa đơn sử dụng bảng kê kèm theo theo trường hợp được quy định, cần lưu ý:
- Hóa đơn phải ghi thông tin dẫn chiếu đến bảng kê, gồm số và ngày lập bảng kê.
- Bảng kê phải có đầy đủ thông tin người bán, dịch vụ, hàng hóa, số lượng, đơn giá, thành tiền và các thông tin bắt buộc khác.
- Nếu doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ, bảng kê phải thể hiện tiền thuế GTGT và thuế suất.
- Tổng số tiền thanh toán trên bảng kê phải khớp với số tiền ghi trên hóa đơn.
- Bảng kê phải được lập, ghi nhận và dẫn chiếu với hóa đơn theo đúng quy định.
Ví dụ: Công ty tặng một khách hàng một phần quà và khách hàng yêu cầu hóa đơn riêng. Công ty phải lập hóa đơn cho giao dịch đó; không thể chỉ ghi nhận nội bộ mà không lập hóa đơn.
Xem thêm: Hướng dẫn hạch toán hàng biếu tặng cho từng trường hợp
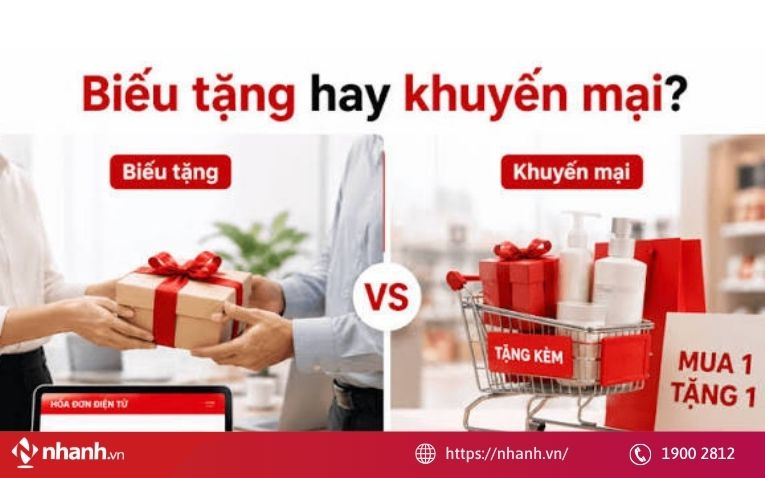
1.2. Phân biệt hàng biếu tặng và hàng khuyến mại
Không phải cứ tặng hàng miễn phí là hàng khuyến mại. Nếu doanh nghiệp tặng quà cho khách hàng, đối tác hoặc nhân viên mà không thuộc chương trình khuyến mại theo quy định thì thường phải xử lý là hàng biếu tặng.
|
Tiêu chí |
Hàng biếu tặng |
Hàng khuyến mại |
|
Mục đích |
Tặng khách hàng, nhân viên, đối tác hoặc đối ngoại |
Xúc tiến bán hàng, thu hút khách hàng, kích thích mua hàng |
|
Điều kiện pháp lý |
Không nhất thiết gắn với chương trình xúc tiến thương mại |
Phải đáp ứng quy định pháp luật về khuyến mại |
|
Hóa đơn |
Thông thường phải lập hóa đơn khi tặng hàng |
Phải lập hóa đơn theo quy định |
|
Thuế GTGT đầu ra |
Tính thuế theo giá hàng hóa cùng loại hoặc tương đương tại thời điểm tặng |
Giá tính thuế bằng 0 đối với hàng khuyến mại đúng quy định, trừ trường hợp giảm giá có quy định riêng |
|
Chi phí kế toán |
Thường ghi nhận chi phí bán hàng hoặc chi phí quản lý, tùy mục đích |
Thường ghi nhận chi phí bán hàng |
|
Thuế TNDN |
Có thể được tính vào chi phí được trừ nếu đáp ứng điều kiện |
Có thể được tính vào chi phí được trừ nếu đáp ứng điều kiện |
|
Hồ sơ cần lưu |
Đề nghị tặng, phê duyệt, danh sách người nhận, chứng từ xuất kho, hóa đơn |
Thể lệ và hồ sơ chương trình khuyến mại, hóa đơn, chứng từ xuất kho và chứng từ liên quan |
2. Cách xuất hóa đơn hàng biếu tặng cho nhân viên, khách hàng đúng quy định
2.1. Thời điểm xuất hóa đơn hàng biếu tặng
Theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, khi bán hàng hóa, doanh nghiệp phải lập hóa đơn tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc đã thu tiền hay chưa.
Quy định này cũng áp dụng với hàng hóa dùng để biếu, tặng. Dù người nhận không có nghĩa vụ thanh toán, doanh nghiệp vẫn phải lập hóa đơn vì đã thực hiện việc chuyển giao hàng hóa. Do đó, thời điểm lập hóa đơn cần căn cứ vào lúc hàng hóa thực tế được bàn giao cho người nhận.
Ví dụ: Doanh nghiệp tặng khách hàng một sản phẩm và bàn giao vào ngày 20/10/2026. Khi đó, doanh nghiệp xác định thời điểm lập hóa đơn theo thời điểm chuyển giao hàng hóa ngày 20/10/2026, không căn cứ vào ngày mua sản phẩm hoặc ngày dự kiến tổ chức chương trình tặng quà.
2.2. Thuế GTGT trên hóa đơn được quy định như thế nào?
Hàng hóa dùng để biếu, tặng vẫn cần được xem xét về thuế GTGT đầu vào và đầu ra theo quy định. Doanh nghiệp cần xác định thuế đầu vào có đủ điều kiện khấu trừ hay không, đồng thời kê khai thuế đầu ra nếu hàng hóa biếu, tặng thuộc đối tượng chịu thuế.
Đối với thuế GTGT đầu vào: Theo khoản 7 Điều 23 Nghị định 181/2025/NĐ-CP, thuế GTGT đầu vào của hàng hóa dùng để biếu, tặng, khuyến mại hoặc quảng cáo có thể được khấu trừ nếu đáp ứng đầy đủ điều kiện theo quy định. Quy định này áp dụng cả với hàng hóa mua ngoài và hàng hóa do doanh nghiệp tự sản xuất.
Đối với thuế GTGT đầu ra: Khi xuất hàng hóa để biếu, tặng, doanh nghiệp phải xác định và kê khai thuế GTGT đầu ra nếu hàng hóa thuộc đối tượng chịu thuế. Dù không thu tiền từ người nhận, doanh nghiệp vẫn phải xác định giá tính thuế theo quy định.
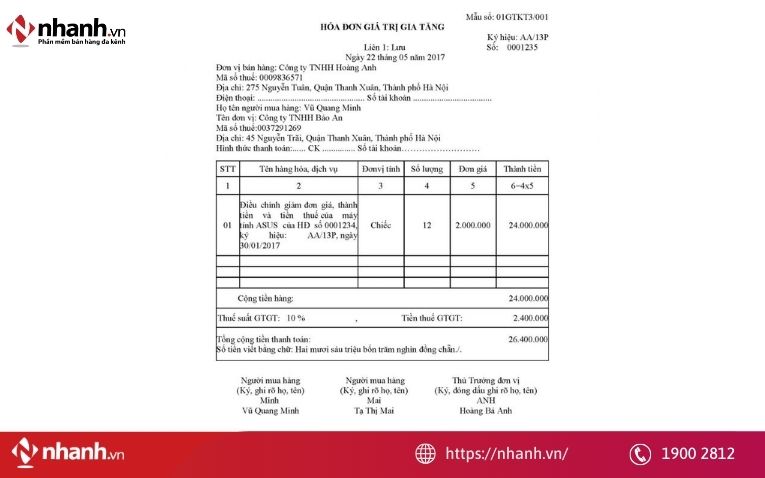
Cụ thể, khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP quy định giá tính thuế GTGT đối với hàng hóa dùng để biếu, tặng là giá của hàng hóa cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động biếu, tặng. Đây là căn cứ để doanh nghiệp xác định số thuế GTGT đầu ra phải kê khai.
Khi xuất hóa đơn hàng quà tặng từ ngày 01/07/2026, doanh nghiệp cần kiểm tra 3 vấn đề:
- Hóa đơn đã ghi đủ nội dung theo Điều 10, Nghị định 254/2026/NĐ-CP chưa?
- Thời điểm lập hóa đơn có đúng Điều 9 không?
- Kê khai, tính thuế GTGT có phù hợp Nghị định 181/2025/NĐ-CP không?
Khi xuất hóa đơn hàng biếu tặng, doanh nghiệp cần xác định đúng giá tính thuế GTGT, thuế suất và cách xử lý thuế đầu ra, đầu vào theo quy định. Nếu không nắm rõ bản chất giao dịch, kế toán có thể gặp khó khăn khi kê khai và đối chiếu hồ sơ thuế.
EcomTax hỗ trợ doanh nghiệp:
- Tư vấn nghĩa vụ thuế đối với hàng biếu tặng.
- Rà soát cách xác định thuế GTGT.
- Tư vấn xử lý thuế đầu vào và đầu ra.
- Hướng dẫn chuẩn bị hồ sơ, chứng từ liên quan.
- Giải đáp các vướng mắc về kê khai thuế.
Liên hệ EcomTax để được tư vấn cách xử lý phù hợp với tình huống thực tế của doanh nghiệp.


3. Mẫu hóa đơn hàng biếu tặng tham khảo
Mẫu hóa đơn hàng cho, biếu, tặng được lập theo quy định về hóa đơn điện tử tại Nghị định 254/2026/NĐ-CP. Hóa đơn cần có đầy đủ các nội dung bắt buộc theo Điều 10 của Nghị định và thể hiện chính xác thông tin dịch vụ, hàng hóa thực tế phát sinh.
Doanh nghiệp có thể tham khảo mẫu hóa đơn hàng biếu, tặng xuất cho nhân viên để biết cách trình bày các thông tin trên hóa đơn.
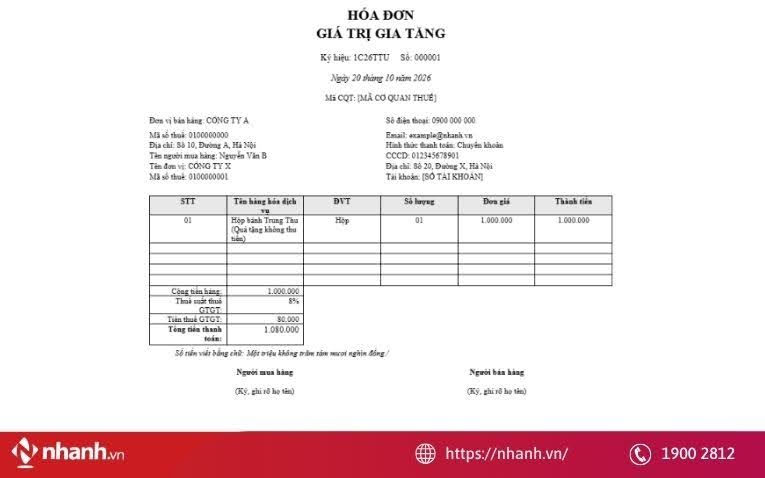
Từ ngày 01/07/2026, khi phát sinh hàng hóa, dịch vụ biếu, tặng thuộc trường hợp phải lập hóa đơn, doanh nghiệp cần ghi đầy đủ thông tin, lập hóa đơn đúng thời điểm và kê khai thuế GTGT theo quy định thuế.
4. Cách hạch toán hàng cho, biếu tặng không thu tiền
Trường hợp 1: Mua hàng để biếu, tặng ngay, không qua nhập kho
Nếu hàng hóa được mua về và chuyển trực tiếp cho người nhận, doanh nghiệp có thể hạch toán như sau:
Theo Thông tư 99 hoặc Thông tư 200: Nợ TK 641, 642: Giá trị hàng hóa biếu, tặng.
Theo Thông tư 133/2016/TT-BTC: Nợ TK 642: Giá trị hàng hóa biếu, tặng.
Nợ TK 133: Thuế GTGT đầu vào được khấu trừ (nếu đủ điều kiện).
Có TK 111, 112, 331: Tổng giá thanh toán.
Trường hợp 2: Mua hàng về nhập kho trước khi biếu, tặng
Khi mua hàng, doanh nghiệp ghi nhận giá trị hàng tồn kho và thuế GTGT đầu vào (nếu đủ điều kiện khấu trừ):
- Nợ TK 152, 153, 156: Giá trị hàng hóa nhập kho.
- Nợ TK 1331: Thuế GTGT đầu vào được khấu trừ (nếu có).
- Có TK 111, 112, 331: Tổng giá thanh toán.
Trường hợp 3: Hàng hóa biếu, tặng khách hàng
Khi doanh nghiệp xuất hàng hóa để biếu, tặng khách hàng, giá trị hàng hóa được ghi nhận vào chi phí bán hàng. Đồng thời, doanh nghiệp cần kê khai thuế GTGT đầu ra theo quy định nếu hàng hóa thuộc đối tượng chịu thuế.
Bút toán ghi nhận hàng biếu, tặng:
- Nợ TK 641: Giá trị hàng hóa biếu, tặng.
- Có TK 152, 153, 155, 156…: Giá trị hàng xuất kho.
- Có TK 3331: Thuế GTGT đầu ra phải nộp.
Thuế GTGT đầu vào đã được khấu trừ, doanh nghiệp thực hiện bù trừ với thuế GTGT đầu ra khi xác định số thuế phải nộp trong kỳ theo quy định. Không hạch toán bút toán bù trừ riêng như một nghiệp vụ chi phí.
Trường hợp 4: Hàng hóa biếu, tặng nhân viên bằng quỹ khen thưởng, phúc lợi
Nếu doanh nghiệp sử dụng quỹ khen thưởng, phúc lợi để mua hoặc xuất hàng tặng nhân viên, cách hạch toán phụ thuộc vào nguồn hàng và chế độ kế toán áp dụng.
Trường hợp 4.1: Doanh nghiệp xuất hàng tự sản xuất hoặc hàng tồn kho để tặng nhân viên
Doanh nghiệp ghi nhận doanh thu, thuế GTGT đầu ra và giá vốn hàng xuất kho như sau:
Ghi nhận giá trị hàng biếu, tặng và thuế GTGT đầu ra:
- Nợ TK 353: Tổng giá thanh toán của hàng biếu, tặng.
- Có TK 511: Giá bán chưa có thuế GTGT.
- Có TK 3331: Thuế GTGT đầu ra phải nộp.
Ghi nhận giá vốn hàng xuất kho:
- Nợ TK 632: Giá vốn hàng hóa.
- Có TK 152, 153, 155, 156…: Giá trị hàng xuất kho.
Ví dụ: Công ty sản xuất quạt và dùng quỹ khen thưởng, phúc lợi để tặng nhân viên 10 cái bếp. Giá vốn 450.000 đồng/bếp, giá bán tương đương trên thị trường là 500.000 đồng, thuế suất GTGT 10%.
Giá trị hàng biếu, tặng chưa thuế là 5.000.000 đồng; thuế GTGT đầu ra là 500.000 đồng. Tổng giá thanh toán là 5.500.000 đồng.
Bút toán ghi nhận:
- Nợ TK 353: 5.500.000 đồng.
- Có TK 511: 5.000.000 đồng.
- Có TK 3331: 500.000 đồng.
Đồng thời, ghi nhận giá vốn:
- Nợ TK 632: 4.500.000 đồng.
- Có TK 155: 4.500.000 đồng.
Trường hợp 4.2: Doanh nghiệp mua hàng bên ngoài để tặng nhân viên bằng quỹ khen thưởng, phúc lợi
Khi mua hàng, doanh nghiệp ghi nhận khoản phải trả cho nhà cung cấp và khoản chi từ quỹ khen thưởng, phúc lợi theo chế độ kế toán đang áp dụng.
Ví dụ: Công ty mua 10 chiếc ghế để tặng nhân viên, giá mỗi chiếc 500.000 đồng, thuế suất GTGT 10%. Tổng giá thanh toán là 5.500.000 đồng.
Nếu ghi nhận khoản chi từ quỹ khen thưởng, phúc lợi theo bút toán tổng giá thanh toán, kế toán hạch toán:
- Nợ TK 353: 5.500.000 đồng.
- Có TK 331: 5.500.000 đồng.
Bút toán trên phản ánh khoản chi mua hàng bằng quỹ khen thưởng, phúc lợi. Việc hạch toán thuế GTGT đầu vào cần căn cứ vào hóa đơn, điều kiện khấu trừ và chế độ kế toán áp dụng; không mặc nhiên được khấu trừ chỉ vì doanh nghiệp đã nhận hóa đơn.
5. Câu hỏi thường gặp khi xuất hóa đơn hàng biếu tặng
5.1. Tặng quà cho nhiều khách hàng có phải xuất từng hóa đơn không?
Doanh nghiệp không phải lúc nào cũng cần lập hóa đơn riêng cho từng khách hàng khi tặng quà. Việc lập hóa đơn cần căn cứ vào quy định hiện hành và hình thức tổ chức tặng quà. Với chương trình tặng quà cho nhiều khách hàng cùng đợt, doanh nghiệp cần xác định có thuộc trường hợp được lập hóa đơn kèm bảng kê hay không trước khi thực hiện.
Nếu thuộc trường hợp pháp luật cho phép, doanh nghiệp có thể lập hóa đơn theo quy định và đính kèm bảng kê chi tiết hàng hóa biếu, tặng. Bảng kê cần thể hiện các thông tin: tên hàng hóa, số lượng, đơn giá, thành tiền và thông tin người nhận.
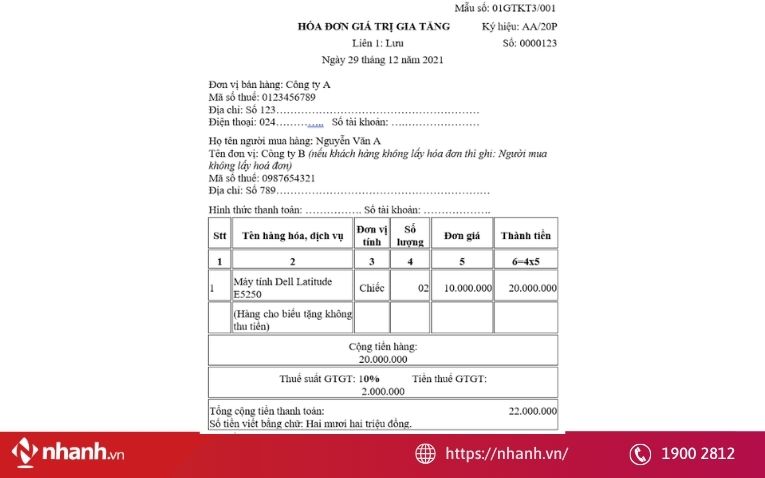
Doanh nghiệp nên lưu danh sách khách hàng nhận quà, chứng từ xuất kho và hồ sơ liên quan để chứng minh nghiệp vụ phát sinh, phục vụ việc kê khai thuế và kiểm tra sau này.
Trường hợp cần lập hóa đơn riêng: Nếu giao dịch không thuộc trường hợp được lập hóa đơn kèm bảng kê hoặc quy định yêu cầu lập hóa đơn riêng, doanh nghiệp phải lập hóa đơn theo từng lần phát sinh tương ứng.
5.2. Hàng biếu tặng có ghi nhận doanh thu không?
Khi xuất hàng hóa để biếu, tặng, doanh nghiệp cần xác định mục đích tặng quà và nguồn chi để hạch toán đúng. Không phải mọi trường hợp biếu, tặng đều ghi nhận doanh thu vào TK 511.
Biếu, tặng khách hàng, đối tác để phục vụ hoạt động kinh doanh: Doanh nghiệp không ghi nhận doanh thu bán hàng mà hạch toán giá trị hàng biếu, tặng vào chi phí phù hợp. Ví dụ như hàng dùng để chăm sóc khách hàng hoặc quảng bá sản phẩm có thể được ghi nhận vào chi phí bán hàng (TK 641). Khi xuất kho, kế toán ghi Có TK 152, 156… và kê khai thuế GTGT đầu ra theo quy định nếu hàng hóa thuộc đối tượng chịu thuế.
Tặng hàng cho cán bộ, nhân viên từ quỹ khen thưởng, phúc lợi: Trường hợp này có cách hạch toán khác. Doanh nghiệp ghi giảm quỹ khen thưởng, phúc lợi (TK 353), đồng thời ghi nhận doanh thu và thuế GTGT đầu ra theo quy định. Giá vốn của hàng xuất tặng được ghi nhận riêng vào TK 632, đối ứng với TK hàng tồn kho tương ứng.
5.3. Hàng biếu tặng kê khai thuế GTGT như thế nào?
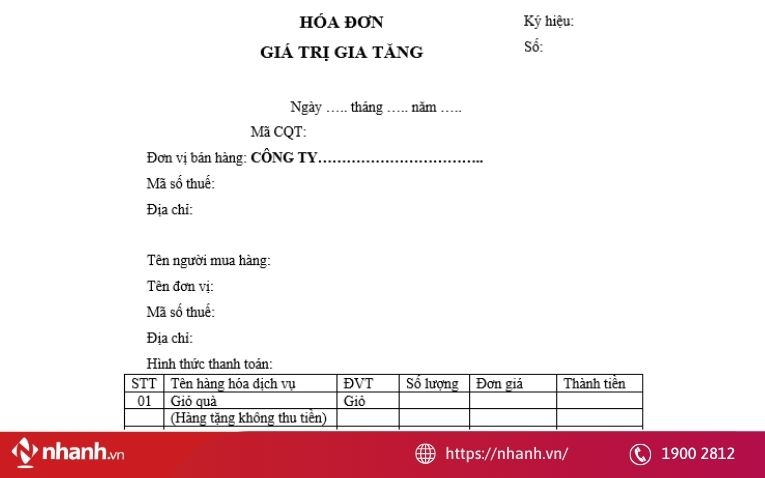
Doanh nghiệp lập hóa đơn tại thời điểm bàn giao hàng hóa, dịch vụ cho người nhận. Giá tính thuế GTGT là giá bán của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm biếu, tặng. Trên hóa đơn cần ghi rõ thông tin hàng hóa và nội dung “Hàng tặng không thu tiền”.
Doanh nghiệp kê khai thuế GTGT đầu ra đối với hàng biếu, tặng thuộc diện chịu thuế; thuế GTGT đầu vào được khấu trừ nếu đáp ứng đủ điều kiện. Người nhận quà không được khấu trừ thuế GTGT đầu vào chỉ dựa trên hóa đơn nhận hàng biếu, tặng.
Hàng hóa, dịch vụ khuyến mại thực hiện đúng pháp luật thương mại được áp dụng quy định về giá tính thuế GTGT riêng; thường không phải tính thuế GTGT đầu ra trên giá bán thông thường. Doanh nghiệp cần xác định đúng hình thức khuyến mại và điều kiện áp dụng trước khi kê khai.
5.4. Có bị xử phạt khi không xuất hóa đơn hàng biếu tặng không
Có, không xuất hóa đơn khi cho, biếu, tặng hàng hóa (trừ trường hợp pháp luật quy định không phải lập hóa đơn) sẽ bị xử phạt vi phạm hành chính.
Căn cứ theo Điều 24 Nghị định 125/2020/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP), mức phạt tiền đối với tổ chức được áp dụng như sau (cá nhân hoặc hộ kinh doanh có cùng hành vi vi phạm bằng 1/2 mức phạt của tổ chức):
- Phạt cảnh cáo: Khi không lập hóa đơn đối với 01 số hóa đơn.
- Phạt từ 1.000.000 - 2.000.000 đồng: Khi không lập từ 02 đến dưới 10 số hóa đơn.
- Phạt từ 2.000.000 - 10.000.000 đồng: Khi không lập từ 10 đến dưới 50 số hóa đơn.
- Phạt từ 10.000.000 - 30.000.000 đồng: Khi không lập từ 50 đến dưới 100 số hóa đơn.
- Phạt từ 30.000.000 - 50.000.000 đồng (hoặc 80.000.000 đồng tùy trường hợp số lượng lớn): Khi không lập từ 100 số hóa đơn trở lên.
Thực hiện đúng cách xuất hóa đơn hàng biếu tặng đúng quy định mới nhất giúp doanh nghiệp hạn chế sai sót trong quá trình lập hóa đơn, hạch toán và kê khai thuế GTGT. Doanh nghiệp cần lưu ý thời điểm lập hóa đơn, giá tính thuế và điều kiện khấu trừ thuế đầu vào theo quy định hiện hành. Chủ động cập nhật các quy định mới và văn bản hướng dẫn liên quan để quản lý hóa đơn chính xác, minh bạch và tuân thủ pháp luật. Cảm ơn các bạn đã đọc!