 Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax
Trong quá trình lập và sử dụng hóa đơn điện tử, phát hiện sai sót sau khi đã xuất hóa đơn điều chỉnh lần 1 là tình huống khiến nhiều doanh nghiệp băn khoăn về cách xử lý tiếp theo. Vậy cách xuất hóa đơn điều chỉnh lần 2 khi hóa đơn tiếp tục sai được thực hiện như thế nào? Bài viết dưới đây sẽ giúp bạn hiểu rõ quy trình thực hiện và những điểm quan trọng cần lưu ý.
1. Hóa đơn điều chỉnh lần 2 là gì?
1.1. Khi nào phát sinh hóa đơn điều chỉnh lần 2?
Từ ngày 01/07/2026, xử lý hóa đơn điện tử có sai sót được thực hiện theo nguyên tắc thống nhất hình thức xử lý đã áp dụng lần đầu. Theo điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, trường hợp người bán đã xử lý hóa đơn điện tử sai sót bằng hình thức điều chỉnh hoặc thay thế nhưng sau đó tiếp tục phát hiện sai sót, các lần xử lý tiếp theo phải thực hiện theo hình thức đã lựa chọn ban đầu.
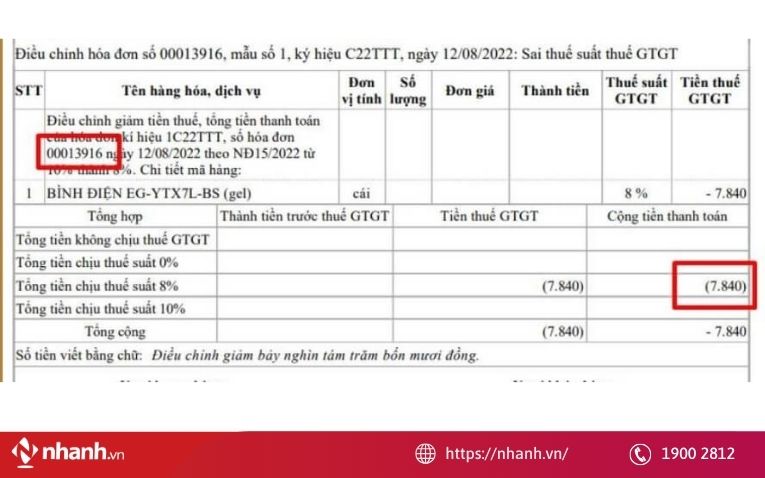
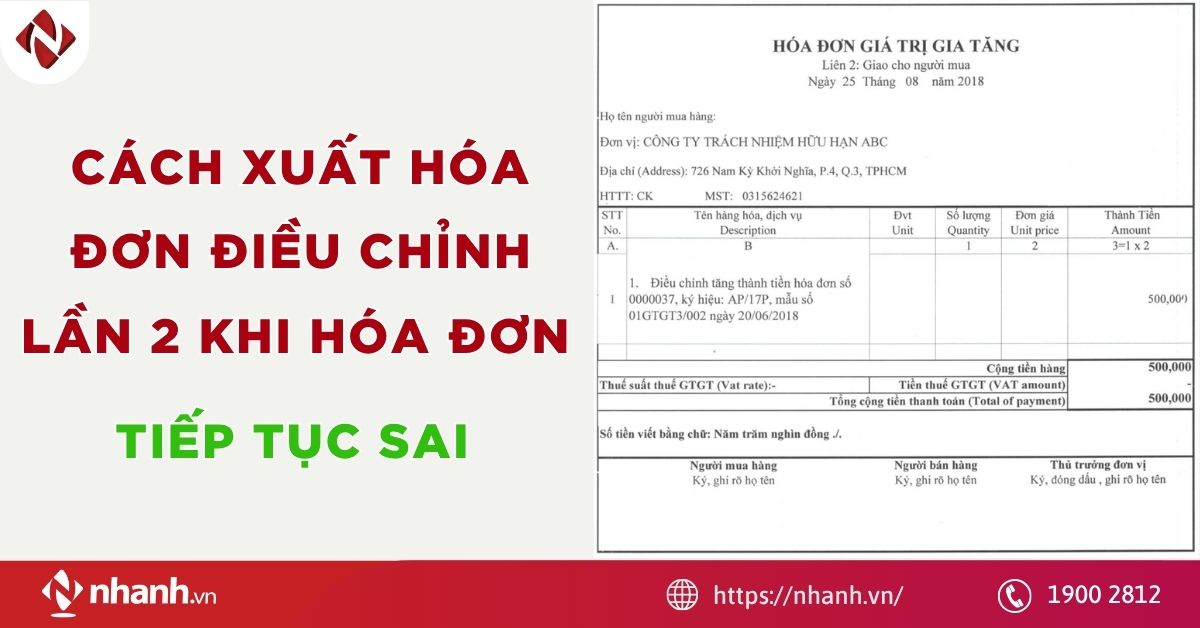
Hóa đơn điều chỉnh lần 2 phát sinh khi doanh nghiệp đã lập hóa đơn điều chỉnh lần 1 để xử lý sai sót của hóa đơn điện tử, nhưng sau đó phát hiện vẫn còn sai sót cần tiếp tục xử lý. Trong trường hợp này, nếu lần đầu doanh nghiệp đã lựa chọn hình thức lập hóa đơn điều chỉnh thì khi phát hiện sai sót tiếp theo, doanh nghiệp tiếp tục lập hóa đơn điều chỉnh lần 2, không chọn hình thức lập hóa đơn thay thế.
Ví dụ: Doanh nghiệp A lập hóa đơn điện tử bán hàng cho khách hàng B nhưng phát hiện sai số tiền thuế. Doanh nghiệp đã lập hóa đơn điều chỉnh lần 1 để xử lý sai sót. Sau đó, doanh nghiệp A tiếp tục phát hiện số tiền thuế điều chỉnh chưa chính xác hoặc còn nội dung cần điều chỉnh. Khi đó, doanh nghiệp A cần lập hóa đơn điều chỉnh lần 2 theo hình thức đã áp dụng ở lần xử lý đầu tiên.
Xem thêm: Hóa đơn điều chỉnh và hóa đơn thay thế: Khác nhau ở điểm nào?
1.2. Phân biệt 2 trường hợp thường bị nhầm
Theo quy định tại Thông tư 91/2026/TT-BTC có hiệu lực từ ngày 01/07/2026, nguyên tắc quan trọng khi xử lý hóa đơn điện tử sai sót là đã chọn hình thức điều chỉnh thì tiếp tục điều chỉnh; đã chọn hình thức thay thế thì tiếp tục thay thế. Doanh nghiệp cần nắm rõ nguyên tắc này để thực hiện đúng quy định khi phát sinh hóa đơn điều chỉnh lần 2 hoặc các lần xử lý tiếp theo.
Trường hợp 1: Đã lập hóa đơn điều chỉnh hoặc thay thế, sau đó tiếp tục phát hiện sai sót
Theo điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, nếu hóa đơn điện tử đã lập sai và người bán đã xử lý bằng hình thức điều chỉnh hoặc thay thế, nhưng sau đó tiếp tục phát hiện sai sót, thì các lần xử lý tiếp theo phải thực hiện theo hình thức đã áp dụng lần đầu.
Ví dụ, doanh nghiệp lập hóa đơn bán hàng nhưng ghi sai số tiền thuế. Doanh nghiệp lựa chọn lập hóa đơn điều chỉnh lần 1 để xử lý. Sau đó, doanh nghiệp phát hiện số tiền thuế vẫn chưa chính xác. Trong trường hợp này, doanh nghiệp tiếp tục lập hóa đơn điều chỉnh lần 2, không chuyển sang hình thức lập hóa đơn thay thế.
Ngược lại, nếu lần đầu doanh nghiệp đã lựa chọn lập hóa đơn thay thế thì các lần xử lý tiếp theo cũng phải sử dụng hình thức thay thế theo nguyên tắc nêu trên.
Trường hợp 2: Hóa đơn sai thông tin nhưng không phải lập lại hóa đơn
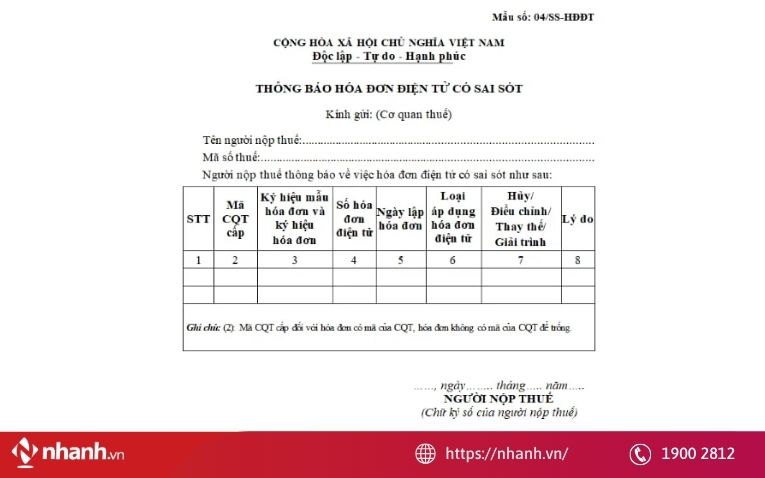
Theo điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, nếu hóa đơn sai tên, địa chỉ, số tiền bằng chữ hoặc nội dung khác nhưng không sai mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn, thì người bán thông báo cho người mua, gửi thông báo sai sót theo Mẫu số 04/SS-HĐĐT cho cơ quan thuế và không phải lập lại hóa đơn.
Ví dụ, doanh nghiệp xuất hóa đơn cho khách hàng với tên đường trong địa chỉ bị ghi sai, nhưng mã số thuế, số tiền, thuế suất, tiền thuế và thông tin hàng hóa đều chính xác. Nếu sai sót thuộc trường hợp quy định tại điểm a khoản 1 Điều 10, doanh nghiệp không phải lập hóa đơn điều chỉnh lần 1 hay hóa đơn thay thế mà thực hiện thông báo theo quy định.
2. Hóa đơn đã điều chỉnh nhưng tiếp tục sai phải xử lý thế nào?
2.1. Nguyên tắc xử lý hóa đơn sai nhiều lần theo Thông tư 91/2026/TT-BTC
Doanh nghiệp cần xác định hóa đơn sai ở nội dung nào để lựa chọn cách xử lý phù hợp. Không phải mọi trường hợp hóa đơn có sai sót đều phải lập hóa đơn điều chỉnh hoặc hóa đơn thay thế.
Trường hợp 1: Hóa đơn sai thông tin nhưng không ảnh hưởng đến các nội dung quan trọng
Nếu hóa đơn chỉ sai tên, địa chỉ người mua, số tiền bằng chữ hoặc một số nội dung khác, nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn, thì người bán không phải lập lại hóa đơn mới theo trường hợp được quy định tại điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Người bán chỉ cần thông báo cho người mua biết hóa đơn có sai sót và thực hiện thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT.
Trường hợp 2: Hóa đơn có sai sót cần xử lý bằng hình thức điều chỉnh hoặc thay thế
Nếu sai sót thuộc trường hợp cần lập hóa đơn điều chỉnh hoặc hóa đơn thay thế, doanh nghiệp cần thực hiện theo quy định tại Điều 10 Thông tư 91/2026/TT-BTC. Trường hợp người mua là doanh nghiệp, tổ chức, hộ kinh doanh hoặc cá nhân kinh doanh, hai bên cần thực hiện các thủ tục liên quan theo quy định trước khi người bán lập hóa đơn điều chỉnh hoặc hóa đơn thay thế.
Người bán có thể lựa chọn một trong hai hình thức xử lý là lập hóa đơn điều chỉnh hoặc lập hóa đơn thay thế, tùy vào trường hợp sai và quy định áp dụng.
Trường hợp 3: Hóa đơn đã điều chỉnh hoặc thay thế nhưng sau đó phát hiện sai sót
Nếu doanh nghiệp đã xử lý hóa đơn sai bằng hình thức điều chỉnh hoặc thay thế nhưng sau đó phát hiện hóa đơn vẫn còn sai sót, thì theo điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, các lần xử lý tiếp theo phải tiếp tục sử dụng hình thức đã áp dụng lần đầu.
Ví dụ, nếu lần đầu doanh nghiệp lập hóa đơn điều chỉnh thì khi phát hiện sai sót tiếp theo, doanh nghiệp tiếp tục lập hóa đơn điều chỉnh lần 2, không chuyển sang hình thức hóa đơn hay thế.
Xem thêm: Hướng dẫn kê khai hóa đơn điều chỉnh tăng giảm CHUẨN quy định
2.2. Có được chuyển từ hóa đơn điều chỉnh sang hóa đơn thay thế không?
Không. Theo quy định tại điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, nếu doanh nghiệp đã lập hóa đơn điều chỉnh lần đầu thì khi tiếp tục phát hiện sai sót, doanh nghiệp phải tiếp tục sử dụng hình thức hóa đơn điều chỉnh, không chuyển sang hóa đơn thay thế. Quy định này có hiệu lực từ ngày 01/07/2026.
Ví dụ:
Lần 1: Hóa đơn gốc bị sai số tiền thuế. Doanh nghiệp chọn lập hóa đơn điều chỉnh.
Lần 2: Doanh nghiệp phát hiện hóa đơn vẫn còn sai sót cần xử lý. Doanh nghiệp tiếp tục lập hóa đơn điều chỉnh lần 2.
Ngược lại, nếu lần đầu doanh nghiệp chọn lập hóa đơn thay thế thì những lần xử lý sai sót tiếp theo cũng phải tiếp tục theo hình thức thay thế.
Cần lưu ý rằng quy định trên áp dụng khi tiếp tục xử lý sai sót của hóa đơn đã được điều chỉnh hoặc thay thế. Ngoài ra, khoản 6 Điều 10 còn quy định một số trường hợp đặc thù chỉ được áp dụng hình thức nhất định, chẳng hạn như hóa đơn không có ký hiệu mẫu số, ký hiệu hóa đơn hoặc số hóa đơn bị sai thì chỉ lập hóa đơn điều chỉnh.
Khi hóa đơn đã điều chỉnh nhưng tiếp tục phát sinh sai sót, doanh nghiệp cần rà soát hóa đơn gốc, hóa đơn điều chỉnh lần 1 và nội dung sai sót mới để xác định phương án xử lý phù hợp.
Nếu chưa chắc chắn nên tiếp tục điều chỉnh hay lập hóa đơn thay thế, dịch vụ tư vấn Ecomtax sẽ hỗ trợ:
- Xác định tình huống hóa đơn sai sót.
- Rà soát hồ sơ và thông tin hóa đơn liên quan.
- Hướng dẫn xử lý theo từng trường hợp thực tế.
- Tư vấn các vấn đề kê khai thuế phát sinh từ hóa đơn sai sót.
2.3. Có được hủy hóa đơn điều chỉnh lần 1 rồi lập lại không?
Không nên tự ý hủy hóa đơn điều chỉnh lần 1 rồi lập lại hóa đơn khác khi chưa xác định rõ nguyên nhân sai sót và phương án xử lý phù hợp theo quy định. Doanh nghiệp cần phân biệt giữa trường hợp hóa đơn điều chỉnh lần 1 bị sai nội dung và trường hợp ngay từ đầu đã lựa chọn không đúng hình thức xử lý hóa đơn gốc. Từng tình huống có thể cần mỗi cách xử lý khác nhau.
Theo điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, nếu hóa đơn điện tử đã được xử lý bằng hình thức điều chỉnh hoặc thay thế nhưng sau đó tiếp tục phát hiện sai sót, thì các lần xử lý tiếp theo phải thực hiện theo hình thức đã áp dụng lần đầu. Tuy nhiên, quy định này không có nghĩa là doanh nghiệp được tự ý hủy hóa đơn điều chỉnh đã lập để lựa chọn lại phương án xử lý theo ý muốn. Vậy nên, chúng ta cần xác định đúng bản chất sai sót trước khi thực hiện các bước tiếp theo.
Trường hợp hóa đơn điều chỉnh lần 1 bị sai nội dung, chẳng hạn hóa đơn gốc bị sai tiền thuế và doanh nghiệp đã lập hóa đơn điều chỉnh nhưng tiếp tục ghi sai số tiền điều chỉnh, doanh nghiệp cần rà soát hóa đơn gốc, hóa đơn điều chỉnh đã lập và xác định phương án xử lý phù hợp theo quy định về hóa đơn điện tử sai sót. Không nên tự ý hủy hóa đơn điều chỉnh lần 1 rồi lập lại hóa đơn khác khi chưa làm rõ căn cứ và trình tự xử lý áp dụng cho trường hợp cụ thể.
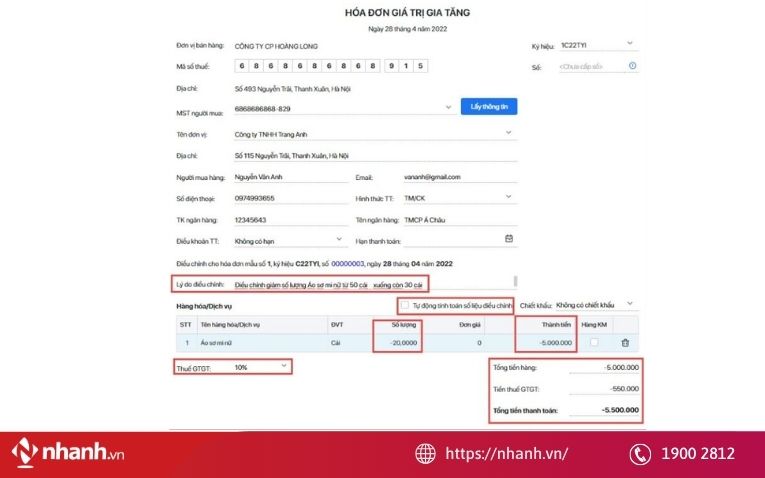
Đối với trường hợp doanh nghiệp ngay từ đầu lựa chọn sai hình thức xử lý hóa đơn gốc, cách xử lý có thể khác. Theo hướng dẫn được đăng tải trên Cổng Thông tin điện tử Chính phủ về một trường hợp hóa đơn điện tử khởi tạo từ máy tính tiền bị sai hình thức thanh toán, doanh nghiệp đã lập hóa đơn điều chỉnh thay vì hóa đơn thay thế theo quy định. Cơ quan thuế hướng dẫn lập hóa đơn thay thế cho hóa đơn gốc bị sai, đồng thời không tiếp tục lập các hóa đơn điều chỉnh liên tiếp chỉ để khắc phục việc lựa chọn sai phương thức xử lý ban đầu.
Như vậy, việc có được hủy hóa đơn điều chỉnh lần 1 để lập lại hay không phụ thuộc vào nguyên nhân sai sót và hình thức xử lý đã áp dụng. Doanh nghiệp cần kiểm tra hồ sơ thực tế, xác định liệu hóa đơn điều chỉnh bị sai nội dung hay hình thức xử lý ban đầu không phù hợp, từ đó lựa chọn phương án xử lý đúng quy định, tránh phát sinh thêm sai sót trong quá trình lập hóa đơn điện tử.
3. Những lưu ý khi lập và xuất hóa đơn điều chỉnh lần 2
Khi lập hóa đơn điều chỉnh lần 2, kế toán cần rà soát kỹ toàn bộ hồ sơ vì lúc này đã có nhiều hóa đơn liên quan. Nếu tiếp tục sai về thuế suất, tiền thuế hoặc giá trị hàng hóa, doanh nghiệp có thể gặp khó khăn khi đối chiếu doanh thu, kê khai thuế và xác định nghĩa vụ với người mua.
Trước khi phát hành, cần lưu ý:
- Xác định đúng hóa đơn và nội dung cần điều chỉnh: Đối chiếu hóa đơn gốc (F0), hóa đơn điều chỉnh lần 1 (F1) và sai sót mới phát hiện để tránh điều chỉnh trùng hoặc bỏ sót.
- Giữ nguyên hình thức xử lý đã áp dụng: Theo điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, nếu lần đầu đã xử lý bằng hình thức điều chỉnh thì các lần xử lý tiếp theo cũng phải tiếp tục điều chỉnh, không tự ý chuyển sang thay thế.
- Kiểm tra chính xác số tiền, thuế suất và tiền thuế: Chỉ ghi phần chênh lệch thực tế cần điều chỉnh, phân biệt rõ điều chỉnh tăng hoặc giảm, không ghi lại toàn bộ giá trị hóa đơn gốc.
- Đối chiếu với chứng từ liên quan: Kiểm tra hợp đồng, phụ lục, biên bản giao nhận/nghiệm thu, phiếu xuất kho, bảng kê, chứng từ thanh toán… để bảo đảm nội dung điều chỉnh có căn cứ.
- Rà soát nghĩa vụ kê khai thuế: Nếu hóa đơn điều chỉnh làm thay đổi doanh thu hoặc thuế GTGT, cần xác định đúng kỳ kê khai và xem có phải khai bổ sung hay không.
- Lưu đầy đủ hồ sơ: Bao gồm hóa đơn gốc, các hóa đơn điều chỉnh, biên bản hoặc văn bản thỏa thuận, hợp đồng, chứng từ và hồ sơ kê khai thuế liên quan.
Khi xuất hóa đơn điều chỉnh lần 2, doanh nghiệp cần xác định đúng sai sót, điều chỉnh đúng phần chênh lệch, kiểm tra kỹ thuế và chứng từ, đồng thời giữ thống nhất hình thức xử lý đã áp dụng từ lần đầu.
Hy vọng những hướng dẫn cách xuất hóa đơn điều chỉnh lần 2 khi hóa đơn tiếp tục sai trên sẽ giúp bạn nắm rõ cách xử lý hóa đơn điều chỉnh lần 2, hạn chế sai sót phát sinh và bảo đảm tuân thủ quy định về hóa đơn, chứng từ hiện hành.
Tham khảo thêm: Điều chỉnh hóa đơn điện tử khi có sai sót: Hướng dẫn chi tiết