Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


Hoạt động cho, biếu, tặng khách hàng, đối tác hoặc nhân viên là một phần không thể thiếu trong chiến lược kinh doanh và chăm sóc nội bộ của mỗi doanh nghiệp. Tuy nhiên, việc xử lý thuế và hạch toán hàng biếu tặng là bài toán khiến không ít kế toán băn khoăn.
Trong bài viết dưới đây, tôi sẽ hướng dẫn chi tiết cách xử lý thuế và hạch toán từng trường hợp cụ thể.
1. Quy định pháp lý liên quan đến hàng biếu tặng
Hàng hóa, dịch vụ cho, biếu, tặng dù không thu tiền vẫn có thể phát sinh nghĩa vụ về hóa đơn và thuế. Vì vậy, trước khi hạch toán hàng biếu tặng, kế toán cần nắm rõ quy định về xuất hóa đơn, giá tính thuế GTGT và mức xử phạt nếu thực hiện không đúng.
1.1. Hàng biếu tặng có phải xuất hóa đơn không?
Theo quy định tại Khoản 1, Điều 4, Nghị định 254/2026/NĐ-CP về nguyên tắc lập hóa đơn như sau:
“Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ điện tử
1.Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn) và các trường hợp lập hóa đơn theo quy định của Bộ trưởng Bộ Tài chính, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định này.
Hóa đơn điện tử phải theo định dạng chuẩn dữ liệu và phải ghi đầy đủ nội dung theo quy định của pháp luật về thuế, pháp luật về kế toán và quy định tại Điều 10 Nghị định này, bảo đảm phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh. Người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập.
...”
Như vậy, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua bao gồm cả cho biếu tặng hàng hóa, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định 254/2026/NĐ-CP.
1.2. Giá tính thuế GTGT đối với hàng hóa, dịch vụ biếu, tặng
Căn cứ khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP, giá tính thuế GTGT đối với hàng hóa dùng để cho, biếu, tặng được xác định theo quy định sau:
(1) Đối với hàng hóa, dịch vụ dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho: Giá tính thuế GTGT được xác định theo giá của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động.
Trong đó, hàng hóa, dịch vụ tiêu dùng nội bộ là hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung cấp để phục vụ nhu cầu tiêu dùng, không bao gồm:
- Hàng hóa, dịch vụ được sử dụng để tiếp tục hoạt động sản xuất, kinh doanh như xuất chuyển kho nội bộ, xuất vật tư, bán thành phẩm để phục vụ các công đoạn sản xuất, kinh doanh tiếp theo trong cùng cơ sở.
- Hàng hóa, dịch vụ được cơ sở kinh doanh xuất hoặc cung cấp để phục vụ hoạt động sản xuất, kinh doanh, bao gồm cả tài sản cố định do cơ sở tự xây dựng hoặc tự sản xuất.
- Tài sản điều chuyển giữa các đơn vị thành viên hạch toán phụ thuộc; tài sản điều chuyển khi chia, tách, hợp nhất, sáp nhập hoặc chuyển đổi loại hình doanh nghiệp; tài sản cố định đang sử dụng, đã trích khấu hao được điều chuyển theo giá trị ghi trên sổ kế toán giữa cơ sở kinh doanh và các đơn vị thành viên do cơ sở sở hữu 100% vốn, hoặc giữa các đơn vị thành viên cùng thuộc một cơ sở sở hữu 100% vốn để phục vụ sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT; tài sản góp vốn vào doanh nghiệp.
- Cơ sở kinh doanh thực hiện điều chuyển tài sản phải có lệnh điều chuyển kèm theo hồ sơ chứng minh nguồn gốc tài sản.
- Đối với tài sản góp vốn vào doanh nghiệp, cần có biên bản góp vốn sản xuất, kinh doanh; hợp đồng liên doanh, liên kết; biên bản định giá tài sản của Hội đồng giao nhận vốn góp hoặc văn bản định giá của tổ chức có chức năng theo quy định, kèm hồ sơ về nguồn gốc tài sản.
(3) Đối với cơ sở kinh doanh có hàng hóa, dịch vụ thuộc các điểm a, b, c khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP: Không phải tính thuế giá trị gia tăng theo quy định.
1.3. Mức phạt nếu không lập hóa đơn đối với hàng cho, biếu, tặng
Theo khoản 3 Điều 24 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung tại khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP, hành vi vi phạm quy định về lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ được xử lý theo các mức phạt sau:
“Điều 24. Xử phạt hành vi vi phạm quy định về lập hóa đơn khi bán hàng hóa, dịch vụ
[...]
3. Hành vi không lập hóa đơn theo quy định bị xử phạt như sau:
a) Phạt cảnh cáo đối với hành vi không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa 01 số hóa đơn;
b) Phạt tiền từ 1.000.000 đồng đến 2.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 02 số hóa đơn đến dưới 10 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định 01 số hóa đơn;
c) Phạt tiền từ 2.000.000 đồng đến 10.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 10 số hóa đơn đến dưới 50 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 02 số hóa đơn đến dưới 10 số hóa đơn;
[...]”
Lưu ý: Các mức phạt nêu trên áp dụng đối với tổ chức. Trường hợp cá nhân, hộ gia đình hoặc hộ kinh doanh thực hiện cùng hành vi vi phạm thì mức phạt được áp dụng bằng 1/2 mức phạt đối với tổ chức (Theo khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP)
Xem thêm: Hướng dẫn hạch toán, xuất hóa đơn hàng mẫu chuẩn theo quy định
2. Thuế đối với hàng cho, biếu, tặng được xử lý thế nào?
Hàng cho, biếu, tặng có thể phát sinh nghĩa vụ về thuế tùy từng trường hợp. Kế toán cần xác định đúng bản chất khoản tặng và đối tượng nhận để kê khai, tính thuế và ghi nhận chi phí theo quy định hiện hành.
2.1. Thuế Giá trị gia tăng
2.1.1. Đối với đơn vị cho biếu tặng
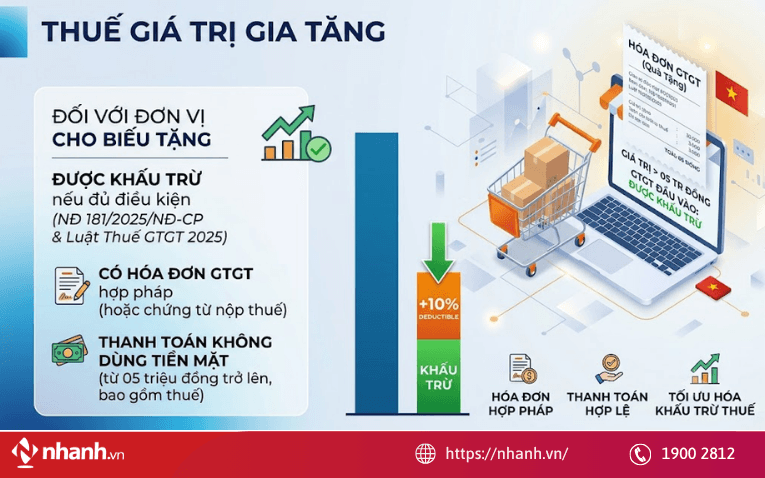
Theo khoản 7 Điều 23 Nghị định 181/2025/NĐ-CP, thuế GTGT đầu vào của hàng hóa, bao gồm hàng mua ngoài hoặc hàng hóa do doanh nghiệp tự sản xuất, được sử dụng để cho, biếu, tặng, khuyến mại, quảng cáo thì vẫn được khấu trừ nếu đáp ứng đủ điều kiện theo quy định.
Theo khoản 2 Điều 14 Luật Thuế GTGT 2025, thuế GTGT đầu vào của hàng hóa, dịch vụ dùng cho hoạt động biếu, tặng được khấu trừ khi đáp ứng các điều kiện sau:
- Có hóa đơn GTGT hợp pháp hoặc chứng từ nộp thuế GTGT ở khâu nhập khẩu, hoặc chứng từ nộp thuế GTGT thay cho nhà thầu nước ngoài.
- Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, bao gồm cả hàng nhập khẩu, có giá trị từ 05 triệu đồng trở lên đã bao gồm thuế GTGT.
2.1.2. Đối với đơn vị nhận biếu, tặng
Đơn vị nhận hàng biếu, tặng không phát sinh nghĩa vụ thanh toán cho hàng hóa được nhận. Do không có chứng từ thanh toán theo quy định, bên nhận không được khấu trừ thuế GTGT đầu vào trên hóa đơn của hàng hóa biếu, tặng.
2.2. Thuế thu nhập doanh nghiệp
2.2.1. Đối với đơn vị đi biếu, tặng
Theo Luật Thuế TNDN 2025, một khoản chi được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN khi đáp ứng các điều kiện theo quy định, trong đó gồm:
- Khoản chi thực tế phát sinh và có liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Có đầy đủ hóa đơn, chứng từ và chứng từ thanh toán không dùng tiền mặt theo quy định, trừ các trường hợp đặc thù được Chính phủ quy định.
Vì vậy, chi phí cho, biếu, tặng chỉ được tính vào chi phí được trừ nếu đáp ứng đầy đủ các điều kiện nêu trên. Trường hợp khoản chi không phục vụ hoạt động sản xuất, kinh doanh hoặc không có đủ hồ sơ, chứng từ hợp lệ thì phần chi phí liên quan có thể không được trừ khi tính thuế TNDN.
2.2.2. Đối với đơn vị nhận biếu, tặng
Theo điểm i khoản 2 Điều 3 Luật Thuế TNDN 2025, quy định như sau:
“Điều 3. Thu nhập chịu thuế
1. Thu nhập chịu thuế thu nhập doanh nghiệp bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và thu nhập khác quy định tại khoản 2 Điều này.
2. Thu nhập khác bao gồm:
…
i) Các khoản tài trợ, tặng cho bằng tiền hoặc hiện vật nhận được;”
Theo đó, doanh nghiệp nhận quà biếu, tặng bằng tiền hoặc hiện vật cần xác định và ghi nhận khoản thu nhập này theo quy định. Đối với hiện vật nhận được, giá trị tính vào thu nhập được xác định dựa trên giá trị của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm nhận.
2.3. Thuế thu nhập cá nhân
Việc xác định thuế TNCN đối với quà biếu, tặng cần căn cứ vào loại tài sản, hình thức tặng và đối tượng nhận quà. Cụ thể:
- Quà biếu, tặng là hiện vật
- Đối với tài sản không phải đăng ký quyền sở hữu, quyền sử dụng theo quy định như tivi, điện thoại, máy tính, đồ gia dụng…, cá nhân nhận quà không thuộc diện chịu thuế TNCN đối với thu nhập từ quà tặng.
- Đối với tài sản phải đăng ký quyền sở hữu hoặc quyền sử dụng như ô tô, xe máy, tàu thuyền, bất động sản và các tài sản khác thuộc diện đăng ký, cá nhân nhận quà phải thực hiện kê khai, nộp thuế TNCN theo quy định. Thuế TNCN được tính bằng 10% phần giá trị quà tặng vượt trên 10 triệu đồng cho mỗi lần nhận.
- Quà biếu, tặng bằng tiền
Các khoản tiền doanh nghiệp tặng cho người lao động như tiền thưởng lễ, Tết, sinh nhật hoặc các khoản hỗ trợ bằng tiền khác được xác định là thu nhập từ tiền lương, tiền công và tính vào thu nhập chịu thuế TNCN, trừ trường hợp thuộc diện miễn thuế theo quy định.
- Doanh nghiệp tặng voucher cho người lao động
Đối với voucher, phiếu mua hàng tặng cho người lao động, nghĩa vụ thuế TNCN được xác định dựa trên bản chất và cách thức phân bổ khoản lợi ích:
- Nếu voucher được cấp đích danh cho từng người lao động và được xác định là lợi ích do doanh nghiệp chi trả, giá trị voucher được tính vào thu nhập chịu thuế TNCN của người lao động.
- Nếu voucher được cấp phục vụ chung cho tập thể, không xác định cụ thể cá nhân được hưởng thì không tính vào thu nhập chịu thuế TNCN của từng người lao động.
Đối với thuế GTGT, việc phát hành voucher hoặc phiếu mua hàng không đồng nghĩa với việc doanh nghiệp đã phát sinh hoạt động bán hàng hóa, cung cấp dịch vụ. Doanh nghiệp thực hiện lập hóa đơn và kê khai thuế GTGT khi phát sinh việc giao hàng hóa hoặc cung cấp dịch vụ theo quy định.
Một giao dịch biếu tặng có thể đồng thời liên quan đến:
- Thuế GTGT
- Thuế TNDN
- Thuế TNCN trong một số trường hợp
- Hóa đơn, chứng từ đi kèm
- Cách ghi nhận chi phí của doanh nghiệp
Vì vậy, doanh nghiệp không nên chỉ nhìn vào việc "không thu tiền" để kết luận nghĩa vụ thuế.
👉 EcomTax hỗ trợ tư vấn doanh nghiệp rà soát toàn bộ nghiệp vụ thuế và chứng từ đối với hàng biếu tặng, từ đó xác định cách xử lý phù hợp với từng trường hợp thực tế.
3. Hướng dẫn hạch toán hàng biếu tặng cho từng trường hợp
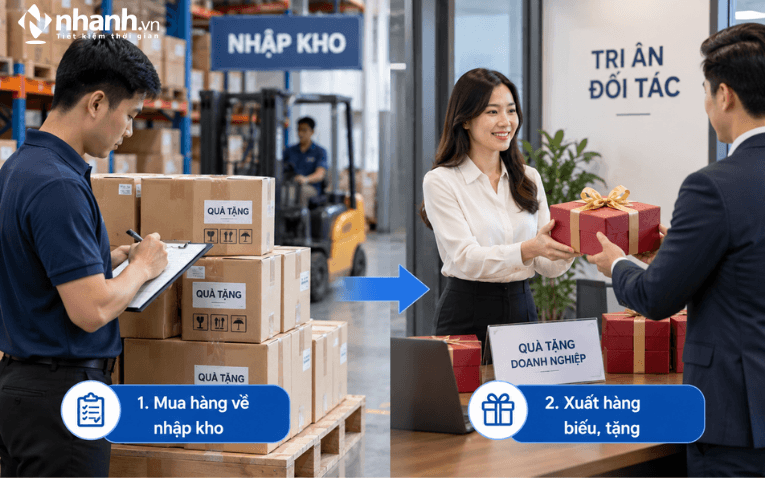
Cách hạch toán hàng biếu tặng phụ thuộc vào phương thức mua và thời điểm doanh nghiệp xuất hàng. Đối với hạch toán hàng biếu tặng không thu tiền, kế toán cần căn cứ vào từng trường hợp cụ thể để xác định tài khoản ghi nhận chi phí, hàng tồn kho và thuế GTGT.
Dưới đây là cách hạch toán hàng biếu tặng không thu tiền đối với hai trường hợp phổ biến:
3.1. Mua hàng về nhập kho rồi mới xuất biếu tặng
Trường hợp doanh nghiệp mua hàng về nhập kho trước, sau đó mới xuất hàng để biếu, tặng, kế toán có thể thực hiện hạch toán hàng biếu tặng theo hai thời điểm.
Khi mua quà: Căn cứ vào hóa đơn, chứng từ mua hàng, kế toán ghi nhận giá trị hàng hóa và thuế GTGT đầu vào được khấu trừ (nếu đủ điều kiện):
- Nợ TK 156: Giá trị hàng hóa mua làm quà biếu, tặng
- Nợ TK 133: Thuế GTGT đầu vào được khấu trừ
- Có TK 111/112/331: Tổng giá trị phải thanh toán cho người bán
Khi xuất hàng biếu, tặng: Doanh nghiệp lập hóa đơn theo quy định. Căn cứ hóa đơn xuất hàng biếu, tặng và chứng từ liên quan, kế toán ghi nhận:
- Nợ TK 641/642/622/623/627: Chi phí hàng hóa dùng để biếu, tặng theo mục đích sử dụng.
- Có TK 156: Giá trị hàng hóa xuất biếu, tặng
- Có TK 3331: Thuế GTGT đầu ra phải nộp trên hàng biếu, tặng
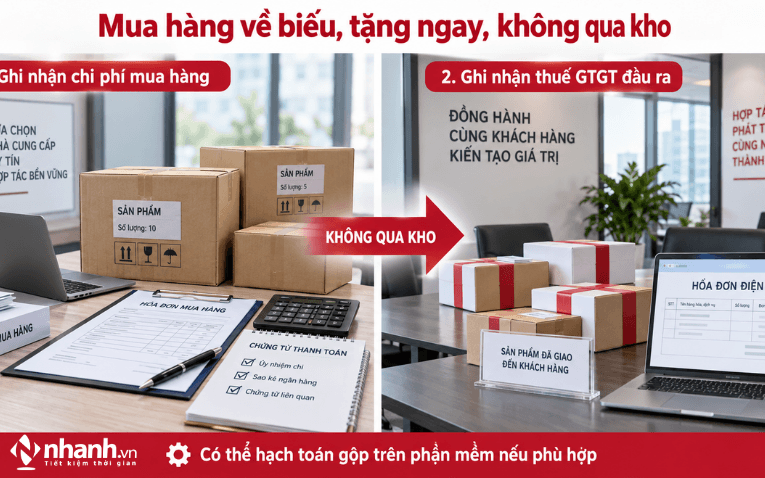
3.2. Mua hàng về biếu tặng ngay, không qua kho
Trường hợp doanh nghiệp mua hàng và chuyển trực tiếp cho người nhận mà không nhập kho, cách hạch toán hàng biếu tặng sẽ có sự khác biệt sau:
Bút toán 1: Ghi nhận chi phí mua hàng hóa dùng để biếu, tặng
- Căn cứ vào hóa đơn và chứng từ mua hàng, kế toán ghi nhận chi phí và thuế GTGT đầu vào được khấu trừ (nếu đủ điều kiện):
- Nợ TK 641/642/622/623/627: Chi phí hàng hóa dùng để biếu, tặng theo bộ phận sử dụng.
- Nợ TK 133: Thuế GTGT đầu vào được khấu trừ (nếu có)
- Có TK 111/112/331: Tổng số tiền phải thanh toán cho người bán
Bút toán 2: Ghi nhận thuế GTGT đầu ra của hàng biếu, tặng
Khi xuất hóa đơn hàng biếu, tặng, kế toán ghi nhận số thuế GTGT đầu ra phải nộp:
- Nợ TK 641/642/622/623/627: Thuế GTGT đầu ra tính vào chi phí theo mục đích sử dụng.
- Có TK 3331: Thuế GTGT đầu ra phải nộp
Lưu ý: Trường hợp thực hiện trên phần mềm kế toán, doanh nghiệp có thể hạch toán gộp hai bút toán trên thành một nghiệp vụ, nếu phần mềm và hệ thống tài khoản đang áp dụng cho phép:
- Nợ TK 641/642/622/623/627: Chi phí hàng biếu, tặng, bao gồm thuế GTGT đầu ra
- Nợ TK 133: Thuế GTGT đầu vào được khấu trừ (nếu có)
- Có TK 3331: Thuế GTGT đầu ra phải nộp
- Có TK 111/112/331: Số tiền phải thanh toán cho người bán
4. Câu hỏi thường gặp
Khi hạch toán hàng biếu tặng, kế toán thường có nhiều vướng mắc về hóa đơn, thuế GTGT, thuế TNDN và hồ sơ chứng từ. Dưới đây là giải đáp một số câu hỏi thường gặp để doanh nghiệp thực hiện đúng quy định.
4.1. Khi đem hàng ra biếu, tặng thì VAT đầu ra thế nào?
Khi doanh nghiệp đem hàng hóa đi biếu, tặng, nếu hàng hóa thuộc đối tượng chịu thuế GTGT thì vẫn phải tính và kê khai thuế GTGT đầu ra. Giá tính thuế được xác định theo giá của hàng hóa cùng loại hoặc tương đương tại thời điểm biếu, tặng, không căn cứ vào giá vốn của hàng hóa.
Vì vậy, khi hạch toán hàng biếu tặng, kế toán cần xác định riêng giá vốn hàng xuất và giá tính thuế GTGT.
4.2. Thuế GTGT đầu vào của quà tặng có được khấu trừ không?
Có.
Thuế GTGT đầu vào của hàng hóa mua ngoài dùng để cho, biếu, tặng phục vụ hoạt động sản xuất kinh doanh của doanh nghiệp được kê khai khấu trừ toàn bộ nếu đáp ứng đủ điều kiện về hóa đơn GTGT hợp lệ và chứng từ thanh toán không dùng tiền mặt (đối với hóa đơn từ 20 triệu đồng trở lên).
4.3. Có nhất thiết mỗi người nhận quà phải xuất một hóa đơn?
Doanh nghiệp không nhất thiết phải lập một hóa đơn riêng cho từng khách hàng nhận quà. Đối với hàng hóa, dịch vụ dùng để cho, biếu, tặng theo đúng quy định, doanh nghiệp có thể lập hóa đơn tổng hợp theo tháng hoặc quý, đồng thời lưu kèm danh sách người nhận và các chứng từ, hồ sơ liên quan.
4.4. Chi phí mua quà có được trừ khi tính thuế TNDN không?
Có.
Chi phí mua quà biếu, tặng có thể được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, nếu khoản chi thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh và có đầy đủ hóa đơn, chứng từ theo quy định.
Đối với các khoản chi thuộc trường hợp phải thanh toán không dùng tiền mặt, doanh nghiệp cũng cần đáp ứng điều kiện về chứng từ thanh toán không dùng tiền mặt. Nếu không đáp ứng đủ điều kiện, khoản chi có thể bị loại khi quyết toán thuế TNDN.
4.5. Bộ hồ sơ, chứng từ cần chuẩn bị khi hạch toán hàng biếu tặng gồm những gì?
Để hạch toán hàng biếu tặng đầy đủ và có cơ sở khi quyết toán thuế, doanh nghiệp nên chuẩn bị các hồ sơ, chứng từ liên quan như:
- Quyết định hoặc văn bản phê duyệt biếu tặng hàng hóa.
- Danh sách khách hàng hoặc đối tác nhận quà.
- Phiếu xuất kho đối với hàng hóa biếu tặng.
- Hóa đơn GTGT xuất hàng biếu tặng (ghi rõ “hàng biếu tặng, không thu tiền”).
- Hợp đồng, thỏa thuận (nếu biếu tặng trong khuôn khổ chương trình hợp tác).
- Chứng từ vận chuyển (nếu có giao hàng).
- Tài liệu hoặc chương trình marketing (nếu biếu tặng nằm trong chiến dịch quảng cáo, khuyến mãi).
- Chứng từ chứng minh giá trị quà tặng (nếu cơ quan thuế yêu cầu kiểm tra).
- Biên bản bàn giao hoặc ký nhận của người nhận quà (nếu cần thiết).
Việc chuẩn bị đầy đủ hồ sơ đối với hàng biếu tặng giúp doanh nghiệp chứng minh tính hợp pháp của các giao dịch, đảm bảo tuân thủ quy định về thuế và tránh các rủi ro pháp lý khi bị cơ quan thuế kiểm tra.
Hạch toán hàng biếu tặng cần được thực hiện đồng bộ với quy định về hóa đơn, thuế GTGT, thuế TNDN và thuế TNCN. Tùy từng trường hợp mua hàng nhập kho hay tặng ngay để kế toán lựa chọn hình thức hạch toán và chuẩn bị đầy đủ hồ sơ, chứng từ hợp lệ.