Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


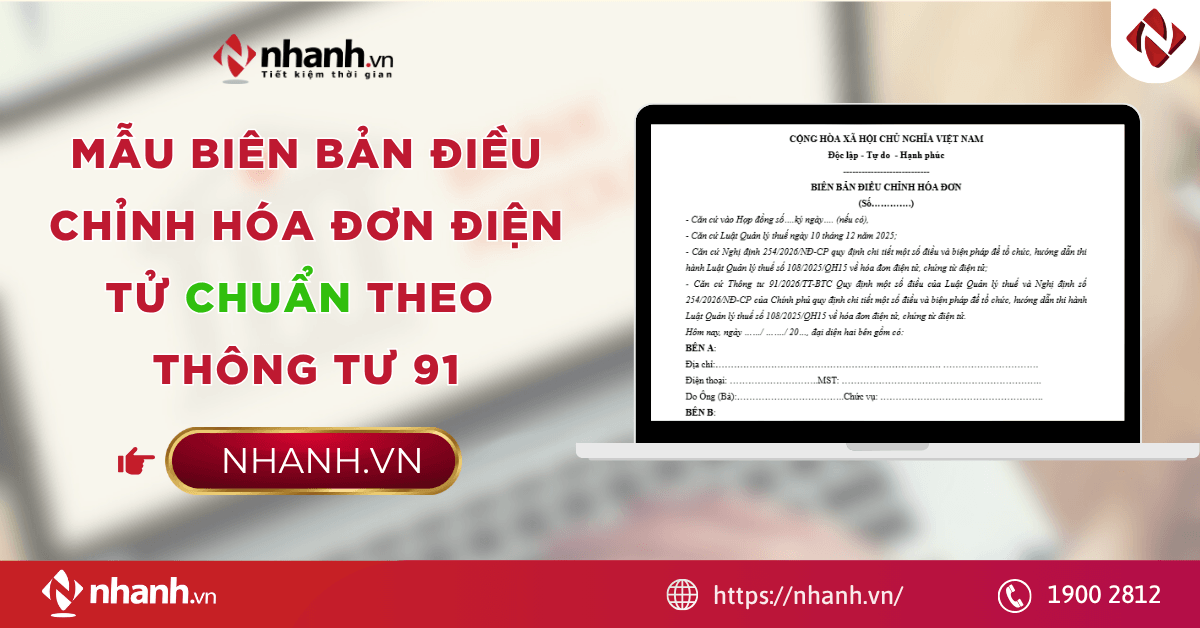
Biên bản điều chỉnh hóa đơn được sử dụng để ghi nhận nội dung sai sót và thống nhất cách xử lý giữa bên bán và bên mua trong những trường hợp cần điều chỉnh hóa đơn điện tử. Việc lập biên bản đúng nội dung, đúng thời điểm và đồng nhất với hóa đơn điều chỉnh giúp doanh nghiệp có đầy đủ căn cứ giải trình và hạn chế sai sót khi kê khai thuế.
- 1. Khi nào phải lập biên bản điều chỉnh hóa đơn điện tử?
- 2. Mẫu biên bản điều chỉnh hóa đơn điện tử theo Thông tư 91/2026
- 2.1. Mẫu biên bản điều chỉnh hóa đơn điện tử sai đơn giá
- 2.2. Mẫu biên bản điều chỉnh hóa đơn sai mã số thuế
- 2.3. Mẫu biên bản điều chỉnh hóa đơn sai tên hàng hóa, dịch vụ
- 2.4. Mẫu biên bản điều chỉnh hóa đơn sai tên thuế suất
- 3. Hướng dẫn ghi nội dung biên bản điều chỉnh hóa đơn điện tử
- 4. Cách kê khai hóa đơn điều chỉnh theo Thông tư 91
1. Khi nào phải lập biên bản điều chỉnh hóa đơn điện tử?
Căn cứ Điều 10 Thông tư 91/2026/TT-BTC hướng dẫn về xử lý hóa đơn điện tử đã lập như sau:
“Trước khi điều chỉnh, thay thế hóa đơn điện tử đã lập sai theo quy định tại điểm b khoản 1 Điều này: Trường hợp người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thì người bán và người mua 18 phải lập văn bản thỏa thuận ghi rõ nội dung sai; trường hợp người mua là cá nhân thì người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có). Người bán thực hiện lưu giữ văn bản thỏa thuận tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.”
Như vậy, khi thay thế hóa đơn đã lập có sai sót, người bán và người mua phải lập biên bản thay thế hóa đơn đối với các lỗi liên quan đến mã số thuế; tên hoặc quy cách, chất lượng hàng hóa ghi trên hóa đơn; số tiền trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác (trừ trường hợp được quy định tại điểm a khoản này).
Lưu ý: Người bán có trách nhiệm lưu trữ văn bản thỏa thuận tại đơn vị và cung cấp khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
2. Mẫu biên bản điều chỉnh hóa đơn điện tử theo Thông tư 91/2026
Khi phát hiện sai sót trên hóa đơn điện tử, doanh nghiệp cần lập biên bản điều chỉnh hóa đơn với nội dung phù hợp. Dưới đây là một số mẫu được sử dụng phổ biến trong các trường hợp cụ thể:
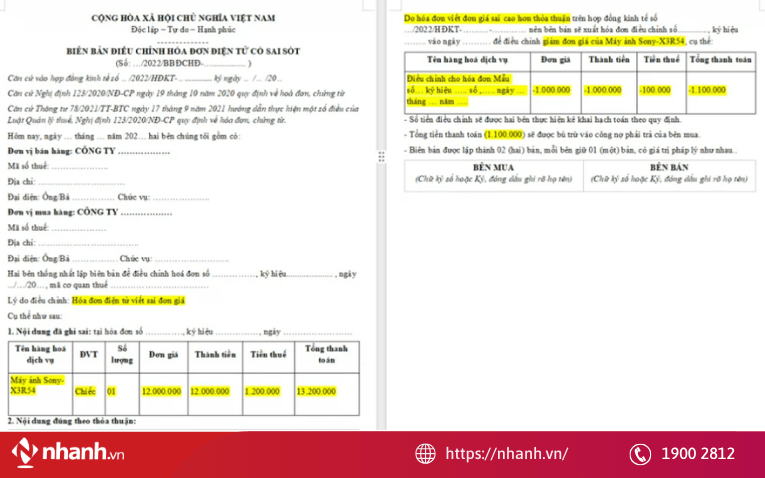
2.1. Mẫu biên bản điều chỉnh hóa đơn điện tử sai đơn giá
Trường hợp hóa đơn ghi sai đơn giá, biên bản điều chỉnh hóa đơn sai sót về giá cần ghi rõ đơn giá đã ghi, đơn giá đúng và phần giá trị cần điều chỉnh. Nội dung phải thống nhất với hóa đơn điện tử điều chỉnh.
2.2. Mẫu biên bản điều chỉnh hóa đơn sai mã số thuế
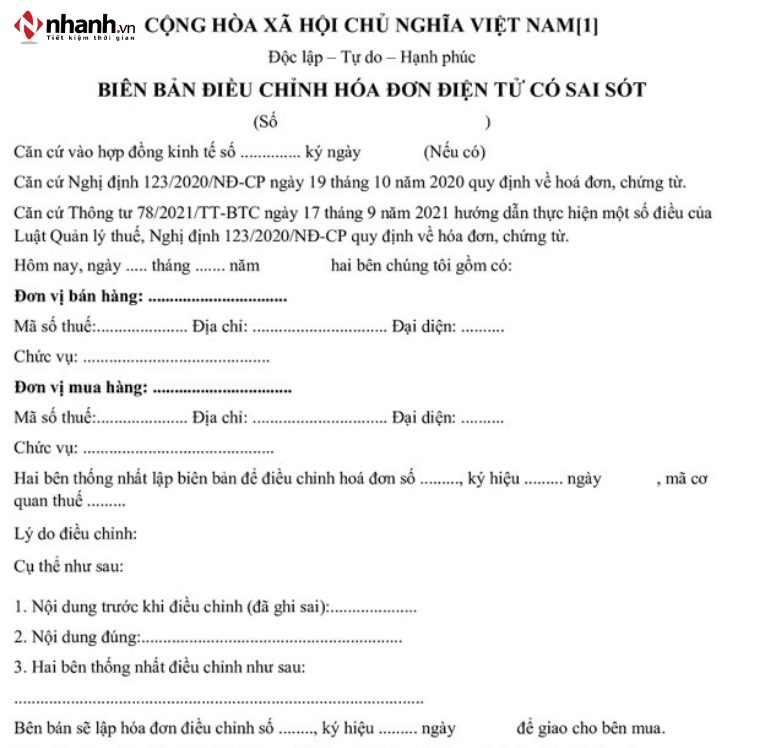
Với hóa đơn ghi sai mã số thuế, biên bản cần xác định rõ mã số thuế đã ghi sai và mã số thuế chính xác của người mua. Các thông tin liên quan nên được đối chiếu với hồ sơ đăng ký thuế trước khi lập.
2.3. Mẫu biên bản điều chỉnh hóa đơn sai tên hàng hóa, dịch vụ
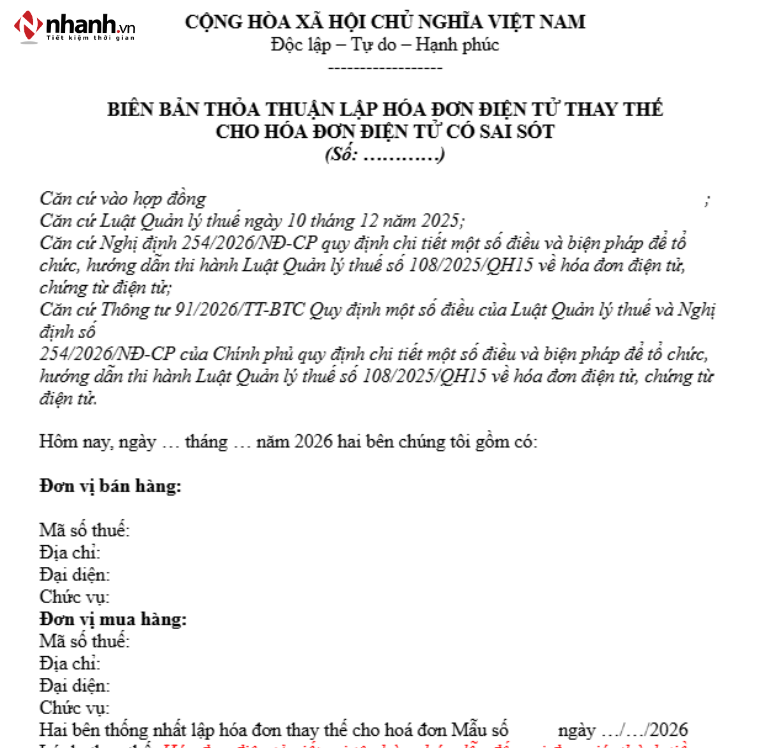
Nếu tên hàng hóa, dịch vụ trên hóa đơn không chính xác, biên bản cần ghi rõ nội dung đã lập và nội dung đúng cần điều chỉnh. Cách ghi phải bảo đảm phù hợp với giao dịch thực tế và hóa đơn điều chỉnh.
2.4. Mẫu biên bản điều chỉnh hóa đơn sai tên thuế suất
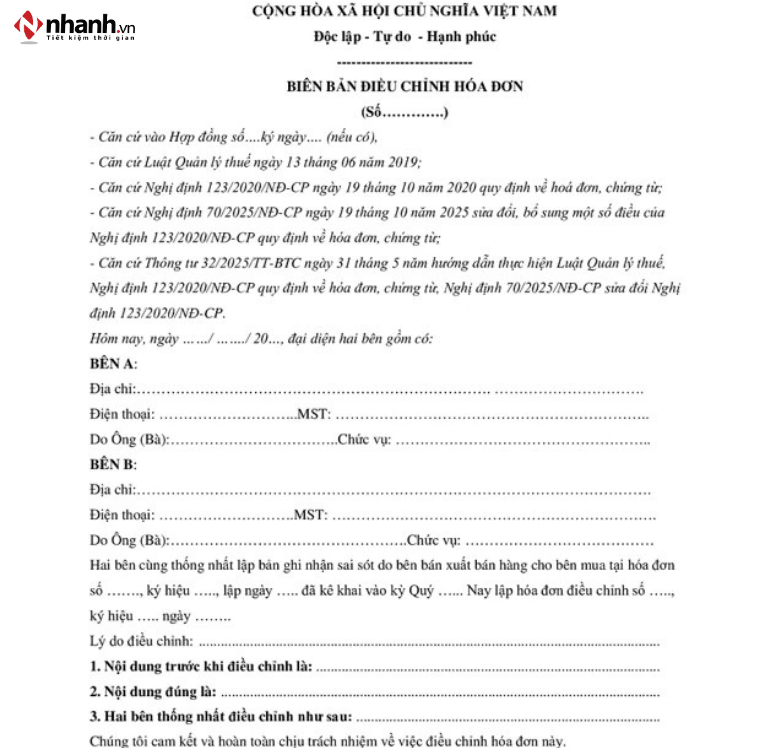
Đối với hóa đơn sai thuế suất, biên bản điều chỉnh hóa đơn cần thể hiện thuế suất đã ghi, thuế suất đúng và phần tiền thuế có liên quan. Doanh nghiệp cần xác định đúng thuế suất áp dụng tại thời điểm phát sinh giao dịch.
Biên bản điều chỉnh là một phần trong quy trình xử lý hóa đơn sai sót. Tuy nhiên, doanh nghiệp cần đảm bảo việc điều chỉnh được thực hiện thống nhất giữa:
Hóa đơn gốc → Biên bản điều chỉnh → Hóa đơn điều chỉnh → Hồ sơ kê khai liên quan
👉 Giải pháp xuất hóa đơn điện tử Nhanh.vn sẽ giúp doanh nghiệp quản lý lịch sử hóa đơn, tra cứu nhanh hóa đơn đã phát hành và hỗ trợ kiểm soát quy trình xử lý hóa đơn sai sót.
3. Hướng dẫn ghi nội dung biên bản điều chỉnh hóa đơn điện tử
Để giúp bạn dễ dàng ghi các thông tin trên biên bản điều chỉnh hóa đơn. Dưới đây là hướng dẫn chi tiết cách ghi nội dung biên bản điều chỉnh hóa đơn điện tử mới nhất 2026 bạn có thể tham khảo:
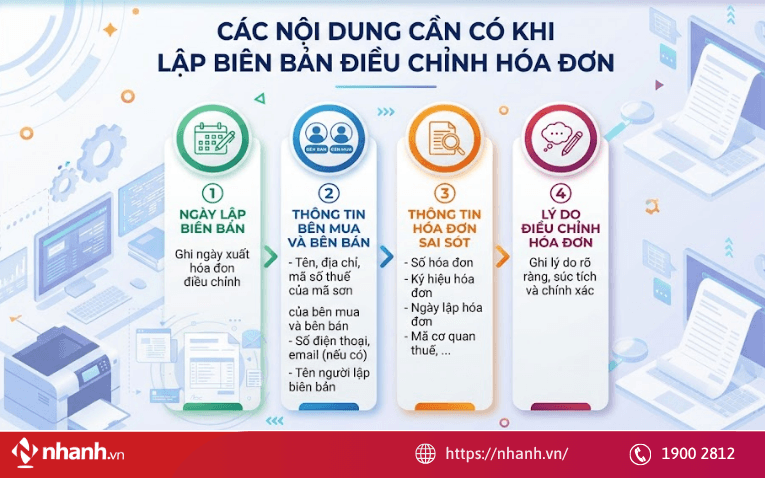
Ngày lập Biên bản: Ghi ngày hai bên thống nhất lập biên bản, thông thường là ngày liền kề hoặc cùng ngày với ngày xuất hóa đơn thay thế.
Thông tin các bên (Bên Bán và Bên Mua):
- Điền đầy đủ các thông tin gồm: Tên đơn vị, Địa chỉ, Mã số thuế.
- Ghi họ tên và chức vụ của người đại diện có trách nhiệm ký biên bản.
- Trường hợp cần thiết, có thể bổ sung Số điện thoại, Email.
Thông tin hóa đơn có sai sót (Hóa đơn gốc được thay thế):
Nêu đầy đủ: Số hóa đơn, Ký hiệu hóa đơn, Ngày lập hóa đơn và Mã Cơ quan thuế (đối với hóa đơn có mã).
Nội dung Sai sót và Nội dung Đúng:
- Lý do Thay thế hóa đơn: Trình bày nguyên nhân thay thế một cách ngắn gọn, cụ thể và chính xác.
- Ví dụ 1 (Sai thông tin bắt buộc không liên quan đến tiền): “Sai Mã số thuế và Địa chỉ người mua.”
- Ví dụ 2 (Sai thông tin liên quan đến tiền): “Sai Số lượng, Đơn giá và Thành tiền của mặt hàng [tên hàng hóa].”
- Nội dung đã ghi sai: Nêu cụ thể những thông tin bị ghi không chính xác trên hóa đơn cũ.
- Ví dụ: “Địa chỉ người mua được ghi là [địa chỉ cũ].”
- Ví dụ: “Số lượng mặt hàng A được ghi là [số lượng cũ]; Đơn giá ghi là [đơn giá cũ].”
- Nội dung đúng theo thỏa thuận/thực tế (sẽ ghi trên Hóa đơn Thay thế): Ghi lại các thông tin chính xác mà hai bên đã thống nhất.
- Ví dụ: “Địa chỉ chính xác của người mua là [địa chỉ mới].”
- Ví dụ: “Số lượng mặt hàng A đúng là [số lượng mới]; Đơn giá đúng là [đơn giá mới].”
Thỏa thuận Lập hóa đơn thay thế:
- Hai bên thống nhất việc hủy bỏ hóa đơn có sai sót.
- Bên Bán tiến hành lập Hóa đơn mới (ghi rõ Số, Ký hiệu, Ngày lập) nhằm thay thế hóa đơn có sai sót nêu trên.
- Hai bên cam kết thực hiện kê khai thuế dựa trên hóa đơn thay thế.
Lưu ý:
Đối với hóa đơn có sai sót đã được kê khai thuế, doanh nghiệp ngoài việc lập biên bản điều chỉnh còn cần thực hiện lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo quy định.
Nếu hóa đơn chỉ sai tên hoặc địa chỉ người mua nhưng mã số thuế được ghi chính xác, người bán cần thông báo cho người mua về sai sót và không phải lập lại hóa đơn.
4. Cách kê khai hóa đơn điều chỉnh theo Thông tư 91
Trường hợp phát sinh hóa đơn thay thế/hóa đơn điều chỉnh, doanh nghiệp cần xác định sai sót cũng như mức độ ảnh hưởng của việc lập hóa đơn thay thế/hóa đơn điều chỉnh đối với nghĩa vụ thuế của kỳ gốc và thực hiện kê khai theo hướng dẫn sau:
|
Sai sót |
Chỉ tiêu tờ khai |
Thủ tục |
|
Sai sót của việc lập hóa đơn thay thế/hóa đơn điều chỉnh không làm ảnh hưởng đến tiền thuế phải nộp, tiền thuế được khấu trừ |
Sai chỉ tiêu [23]: Giá trị hàng hóa mua vào [29],[30],[32],[32a]: Doanh thu hàng hóa, dịch vụ bán ra chịu thuế suất GTGT 0%; Doanh thu hàng hóa dịch vụ bán ra chịu thuế suất GTGT 5%; Doanh thu hàng hóa dịch vụ bán ra chịu thuế suất GTGT 10%; Doanh thu hàng hóa dịch vụ bán ra không tính thuế |
Không phải nộp Tờ khai bổ sung. DN chỉ cần nộp bản giải trình khai bổ sung và các tài liệu có liên quan. |
|
Trường hợp ảnh hưởng của khai bổ sung dẫn đến tăng số thuế phải nộp hoặc giảm số thuế đã được hoàn của kỳ gốc |
Sai sót làm tăng, giảm chỉ tiêu [40] “KHBS” |
Lập Tờ khai bổ sung, bản giải trình: Tại tờ khai của kỳ bị sai: - Điều chỉnh thuế GTGT đầu vào trên chỉ tiêu [23], [24], [25] về số đúng kèm KHBS - Điều chỉnh chỉ tiêu: [29], [30], [31], [32], [33] về số đúng kèm KHBS Phải nộp đủ số tiền thuế thiếu và tiền chậm nộp. Nếu chỉ tiêu [40] “KHBS” <0: Theo dõi bù trừ với thuế phải nộp kỳ sau. |
|
Nếu ảnh hưởng của khai bổ sung chỉ làm tăng hoặc giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau của kỳ gốc |
Sai sót chỉ làm ảnh hưởng tăng, giảm chỉ tiêu [43] |
Lập Tờ khai bổ sung, Bản giải trình: Tại tờ khai của kỳ bị sai: - Điều chỉnh thuế GTGT đầu vào trên chỉ tiêu [23], [24], [25] về số đúng kèm KHBS - Điều chỉnh chỉ tiêu: [29], [30], [31], [32], [33] về số đúng kèm KHBS Trên tờ khai của kỳ phát hiện: - Trường hợp chỉ tiêu [43] “KHBS” >0: Kê khai chênh lệch tăng vào chỉ tiêu [38] của kỳ phát hiện. - Trường hợp chỉ tiêu [43] “KHBS” <0: Kê khai chênh lệch giảm vào chỉ tiêu [37] của kỳ phát hiện. |
Lưu ý: Doanh nghiệp cần đảm bảo chỉ tiêu [22] của kỳ này khớp với chỉ tiêu [43] trên tờ khai chính thức của kỳ trước liền kề, đồng thời không điều chỉnh số liệu lũy kế trên các tờ khai.
Biên bản điều chỉnh hóa đơn là nội dung quan trọng để ghi nhận sai sót và thống nhất nội dung xử lý giữa người bán và người mua khi thực hiện điều chỉnh hóa đơn điện tử. Doanh nghiệp cần xác định đúng nguyên nhân, ghi rõ nội dung sai và nội dung cần điều chỉnh, bảo đảm thống nhất với hóa đơn điều chỉnh. Sau khi lập hóa đơn, kế toán tiếp tục xác định đúng kỳ kê khai thuế theo từng trường hợp để hạn chế sai sót và rủi ro khi kiểm tra hồ sơ.