Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


Kê khai bổ sung thuế GTGT là nghiệp vụ cần thực hiện khi doanh nghiệp phát hiện sai sót trên tờ khai thuế đã nộp. Từ kê khai thiếu doanh thu, sai thuế GTGT đầu ra đến bỏ sót hóa đơn đầu vào, mỗi trường hợp có cách điều chỉnh khác nhau. Trong bài chia sẻ dưới đây, tôi sẽ hướng dẫn chi tiết quy định, nguyên tắc và cách thực hiện kê khai bổ sung thuế GTGT.

1. Quy định về kê khai bổ sung thuế GTGT
Khi phát hiện sai sót trên hồ sơ đã nộp, người nộp thuế cần thực hiện kê khai bổ sung thuế GTGT theo đúng quy định.
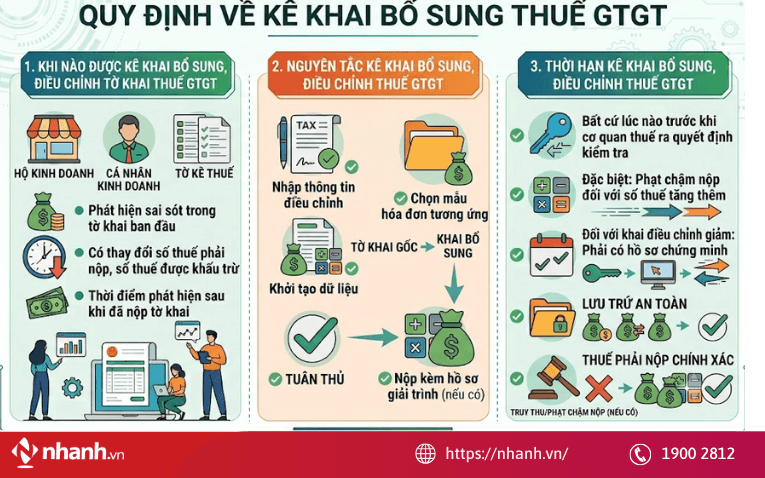
1.1. Khi nào được kê khai bổ sung, điều chỉnh tờ khai thuế GTGT
Căn cứ khoản 5 Điều 12 Luật Quản lý thuế 2025 và Điều 12 Nghị định 252/2026/NĐ-CP, người nộp thuế được kê khai bổ sung, điều chỉnh tờ khai thuế GTGT trong các trường hợp sau:
(1) Phát hiện sai trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra
(2) Đang bị thanh tra, kiểm tra nhưng kỳ thuế bị sai không nằm trong phạm vi/thời kỳ bị kiểm tra
(3) Hồ sơ thuộc trường hợp cơ quan điều tra yêu cầu không được khai bổ sung để phục vụ điều tra vụ án
(4) Kỳ thuế đã bị thanh tra, kiểm tra xong nhưng nay phát hiện còn sai làm tăng thuế phải nộp hoặc giảm thuế được miễn/giảm/khấu trừ/hoàn/số thuế nộp thừa
(5) Các trường hợp thực hiện theo kết luận, quyết định của cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế:
- Có kết luận hoặc quyết định của cơ quan nhà nước làm thay đổi nghĩa vụ thuế, trừ kết luận sau thanh tra, kiểm tra thuế.
- Cơ quan điều tra, Tòa án, Kiểm toán nhà nước, cơ quan thanh tra hoặc cơ quan thuế kết luận người bán sử dụng hóa đơn không hợp pháp hoặc sử dụng không hợp pháp hóa đơn.
Xem thêm: [Giải đáp] Có được nộp tờ khai bổ sung điều chỉnh, bổ sung khi kê khai sai?
1.2. Thời hạn kê khai bổ sung, điều chỉnh thuế GTGT
Theo khoản 5 Điều 12 Luật Quản lý thuế 2025, người nộp thuế phát hiện hồ sơ khai thuế, khoản thu khác đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế, khoản thu khác của kỳ tính thuế có sai sót đối với các trường hợp sau:
- Trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra;
- Hồ sơ không thuộc phạm vi hoặc thời kỳ thanh tra, kiểm tra thuế, khoản thu khác được nêu trong quyết định thanh tra, kiểm tra;
- Hồ sơ không thuộc trường hợp cơ quan điều tra yêu cầu không được khai bổ sung để phục vụ điều tra vụ án;
- Người nộp thuế phát hiện hồ sơ khai thuế đã nộp còn sai, sót liên quan đến phạm vi, thời kỳ đã thanh tra, kiểm tra, làm tăng số thuế phải nộp hoặc giảm số thuế được miễn, giảm, hoàn, khấu trừ, số thuế đã nộp thừa thì được bổ sung hồ sơ giải trình với cơ quan thuế.
- Cơ quan thuế có trách nhiệm rà soát hồ sơ giải trình liên quan đến phạm vi, thời kỳ đã thanh tra, kiểm tra. Trường hợp chấp thuận hồ sơ giải trình của người nộp thuế, cơ quan thuế ban hành thông báo chấp thuận để người nộp thuế điều chỉnh hồ sơ khai thuế.
- Người nộp thuế bị xử lý theo quy định như trường hợp cơ quan thuế hoặc cơ quan có thẩm quyền thanh tra, kiểm tra phát hiện sai sót. Công chức thanh tra, kiểm tra thuế liên quan đến hồ sơ giải trình chịu trách nhiệm về sai sót chưa được phát hiện đầy đủ qua kiểm tra nếu không tuân thủ đúng quy định tại điểm n khoản 1 Điều 38 Luật Quản lý thuế 2025;
- Các trường hợp khai bổ sung theo kết luận, quyết định của cơ quan nhà nước có thẩm quyền liên quan đến việc xác định nghĩa vụ thuế của người nộp thuế.
Trường hợp khai bổ sung làm tăng số thuế phải nộp hoặc giảm số thuế được khấu trừ, miễn, giảm, hoàn thì người nộp thuế bị xử lý theo quy định như trường hợp cơ quan thuế hoặc cơ quan có thẩm quyền thanh tra, kiểm tra phát hiện;
- Chính phủ quy định các trường hợp cơ quan điều tra đề nghị không được khai bổ sung hồ sơ khai thuế, khoản thu khác để phục vụ điều tra vụ án và trách nhiệm thông báo của cơ quan điều tra cho cơ quan thuế khi kết thúc yêu cầu liên quan đến vụ án theo điểm c khoản 5 Điều 12 Luật Quản lý thuế 2025. Đồng thời, Chính phủ quy định các trường hợp khai bổ sung theo kết luận, quyết định của cơ quan nhà nước có thẩm quyền liên quan đến việc xác định nghĩa vụ thuế theo điểm đ khoản 5 Điều 12 Luật này.
Như vậy, thời hạn kê khai bổ sung thuế GTGT từ ngày 01/7/2026 là 05 năm, tính từ ngày hết thời hạn nộp hồ sơ khai thuế, khoản thu khác của kỳ tính thuế có sai, sót theo khoản 5 Điều 12 Luật Quản lý thuế 2025.
2. Nguyên tắc kê khai bổ sung thuế
Theo quy định tại khoản 5 Điều 12 Luật Quản lý thuế 2025 và căn cứ thao tác thực tế trên phiên bản HTKK mới nhất, việc kê khai bổ sung thuế GTGT được thực hiện theo các nguyên tắc sau:
- Người nộp thuế cần hoàn tất việc nộp tờ khai chính thức trước khi lập tờ khai bổ sung. Nếu phát sinh nhiều lần điều chỉnh, muốn lập tờ khai bổ sung lần thứ N thì trước đó phải hoàn thành và ghi nhận tờ khai bổ sung lần thứ (N-1) trên hệ thống.
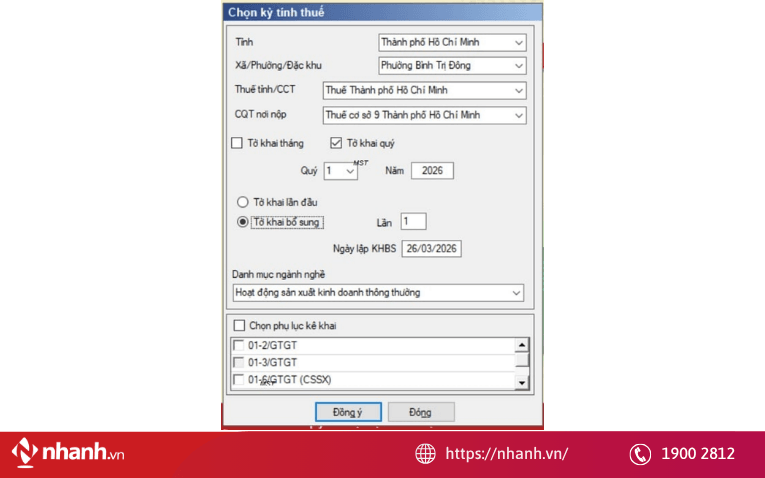
- Tại màn hình nhập kỳ tính thuế, người nộp thuế chọn trạng thái “Tờ khai bổ sung”. Hệ thống sẽ hiển thị các trường thông tin để nhập số lần bổ sung, ngày lập tờ khai và lựa chọn các phụ lục liên quan.
- Ngày lập tờ khai bổ sung phải nằm trong thời hạn 05 năm kể từ ngày hết hạn nộp tờ khai chính thức theo quy định.
- Nếu tờ khai lần đầu hoặc các lần bổ sung trước đã kê khai phụ lục, khi lập tờ khai bổ sung, hệ thống sẽ tự động chọn các phụ lục tương ứng. Người nộp thuế có thể tích chọn thêm phụ lục chưa kê khai nếu cần điều chỉnh hoặc bổ sung thông tin.
- HTKK tự động lấy dữ liệu từ tờ khai gần nhất của cùng kỳ tính thuế làm dữ liệu ban đầu cho tờ khai bổ sung. Cụ thể:
- Với tờ khai bổ sung lần 1, hệ thống lấy dữ liệu từ tờ khai chính thức lần đầu;
- Với tờ khai bổ sung lần thứ N, hệ thống lấy dữ liệu từ tờ khai bổ sung lần thứ (N-1).
- Người nộp thuế nhập lý do điều chỉnh tại phụ lục 01-1/KHBS, sau đó thực hiện điều chỉnh trực tiếp trên tờ khai 01/KHBS. Khi hoàn tất, hệ thống sẽ tự động cập nhật các chỉ tiêu liên quan dựa trên số liệu đã điều chỉnh.
3. Hướng dẫn kê khai bổ sung, điều chỉnh thuế GTGT
Sau khi xác định được trường hợp cần điều chỉnh, người nộp thuế cần thực hiện kê khai bổ sung đúng trình tự. Dưới đây là hướng dẫn kê khai bổ sung thuế GTGT theo từng trường hợp.
3.1. Điều chỉnh tăng đầu ra
Khi phát hiện số thuế GTGT đầu ra đã kê khai thấp hơn thực tế, người nộp thuế cần thực hiện điều chỉnh để xác định lại số thuế phải nộp. Dưới đây là hướng dẫn chi tiết cách điều chỉnh tờ khai thuế GTGT trên phần mềm HTKK mới nhất:
Bước 1: Đăng nhập vào phần mềm HTKK
Người nộp thuế đăng nhập vào phần mềm HTKK => Chọn tờ khai đã kê khai sai và cần lập tờ khai bổ sung.
Bước 2: Chọn kỳ kê khai sai
Xác định kỳ tính thuế có sai sót, sau đó chọn đúng kỳ tương ứng=> Chọn Tờ khai bổ sung, nhập số lần khai bổ sung và kiểm tra ngày lập hồ sơ KHBS => Sau khi hoàn tất, nhấn “Đồng ý” để mở tờ khai và thực hiện điều chỉnh.
Bước 3: Điều chỉnh tờ khai
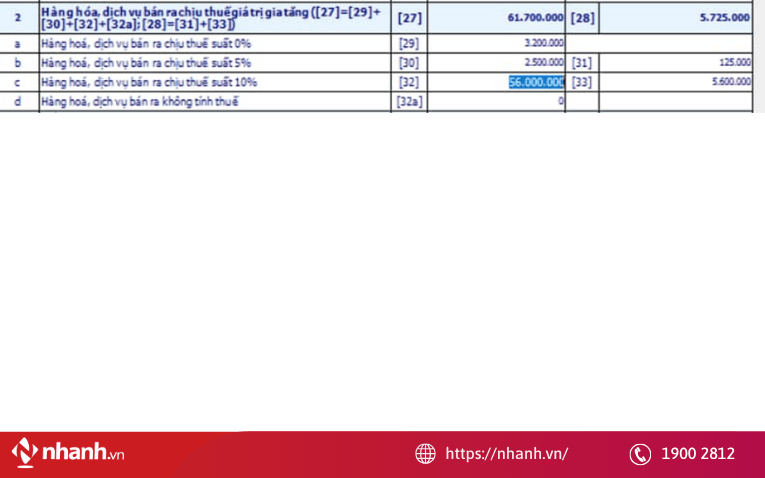
Nhập lại số liệu chính xác tại các chỉ tiêu có sai sót. HTKK sẽ dựa trên dữ liệu của hồ sơ gần nhất để xác định phần chênh lệch. Nguyên tắc lấy dữ liệu như sau:
- Khai bổ sung lần 1: Lấy số liệu từ tờ khai ban đầu.
- Khai bổ sung lần 2: Lấy số liệu từ tờ khai bổ sung lần 1.
- Khai bổ sung lần 3 trở đi: Lấy dữ liệu từ lần bổ sung ngay trước đó.
Sau khi cập nhật, phần mềm tự động tổng hợp phần chênh lệch giữa số liệu trước và sau điều chỉnh.
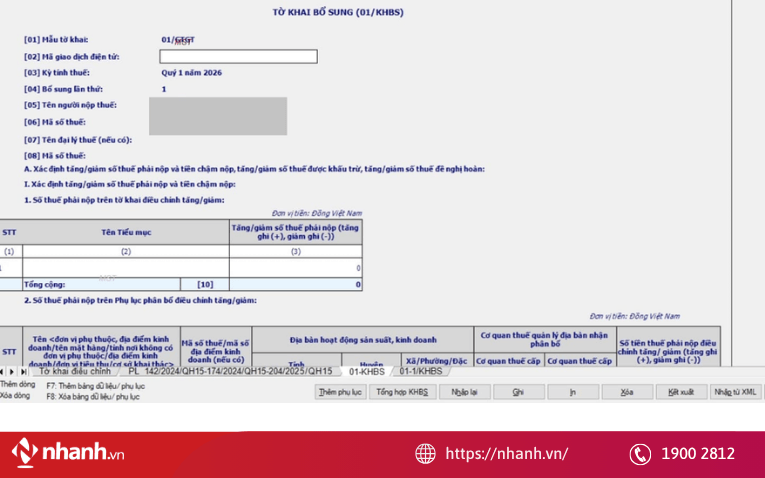
Bước 4: Nhập mã giao dịch điện tử Tại tab “01-KHBS”
Tại tab “01-KHBS”, nhập mã giao dịch điện tử của hồ sơ khai thuế lần đầu đã gửi cơ quan thuế. Mã giao dịch giúp xác định và liên kết hồ sơ bổ sung với tờ khai ban đầu.
Bước 5: Vào tab “Tổng hợp KHBS”
Chọn “Tổng hợp KHBS” để HTKK tự động cập nhật số liệu chênh lệch vào hồ sơ khai bổ sung. Dữ liệu sẽ được tổng hợp vào:
- Tờ khai bổ sung mẫu 01/KHBS;
- Bản giải trình khai bổ sung mẫu 01-1/KHBS.
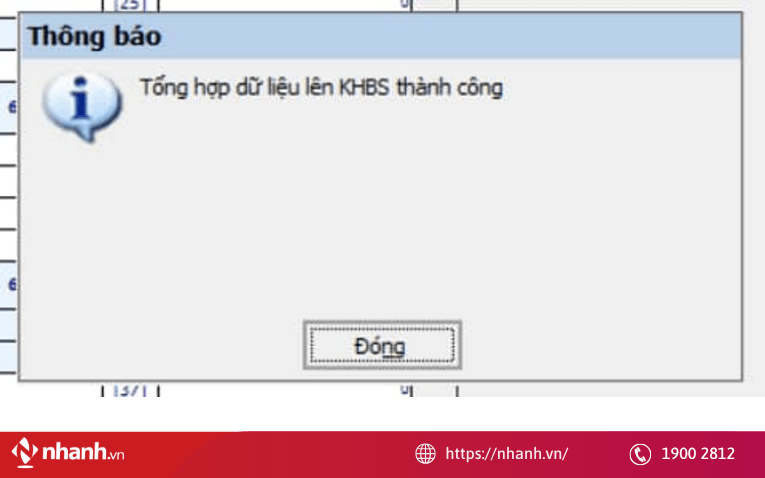
- Sau đó, chọn “Ghi” để lưu dữ liệu. Nếu hệ thống thông báo “Tổng hợp dữ liệu lên KHBS thành công”, nhấn “Đóng” để hoàn tất.
Bước 6: Xác định kết quả kê khai bổ sung
Kiểm tra số liệu trên tờ khai 01/KHBS, tại Phần A - Xác định tăng, giảm số thuế phải nộp, số thuế được khấu trừ hoặc số thuế đề nghị hoàn.
Bước 7: Ghi lý do điều chỉnh bổ sung
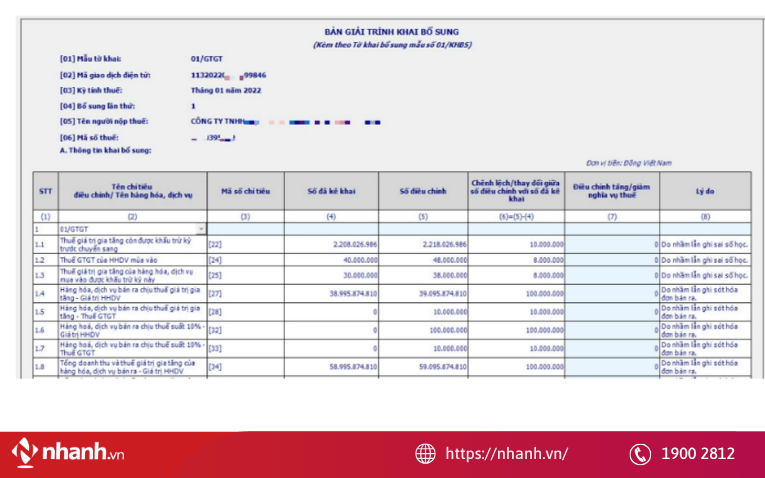
Mở Bản giải trình khai bổ sung mẫu 01-1/KHBS và ghi rõ nguyên nhân đối với từng chỉ tiêu có thay đổi.
- Giải trình cụ thể cho từng chỉ tiêu điều chỉnh.
- Không ghi chung một lý do cho toàn bộ sai sót như trước đây.
Bước 8: Kiểm tra và lưu hồ sơ
Rà soát lại toàn bộ số liệu và nội dung giải trình => Sau đó chọn “Ghi” để lưu hồ sơ HTKK sẽ lưu đồng thời dữ liệu trên:
- Tờ khai bổ sung 01/KHBS;
- Bản giải trình khai bổ sung 01-1/KHBS.
Bước 9: Nộp tờ khai bổ sung online
Sau khi hoàn tất hồ sơ trên HTKK, doanh nghiệp đăng nhập hệ thống thuế điện tử để gửi tờ khai bổ sung. Sau khi đăng nhập:
- Chọn chức năng nộp tờ khai bổ sung.
- Tải file XML đã kết xuất từ HTKK lên hệ thống.
- Ký điện tử và gửi hồ sơ theo quy định.
3.2. Điều chỉnh giảm đầu vào
Tương tự, điều chỉnh tờ khai thuế GTGT đầu ra cách kê khai bổ sung thuế GTGT đầu vào được thực hiện khi doanh nghiệp phát hiện số thuế đầu vào đã kê khai cao hơn thực tế.
Để kê khai bổ sung thuế GTGT, doanh nghiệp cần xác định đúng kỳ sai sót, số thuế cần điều chỉnh và ảnh hưởng đến số thuế phải nộp hoặc còn được khấu trừ. Dưới đây là các bước thực hiện điều chỉnh tờ khai thuế GTGT mới nhất đầu vào.
- Xác định hóa đơn, chứng từ và kỳ kê khai có sai sót.
- Tính chính xác số thuế GTGT đầu vào cần giảm.
- Lập tờ khai bổ sung cho kỳ phát sinh sai sót.
- Lập bản giải trình khai bổ sung, nêu rõ nội dung và nguyên nhân điều chỉnh.
- Kiểm tra số thuế phải nộp hoặc số thuế còn được khấu trừ sau điều chỉnh.
- Ký điện tử và gửi hồ sơ đến cơ quan thuế.
Ví dụ: Doanh nghiệp đã kê khai 50 triệu đồng thuế GTGT đầu vào nhưng phát hiện 5 triệu đồng không đủ điều kiện khấu trừ. Khi đó, doanh nghiệp cần điều chỉnh giảm 5 triệu đồng và xác định lại số thuế phải nộp hoặc số thuế được khấu trừ.
Khi thực hiện cách điều chỉnh tờ khai thuế GTGT, kế toán cần kiểm tra các kỳ tiếp theo nếu khoản giảm đầu vào làm thay đổi số thuế được khấu trừ chuyển kỳ sau. Đồng thời, lưu đầy đủ tờ khai bổ sung, bản giải trình và chứng từ liên quan để thuận tiện đối chiếu.
Việc xác định đúng cách điều chỉnh tăng đầu ra hoặc giảm đầu vào ảnh hưởng trực tiếp đến số thuế GTGT doanh nghiệp phải nộp hoặc được khấu trừ.
Doanh nghiệp cần kiểm tra:
- Nguyên nhân phát sinh điều chỉnh
- Số liệu trên tờ khai cũ
- Khoản thuế bị ảnh hưởng
- Hồ sơ chứng minh đi kèm
👉 EcomTax hỗ trợ tư vấn doanh nghiệp cách xử lý các trường hợp kê khai bổ sung thuế GTGT, rà soát số liệu và hướng dẫn hoàn thiện hồ sơ thuế.
4. Cách nộp bổ sung tờ khai thuế 01/GTGT online trên Dịch vụ Công
Sau khi hoàn tất hồ sơ khai bổ sung, người nộp thuế có thể gửi tờ khai thuế GTGT mẫu 01/GTGT trực tuyến trên Cổng Dịch vụ công của cơ quan thuế. Các bước thực hiện như sau:
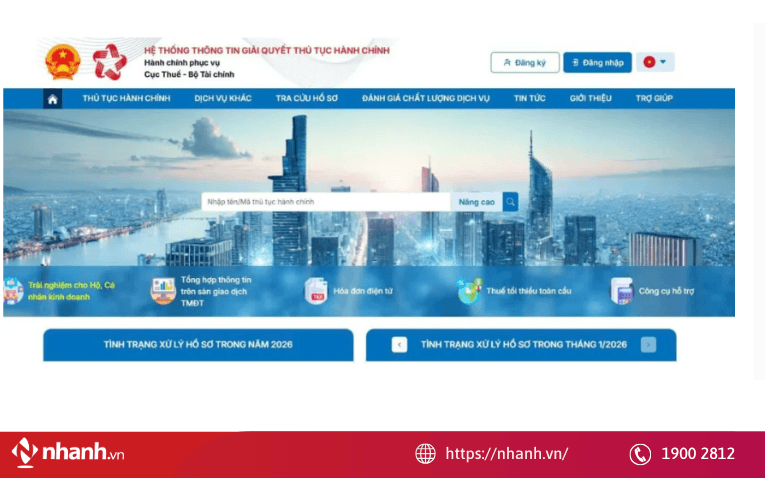
Bước 1: Truy cập Cổng Dịch vụ công của Tổng cục Thuế
Người nộp thuế truy cập Cổng Dịch vụ công của cơ quan thuế tại địa chỉ: https://dichvucong.gdt.gov.vn
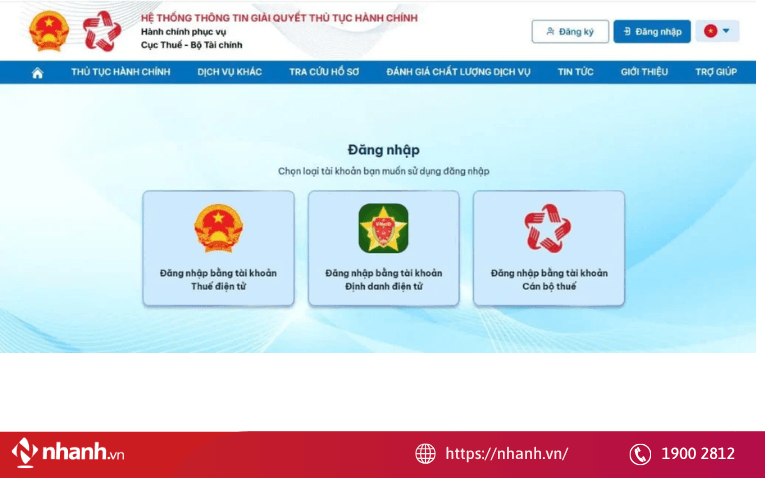
Bước 2: Đăng nhập tài khoản
Tại giao diện trang chủ, chọn “Đăng nhập” và sử dụng một trong các phương thức được hệ thống hỗ trợ:
- Tài khoản định danh điện tử;
- Tài khoản Thuế điện tử.
- Sau đó, lựa chọn đối tượng đăng nhập là “Doanh nghiệp” để tiếp tục.
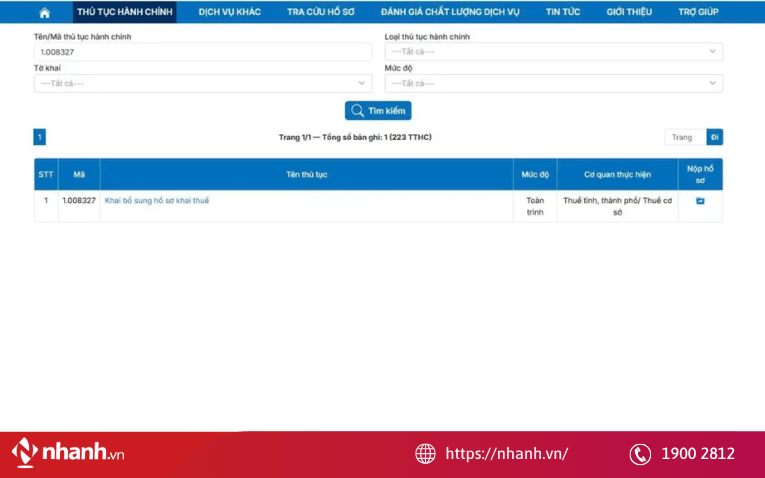
Bước 3: Tìm thủ tục hành chính cần thực hiện
Trong ô “Tên/mã thủ tục hành chính”, nhập mã thủ tục “1.008327” rồi nhấn “Tìm kiếm”.
Khi danh sách thủ tục được hiển thị, chọn biểu tượng tại cột “Nộp hồ sơ” của thủ tục tương ứng để chuyển sang bước tiếp theo.
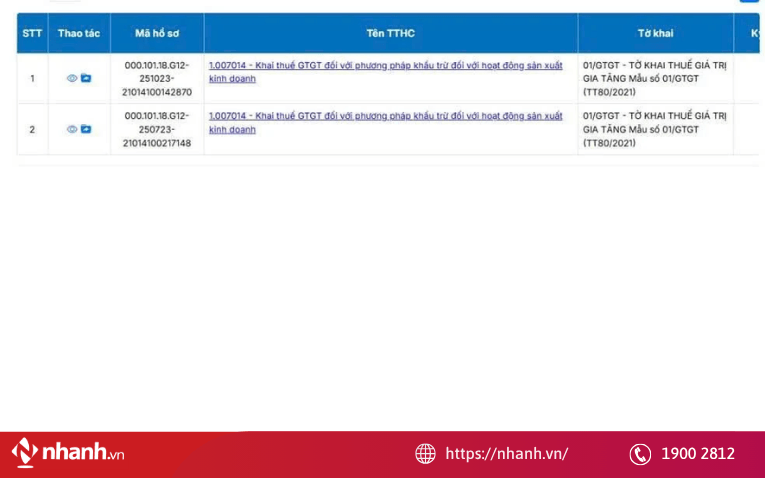
Bước 4: Chọn tờ khai cần bổ sung
Tại danh sách tờ khai, chọn “Tờ khai 01/GTGT (Thông tư 80/2021/TT-BTC)”.
Tiếp đó, tại cột “Thao tác”, lựa chọn đúng kỳ kê khai có sai sót để thực hiện bổ sung.
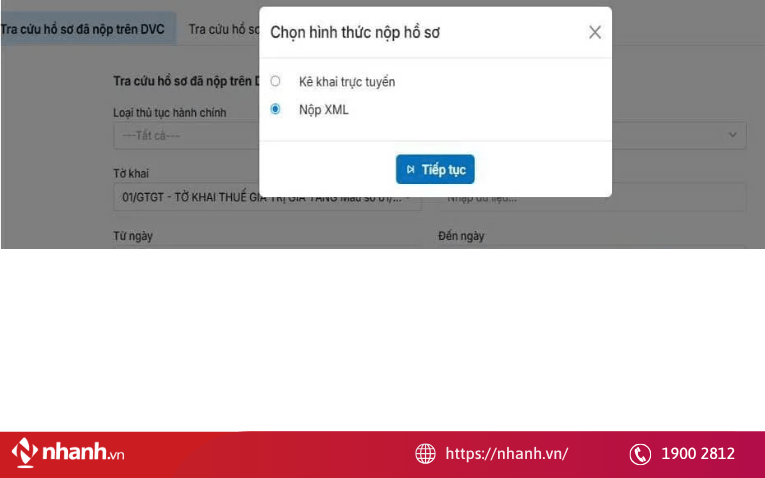
Bước 5: Chọn phương thức nộp hồ sơ
Hệ thống cung cấp hai cách gửi hồ sơ để người nộp thuế lựa chọn:
- Kê khai trực tuyến;
- Nộp file XML.
Tùy theo cách đã lập hồ sơ, người nộp thuế chọn phương thức phù hợp để tiếp tục.
Bước 6: Kiểm tra thông tin tờ khai
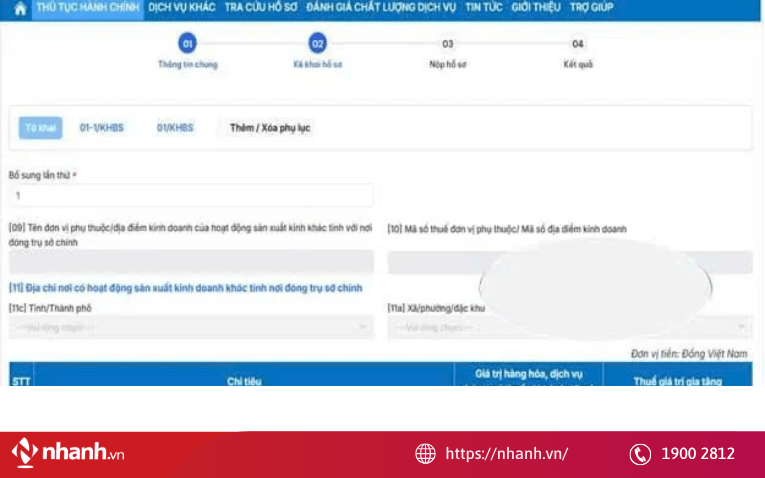
Trước khi nhập số liệu, cần kiểm tra lại các thông tin cơ bản trên tờ khai, gồm:
- Kỳ kê khai;
- Loại tờ khai;
- Trạng thái khai bổ sung;
- Thông tin của doanh nghiệp.
Bước 7: Nhập số liệu điều chỉnh bổ sung
Người nộp thuế thực hiện cập nhật lại các chỉ tiêu phát sinh điều chỉnh trên tờ khai bổ sung theo số liệu đúng.
Bước 8: Kiểm tra chênh lệch số liệu sau điều chỉnh
Sau khi cập nhật số liệu, cần kiểm tra phần chênh lệch giữa tờ khai bổ sung và hồ sơ đã nộp trước đó. Bao gồm:
- Số thuế GTGT phải nộp;
- Số thuế GTGT còn được khấu trừ chuyển kỳ sau;
- Số thuế GTGT được điều chỉnh tăng hoặc giảm.
Bước 9: Kiểm tra tiền chậm nộp (nếu có)
Người nộp thuế kiểm tra chỉ tiêu tiền chậm nộp phát sinh tại phụ lục 01/KHBS để xác định nghĩa vụ tài chính cần nộp bổ sung.
Bước 10: Rà soát toàn bộ nội dung kê khai
Trước khi nộp tờ khai, doanh nghiệp nên kiểm tra toàn bộ hồ sơ một lần nữa, tập trung vào:
- Số liệu kê khai;
- Kỳ tính thuế;
- Nội dung điều chỉnh;
- Các phụ lục và tài liệu kèm theo, nếu có.
Bước 11: Ký điện tử và nộp tờ khai
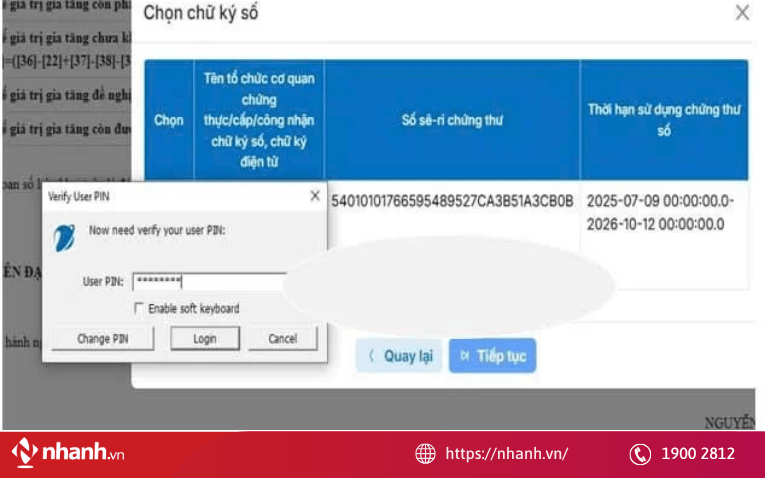
Sau khi hoàn tất việc kiểm tra, người nộp thuế thực hiện ký điện tử trên hồ sơ bằng chữ ký số.
- Cắm chữ ký số (CKS);
- Nhập mã PIN/mật khẩu chữ ký số;
- Chọn “Ký và nộp tờ khai” để hoàn tất hồ sơ.
Bước 12: Nhận thông báo nộp hồ sơ thành công
Sau khi hồ sơ được gửi thành công, hệ thống sẽ trả thông báo xác nhận đã tiếp nhận tờ khai bổ sung. Người nộp thuế lưu lại biên nhận điện tử và thông báo tiếp nhận để thuận tiện theo dõi, tra cứu hoặc đối chiếu hồ sơ khi cần.
Xem thêm: Hướng dẫn lập tờ khai thuế GTGT mẫu 01/GTGT khấu trừ chi tiết, dễ hiểu
Kê khai bổ sung thuế GTGT là nghiệp vụ cần thiết khi doanh nghiệp phát hiện sai sót trong hồ sơ thuế đã nộp. Việc xác định đúng kỳ kê khai, nội dung và số liệu cần điều chỉnh giúp hồ sơ được xử lý chính xác. Qua đó, hạn chế sai sót và tránh phát sinh thêm nghĩa vụ thuế không cần thiết.