Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


Cách tính thuế TNDN là nội dung doanh nghiệp cần nắm rõ để xác định đúng số thuế phải nộp và hạn chế sai sót khi kê khai, quyết toán. Bài viết tôi sữ hướng dẫn bạn cách xác định thu nhập tính thuế, thuế suất, cách tính thuế TNDN tạm tính theo quý và những lưu ý quan trọng khi thực hiện. Hãy cùng theo dõi bài viết sau.

1. Cách xác định thu nhập tính thuế thu nhập doanh nghiệp
Thu nhập tính thuế là cơ sở trực tiếp để doanh nghiệp xác định số thuế TNDN phải nộp trong kỳ. Vì vậy, khi bạn xác định đúng thu nhập chịu thuế, các khoản điều chỉnh và số lỗ được kết chuyển là bước quan trọng trước khi áp dụng thuế suất để tính thuế TNDN.
1.1. Thu nhập chịu thuế
Khi thực hiện cách kê khai thuế TNDN, bạn cần xác định đúng thu nhập chịu thuế trong kỳ tính thuế. Theo quy định, thu nhập chịu thuế của doanh nghiệp bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và thu nhập khác.
Về nguyên tắc, thu nhập chịu thuế TNDN được xác định theo công thức:
Thu nhập chịu thuế = Doanh thu - Chi phí được trừ + Các khoản thu nhập khác
Trong đó:
- Doanh thu: là các khoản doanh nghiệp thu được từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và các khoản doanh thu khác theo quy định.
- Chi phí được trừ: là các khoản chi đáp ứng điều kiện được tính vào chi phí khi xác định thu nhập chịu thuế.
- Các khoản thu nhập khác: là những khoản thu nhập phát sinh ngoài hoạt động sản xuất, kinh doanh chính của doanh nghiệp nhưng vẫn thuộc diện chịu thuế theo quy định.
Căn cứ Điều 3 Luật Thuế thu nhập doanh nghiệp 2025, thu nhập chịu thuế TNDN được quy định như sau:
- Thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ
- Thu nhập từ chuyển nhượng vốn, quyền góp vốn, chứng khoán;
- Thu nhập từ chuyển nhượng bất động sản, trừ thu nhập từ chuyển nhượng bất động sản của doanh nghiệp kinh doanh bất động sản;
- Thu nhập từ chuyển nhượng dự án đầu tư, quyền tham gia dự án đầu tư, quyền thăm dò, khai thác, chế biến khoáng sản;
- Thu nhập từ chuyển nhượng, cho thuê, thanh lý tài sản, trong đó có các loại giấy tờ có giá, trừ bất động sản;
- Thu nhập từ quyền sử dụng, quyền sở hữu tài sản, bao gồm cả thu nhập từ quyền sở hữu trí tuệ, chuyển giao công nghệ;
- Thu nhập từ lãi tiền gửi, lãi cho vay vốn, bán ngoại tệ, trừ thu nhập từ hoạt động tín dụng của tổ chức tín dụng;
- Khoản trích trước vào chi phí nhưng không sử dụng hoặc sử dụng không hết mà doanh nghiệp không hạch toán điều chỉnh giảm chi phí được trừ; khoản nợ khó đòi đã xóa nay đòi được; khoản nợ phải trả không xác định được chủ nợ; khoản thu nhập từ kinh doanh của những năm trước bị bỏ sót nay phát hiện ra;
- Chênh lệch giữa thu về tiền phạt, tiền bồi thường do vi phạm hợp đồng kinh tế hoặc thưởng do thực hiện tốt cam kết theo hợp đồng;
- Các khoản tài trợ, tặng cho bằng tiền hoặc hiện vật nhận được;
- Chênh lệch do đánh giá lại tài sản theo quy định của pháp luật để góp vốn, điều chuyển khi sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp;
- Thu nhập từ hợp đồng hợp tác kinh doanh;
- Thu nhập từ hoạt động sản xuất, kinh doanh ở nước ngoài;
- Thu nhập của đơn vị sự nghiệp công lập đối với các hoạt động cho thuê tài sản công;
- Các khoản thu nhập khác, trừ các khoản thu nhập được miễn thuế quy định tại Điều 4 Luật Thuế thu nhập doanh nghiệp 2025.
1.2. Thu nhập được miễn thuế
Bên cạnh các khoản thu nhập chịu thuế, pháp luật về thuế TNDN cũng quy định một số khoản thu nhập được miễn thuế nhằm thực hiện các chính sách ưu đãi đối với doanh nghiệp và từng lĩnh vực cụ thể.
Những khoản thu nhập được miễn thuế TNDN
Căn cứ theo Điều 4 Nghị định 320/2025/NĐ-CP, các khoản thu nhập được miễn thuế TNDN bao gồm:
- Thu nhập từ nông, lâm, ngư nghiệp và diêm nghiệp tại địa bàn đặc biệt khó khăn
- Thu nhập của HTX, LH HTX trong lĩnh vực nông, lâm, ngư, diêm nghiệp tại địa bàn khó khăn
- Thu nhập từ việc thực hiện dịch vụ kỹ thuật trực tiếp phục vụ nông nghiệp được miễn thuế
- Các khoản thu nhập liên quan đến lĩnh vực khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số được miễn thuế 3 năm
- Thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ của doanh nghiệp sử dụng lao động là đối tượng đặc thù
- Thu nhập từ hoạt động giáo dục và đào tạo nghề nghiệp dành cho các đối tượng chính sách
- Khoản chênh lệch do đánh giá lại tài sản theo quy định của pháp luật để cổ phần hóa, sắp xếp lại doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ.
- Các khoản thu nhập liên quan đến tín chỉ các-bon và trái phiếu xanh
- Thu nhập từ thực hiện nhiệm vụ được Nhà nước giao trong một số trường hợp
- Miễn thuế cho các khoản thu nhập được giữ lại để tái đầu tư, không phân chia lợi nhuận
- Thu nhập từ chuyển giao công nghệ thuộc lĩnh vực ưu tiên chuyển giao cho tổ chức, cá nhân ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
- Thu nhập của đơn vị sự nghiệp công lập từ cung cấp dịch vụ sự nghiệp công
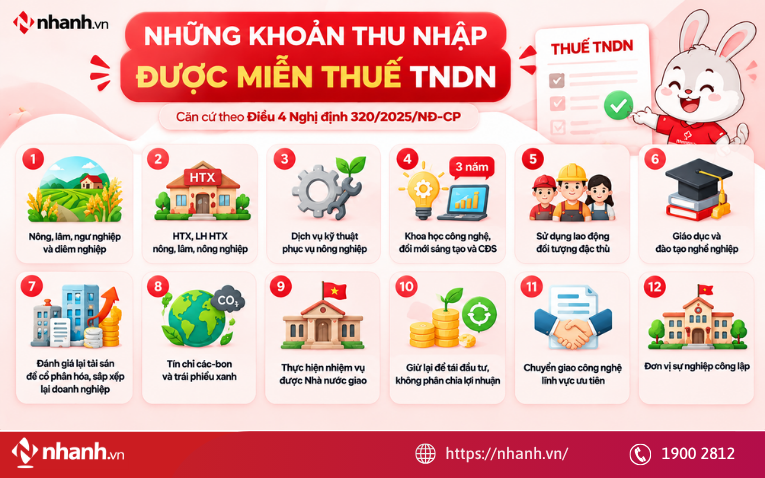
Khi thực hiện cách tính thuế TNDN hiện hành, đơn vị sự nghiệp công lập cần xác định cụ thể nguồn thu và loại hình dịch vụ đã cung cấp, thay vì mặc nhiên coi toàn bộ doanh thu, thu nhập của đơn vị là khoản được miễn thuế.
1.3. Các khoản lỗ được kết chuyển theo quy định
Theo Điều 16 của Luật thuế TNDN số 67/2025/QH15 thì các khoản lỗ được kết chuyển theo quy định như sau:
Điều 16. Chuyển lỗ
1. Doanh nghiệp có lỗ được chuyển lỗ sang năm sau, số lỗ này được trừ vào thu nhập chịu thuế. Thời gian được chuyển lỗ tính liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ.
2. Doanh nghiệp có lỗ từ hoạt động chuyển nhượng dự án thăm dò, khai thác khoáng sản; chuyển nhượng quyền tham gia dự án thăm dò, khai thác, chế biến khoáng sản; chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản được chuyển lỗ sang năm sau vào thu nhập chịu thuế của hoạt động đó. Thời gian chuyển lỗ theo quy định tại khoản 1 Điều này.
Nguyên tắc chuyển lỗ khi xác định thuế TNDN được quy định như sau:
- Nguyên tắc 1 (Chỉ được chuyển lỗ khi có lãi): Doanh nghiệp chỉ được chuyển lỗ trong những năm có phát sinh thu nhập chịu thuế. Số lỗ được chuyển tối đa không vượt quá số thu nhập chịu thuế (số lãi) của năm thực hiện chuyển lỗ
- Nguyên tắc 2 (Số lỗ được chuyển toàn bộ và liên tục): Theo khoản 2 Điều 7 Nghị định 320/2025/NĐ-CP, trường hợp doanh nghiệp quyết toán thuế và phát sinh lỗ thì toàn bộ số lỗ được chuyển liên tục vào thu nhập chịu thuế của những năm tiếp theo. Với việc chuyển lỗ được thực hiện theo nguyên tắc doanh nghiệp tự xác định số lỗ được trừ vào thu nhập chịu thuế theo quy định. Đối với cách xác định thuế TNDN phải nộp khi tạm tính theo quý, doanh nghiệp cần lưu ý cách xử lý số lỗ phát sinh giữa các quý trong cùng một năm:
- Lỗ phát sinh giữa các quý trong cùng năm: Doanh nghiệp được bù trừ số lỗ của quý trước vào thu nhập của các quý tiếp theo trong cùng năm. Khi quyết toán thuế TNDN, doanh nghiệp xác định chính xác số lỗ của cả năm và thực hiện chuyển toàn bộ, liên tục số lỗ này vào thu nhập chịu thuế của các năm tiếp theo.
- Tiếp tục phát sinh lỗ trong thời gian chuyển lỗ: Nếu trong thời gian chuyển lỗ, doanh nghiệp tiếp tục phát sinh khoản lỗ mới thì khoản lỗ phát sinh trong năm đó, không bao gồm số lỗ của các kỳ trước chuyển sang, được chuyển toàn bộ và liên tục vào thu nhập chịu thuế của các năm tiếp theo, nhưng không quá 05 năm kể từ năm tiếp theo năm phát sinh lỗ.
Ví dụ về chuyển lỗ thuế TNDN giữa các quý: Năm 2026, Công ty A có kết quả kinh doanh:
- Quý 1/2026: Lỗ 20 triệu đồng.
- Quý 2/2026: Lãi 25 triệu đồng.
Trong Quý 1/2026, Công ty A phát sinh lỗ 20 triệu đồng nên không phát sinh số thuế TNDN phải nộp.
Sang Quý 2/2026, doanh nghiệp có lãi 25 triệu đồng nên được bù trừ toàn bộ khoản lỗ 20 triệu đồng của Quý 1. Sau khi bù trừ, thu nhập tính thuế của Quý 2 còn 5 triệu đồng.
Như vậy, khi thực hiện cách xác định thuế TNDN phải nộp trong Quý 2, Công ty A tạm tính thuế TNDN trên phần thu nhập tính thuế còn lại là 5 triệu đồng theo mức thuế suất TNDN mà doanh nghiệp đang áp dụng.
- Nguyên tắc 3 (Thời gian chuyển lỗ liên tục không quá 05 năm): Doanh nghiệp sau khi quyết toán thuế nếu phát sinh lỗ được chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế của các năm tiếp theo. Tuy nhiên, thời gian chuyển lỗ được thực hiện liên tục không quá 05 năm, kể từ năm tiếp theo năm phát sinh lỗ.
Do đó, doanh nghiệp cần theo dõi chính xác năm phát sinh lỗ, số lỗ đã chuyển và số lỗ còn được chuyển của từng năm. Việc quản lý riêng từng khoản lỗ giúp doanh nghiệp xác định đúng thu nhập chịu thuế và thực hiện cách tính số thuế TNDN phải nộp theo đúng thời hạn chuyển lỗ.
2. Quy định thuế suất thuế thu nhập doanh nghiệp
Thuế suất thuế thu nhập doanh nghiệp là căn cứ quan trọng để doanh nghiệp xác định số thuế phải nộp trên phần thu nhập chịu thuế. Với quy định hiện hành áp dụng các mức thuế suất khác nhau tùy thuộc vào doanh thu và từng trường hợp cụ thể của doanh nghiệp. Cụ thể như sau:
- Thuế suất thuế thu nhập doanh nghiệp là 20%, trừ trường hợp quy định tại các khoản 2, 3 và 4 Điều 10 Luật Thuế thu nhập doanh nghiệp 2025 và đối tượng được ưu đãi về thuế suất quy định tại Điều 13 Luật Thuế thu nhập doanh nghiệp 2025.
- Thuế suất 15% áp dụng đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng.
- Thuế suất 17% áp dụng đối với doanh nghiệp có tổng doanh thu năm từ trên 03 tỷ đồng đến không quá 50 tỷ đồng.
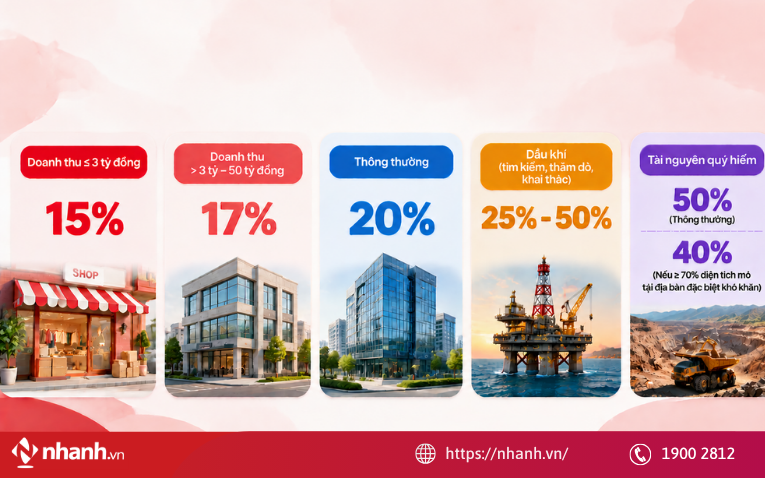
Doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được áp dụng thuế suất 15% và 17% theo quy định là tổng doanh thu của kỳ tính thuế thu nhập doanh nghiệp trước liền kề.
- Thuế suất thuế thu nhập doanh nghiệp đối với một số trường hợp khác được quy định như sau:
- Đối với hoạt động tìm kiếm, thăm dò và khai thác dầu khí từ 25% đến 50%. Căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ, Thủ tướng Chính phủ quyết định mức thuế suất cụ thể phù hợp với từng hợp đồng dầu khí;
- Đối với hoạt động thăm dò, khai thác tài nguyên quý hiếm (bao gồm: bạch kim, vàng, bạc, thiếc, wonfram, antimoan, đá quý, đất hiếm và tài nguyên quý hiếm khác theo quy định của pháp luật) là 50%. Trường hợp các mô có từ 70% diện tích được giao trở lên ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, thuế suất là 40%.
3. Hướng dẫn tính thuế thu nhập doanh nghiệp tạm tính
3.1 Thời hạn nộp thuế TNDN tạm tính
Căn cứ theo khoản 1 Điều 55 Luật Quản lý thuế số 38/2019/QH14, thuế thu nhập doanh nghiệp được tạm nộp theo quý, với thời hạn nộp chậm nhất là ngày 30 của tháng đầu quý tiếp theo.
Như vậy, doanh nghiệp cần chủ động xác định số thuế TNDN tạm nộp và hoàn thành nghĩa vụ thuế đúng thời hạn.
3.2 Quy định về mức tạm nộp thuế TNDN
Theo khoản 3 Điều 1 Nghị định 91/2022/NĐ-CP sửa đổi, bổ sung Nghị định 126/2020/NĐ-CP, tổng số thuế TNDN đã tạm nộp của 04 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm.
Trường hợp tổng số thuế TNDN doanh nghiệp đã tạm nộp trong 04 quý thấp hơn mức 80% số thuế phải nộp theo quyết toán năm, doanh nghiệp phải nộp tiền chậm nộp đối với phần thuế còn thiếu, tính theo quy định về quản lý thuế.
Nội dung này cần được kế toán và doanh nghiệp cần đặc biệt lưu ý khi xác định số thuế TNDN tạm nộp trong năm. Khi bạn theo dõi số thuế đã tạm nộp theo từng quý sẽ giúp doanh nghiệp chủ động cân đối nghĩa vụ thuế và hạn chế phát sinh tiền chậm nộp khi quyết toán.
3.3 Công thức tính thuế TNDN tạm tính theo quý
Để xác định số thuế TNDN tạm tính phải nộp trong quý, doanh nghiệp trước hết cần xác định thu nhập tính thuế, sau đó áp dụng thuế suất tương ứng. Công thức được xác định như sau:
Thuế TNDN phải nộp = Thu nhập tính thuế × Thuế suất thuế TNDN
Trong đó:
Thu nhập tính thuế = Thu nhập chịu thuế - Thu nhập miễn thuế - Các khoản lỗ được kết chuyển
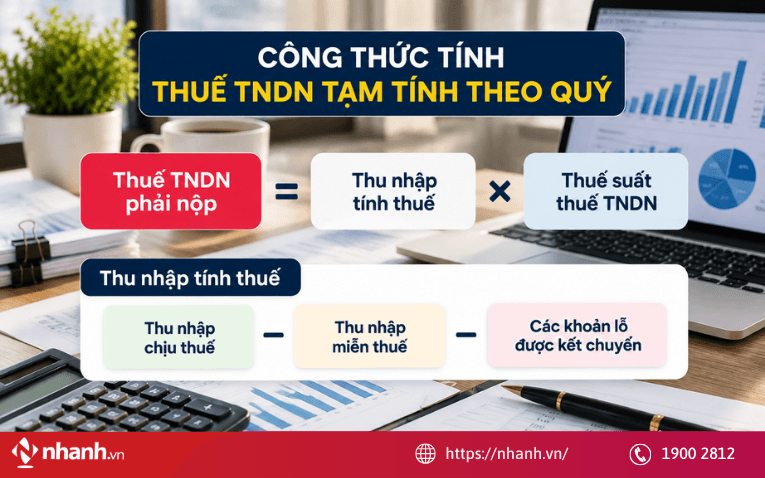
Thu nhập chịu thuế được xác định theo công thức:
Thu nhập chịu thuế = Doanh thu - Chi phí được trừ + Thu nhập khác
Như vậy, số thuế TNDN tạm tính không chỉ phụ thuộc vào doanh thu mà còn phụ thuộc vào các khoản chi phí được trừ, thu nhập miễn thuế và số lỗ được phép kết chuyển. Doanh nghiệp cần xác định đúng từng khoản trước khi tính số thuế phải tạm nộp.
Đối với trường hợp áp dụng thuế suất thuế TNDN 20%, công thức có thể hiểu đơn giản là:
Thuế TNDN phải nộp = Thu nhập tính thuế × 20%
Tuy nhiên, doanh nghiệp cần kiểm tra mức thuế suất áp dụng cho trường hợp cụ thể trước khi thực hiện tính thuế, vì pháp luật thuế TNDN có quy định các mức thuế suất khác nhau tùy theo đối tượng và điều kiện áp dụng.
Công thức tính thuế TNDN tạm tính có thể đơn giản về mặt lý thuyết, nhưng việc xác định đúng các dữ liệu đưa vào công thức mới là vấn đề nhiều doanh nghiệp gặp khó khăn.
Doanh nghiệp cần đảm bảo:
- Doanh thu được xác định đúng
- Chi phí có đầy đủ căn cứ
- Các khoản miễn thuế, lỗ kết chuyển được xử lý phù hợp
- Số liệu giữa kế toán và hồ sơ thuế thống nhất
👉 Dịch vụ tư vấn EcomTax hỗ trợ doanh nghiệp rà soát nghĩa vụ thuế, tư vấn cách tính thuế TNDN tạm tính và chuẩn bị hồ sơ thuế phù hợp.
4. Chú ý khi tính thuế TNDN tạm tính theo quý
Khi tạm nộp thuế TNDN theo quý, bạn cần chủ động ước tính số thuế phải nộp để bảo đảm tổng số thuế đã tạm nộp trong 04 quý đáp ứng mức tối thiểu theo quy định.
Căn cứ theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP, người nộp thuế phải tự xác định số thuế TNDN tạm nộp hằng quý. Tổng số thuế đã tạm nộp của 04 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm.
Do đó, khi thực hiện cách xác định thuế TNDN phải nộp, doanh nghiệp không nên chỉ căn cứ vào số thuế phát sinh của từng quý mà cần theo dõi lũy kế số thuế đã tạm nộp trong cả năm để kịp thời điều chỉnh số tiền tạm nộp ở các quý tiếp theo.
Trường hợp nào phát sinh tiền chậm nộp?
Nếu tổng số thuế TNDN đã tạm nộp của 04 quý thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm, doanh nghiệp phải nộp tiền chậm nộp đối với phần thuế còn thiếu theo quy định.
Thời gian tính tiền chậm nộp được xác định từ ngày tiếp theo liền kề ngày cuối cùng của thời hạn tạm nộp thuế TNDN của quý 04 đến ngày liền kề trước ngày doanh nghiệp thực tế nộp số tiền thuế còn thiếu vào ngân sách nhà nước.
Bạn lưu ý, khoản tiền này về bản chất là tiền chậm nộp, không phải tiền phạt vi phạm hành chính về thuế. Căn cứ theo khoản 2 Điều 16 Luật Quản lý thuế số 108/2025/QH15, mức tính tiền chậm nộp là 0,03%/ngày trên số tiền thuế chậm nộp.
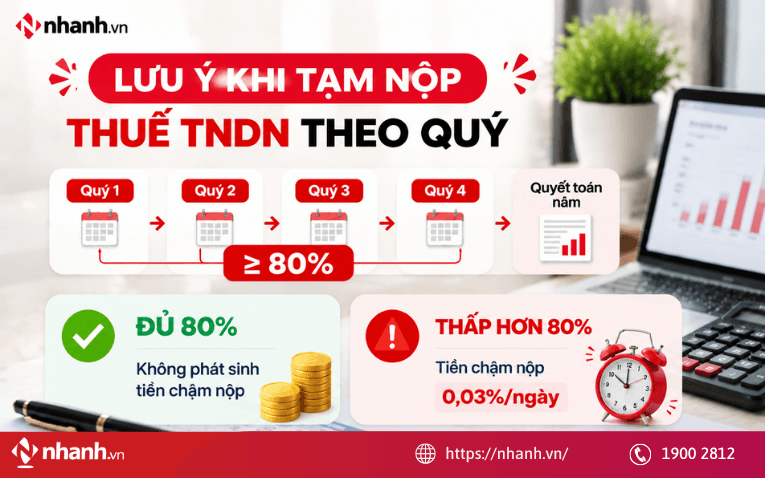
Có thể khái quát cách xác định như sau:
Tiền chậm nộp = Số tiền thuế chậm nộp × 0,03% × Số ngày chậm nộp.
Lưu ý: Quý doanh nghiệp không nên hiểu, cứ tạm nộp thiếu dưới 80% là doanh nghiệp bị xử phạt hành chính. Trường hợp này cần phân biệt giữa tiền chậm nộp đối với số thuế còn thiếu và tiền phạt do hành vi vi phạm hành chính về thuế để xác định đúng nghĩa vụ tài chính của doanh nghiệp.
Cách tính thuế TNDN cần được thực hiện từ việc xác định đúng thu nhập tính thuế, áp dụng đúng thuế suất đến tính số thuế TNDN tạm nộp theo quý và quyết toán cuối năm. Doanh nghiệp cũng cần theo dõi số thuế đã tạm nộp trong 04 quý để bảo đảm đáp ứng mức quy định, hạn chế phát sinh tiền chậm nộp. Khi bạn chủ động rà soát số liệu, chi phí được trừ và nghĩa vụ thuế ngay trong năm sẽ giúp doanh nghiệp hạn chế sai sót khi quyết toán. Nếu bạn cần hỗ trợ cách tính thuế TNDN hoặc rà soát hồ sơ quyết toán, doanh nghiệp có thể liên hệ Nhanh.vn để được tư vấn và hướng dẫn phù hợp.