Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


Quyết toán thuế TNDN là công việc doanh nghiệp thực hiện định kỳ để xác định chính xác số thuế phải nộp trong năm. Hồ sơ quyết toán gồm những gì, thời hạn nộp khi nào và quy trình thực hiện ra sao? Cùng tôi tìm hiểu chi tiết quyết toán thuế TNDN: Hồ sơ, thời hạn và cách thực hiện trong bài viết này nhé.
1. Tổng quan về quyết toán thuế thu nhập doanh nghiệp
1.1. Quyết toán thuế TNDN là gì?
Quyết toán thuế TNDN là doanh nghiệp tổng hợp và xác định số thuế thu nhập doanh nghiệp (TNDN) phải nộp trong một kỳ tính thuế dựa trên doanh thu, thu nhập chịu thuế, chi phí và các khoản được miễn, giảm theo quy định.
Quyết toán thuế TNDN giúp doanh nghiệp xác định chính xác số thuế phải nộp trong năm, đối chiếu với số thuế đã tạm nộp để biết còn phải nộp thêm hay được xử lý phần nộp thừa.
1.2. Quyết toán thuế TNDN khác gì với tạm nộp thuế TNDN?
Tạm nộp thuế TNDN là số tiền thuế doanh nghiệp chủ động nộp trong năm dựa trên kết quả kinh doanh và số thuế dự kiến phải nộp. Khoản này là doanh nghiệp chủ động thực hiện nghĩa vụ thuế theo từng kỳ, thay vì chờ đến cuối năm mới nộp toàn bộ.
Trong khi đó, quyết toán thuế TNDN được thực hiện khi kết thúc kỳ tính thuế để xác định chính xác số thuế TNDN phải nộp dựa trên kết quả kinh doanh thực tế. Doanh nghiệp cần đối chiếu số thuế phải nộp với số đã tạm nộp để xác định phần tiền còn thiếu hoặc đã nộp thừa.
|
Tiêu chí |
Tạm nộp thuế TNDN |
Quyết toán thuế TNDN |
|
Thời điểm |
Trong năm |
Cuối kỳ tính thuế |
|
Căn cứ |
Số thuế dự kiến/phát sinh |
Kết quả kinh doanh thực tế |
|
Mục đích |
Thực hiện nghĩa vụ thuế trong năm |
Xác định chính xác số thuế phải nộp |
|
Kết quả |
Số thuế đã nộp tạm thời |
Xác định số còn phải nộp hoặc đã nộp thừa |
2. Các quy định liên quan đến quyết toán thuế TNDN
2.1. Đối tượng nào phải quyết toán thuế TNDN?
Các doanh nghiệp và tổ chức có phát sinh thu nhập chịu thuế TNDN thuộc diện phải thực hiện quyết toán thuế theo quy định pháp luật:
- Doanh nghiệp được thành lập và hoạt động theo pháp luật ở Việt Nam.
- Các tổ chức có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và phát sinh thu nhập chịu thuế.
- Tổ chức nước ngoài có hoặc không có cơ sở thường trú tại Việt Nam nhưng nếu phát sinh thu nhập thuộc diện chịu thuế TNDN.
2.2. Thời hạn quyết toán thuế TNDN
Doanh nghiệp phải nộp hồ sơ quyết toán thuế TNDN chậm nhất là vào ngày cuối cùng của tháng thứ 3 tính từ ngày kết thúc kỳ quyết toán thuế.
Ví dụ, doanh nghiệp có năm tài chính trùng năm dương lịch và kết thúc ngày 31/12/2026 thì hạn nộp hồ sơ quyết toán thuế TNDN là ngày 31/03/2027. Trường hợp doanh nghiệp có kỳ kế toán khác năm dương lịch, thời hạn được tính dựa trên ngày kết thúc kỳ quyết toán thực tế.
Nếu doanh nghiệp chấm dứt hoạt động, giải thể, phá sản hoặc thuộc các trường hợp tổ chức lại doanh nghiệp theo quy định, thời hạn nộp hồ sơ quyết toán được áp dụng theo mốc thời gian riêng.
2.3. Quy định mức phạt khi chậm nộp hồ sơ quyết toán thuế TNDN
Chậm nộp hồ sơ quyết toán thuế có thể khiến tổ chức bị xử phạt hành chính. Mức phạt được xác định dựa trên số ngày chậm nộp và tình tiết cụ thể của từng trường hợp.
Các đơn vị doanh nghiệp nên chủ động chuẩn bị hồ sơ, kiểm tra giấy tờ và hoàn thành quyết toán đúng hạn. Tránh phát sinh thêm các vấn đề trong quá trình quản lý - kê khai và chậm nộp hồ sơ quyết toán thuế TNDN.
3. Hồ sơ quyết toán thuế TNDN gồm những gì?
Hồ sơ quyết toán thuế TNDN đối với từng loại hình doanh nghiệp sẽ có điểm khác nhau. Tùy vào ngành nghề và đặc thù hoạt động, doanh nghiệp cần chuẩn bị bộ hồ sơ tương ứng.
Hồ sơ quyết toán thuế TNDN có thể chia thành 3 nhóm phổ biến sau:
Hồ sơ quyết toán thuế TNDN của doanh nghiệp thông thường
Nhóm hồ sơ áp dụng cho phần lớn doanh nghiệp hoạt động sản xuất, kinh doanh tại Việt Nam. Về cơ bản, doanh nghiệp cần chuẩn bị:
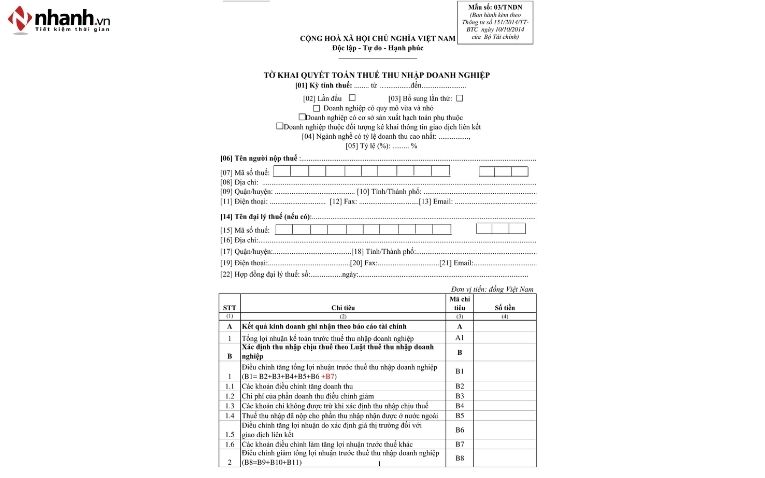
- Tờ khai quyết toán thuế TNDN theo mẫu 03/TNDN, ban hành kèm theo Thông tư 89/2026/TT-BTC.
- Báo cáo tài chính năm hoặc báo cáo tài chính tại thời điểm doanh nghiệp chấm dứt hoạt động, tổ chức lại hoặc thuộc các trường hợp phải quyết toán riêng.
- Các danh sách phụ lục kèm theo, tùy tình hình thực tế như phụ lục về kết quả hoạt động sản xuất kinh doanh, chuyển lỗ, ưu đãi thuế và các khoản điều chỉnh đặc thù liên quan.
Hồ sơ quyết toán thuế TNDN của doanh nghiệp khai thác dầu khí
Các doanh nghiệp hoạt động trong lĩnh vực khai thác, xuất bán dầu thô hoặc khí thiên nhiên có quy định riêng về hồ sơ quyết toán. Bộ hồ sơ được lập theo chế độ thuế áp dụng cho hoạt động dầu khí, không sử dụng bộ hồ sơ của doanh nghiệp thông thường.
Hồ sơ quyết toán thuế TNDN của doanh nghiệp khai thác dầu khí gồm:
- Tờ khai quyết toán thuế TNDN mẫu số 02/TNDN-DK hoặc mẫu áp dụng riêng tùy theo hợp đồng dầu khí / Vietsovpetro
- Phụ lục liên quan đến nghĩa vụ thuế của hợp đồng dầu khí và báo cáo tài chính theo trường hợp cụ thể.
- Báo cáo tài chính năm của doanh nghiệp đã được kiểm toán (nếu thuộc diện bắt buộc)
- Tờ khai giao dịch liên kết nếu có phát sinh các giao dịch với bên liên kết trong kỳ tính thuế
- Do đặc thù ngành, doanh nghiệp cần đối chiếu đúng mẫu và yêu cầu hồ sơ đang có hiệu lực tại thời điểm quyết toán.
Hồ sơ quyết toán thuế TNDN của nhà thầu nước ngoài
Với nhà thầu nước ngoài, hồ sơ quyết toán phụ thuộc vào phương pháp kê khai và cách thực hiện nghĩa vụ thuế tại Việt Nam.
- Trường hợp nhà thầu kê khai thuế TNDN trên cơ sở doanh thu, chi phí, hồ sơ quyết toán gồm:
- Tờ khai quyết toán mẫu số 02/NTNN ban hành kèm Thông tư 89/2026/TT-BTC
- Báo cáo tài chính và các tài liệu liên quan đến hợp đồng.
- Biên bản thanh lý hợp đồng nhà thầu và bảng tổng hợp chứng từ nộp thuế
- Nếu áp dụng Hiệp định tránh đánh thuế hai lần để đề nghị miễn, giảm thuế, nhà thầu cần bổ sung các giấy tờ chứng minh theo quy định (Giấy chứng nhận cư trú và xác nhận thực hiện hợp đồng).
Thay vì ghi nhớ nhiều loại giấy tờ riêng lẻ, doanh nghiệp có thể xác định hồ sơ theo nguyên tắc: doanh nghiệp thông thường => hồ sơ quyết toán cơ bản; doanh nghiệp dầu khí => hồ sơ theo hoạt động dầu khí; nhà thầu nước ngoài => hồ sơ theo phương pháp kê khai và trường hợp áp dụng.
Một quy trình quyết toán thuế TNDN cần đảm bảo sự thống nhất giữa:
Sổ sách kế toán → Báo cáo tài chính → Doanh thu, chi phí → Thu nhập chịu thuế → Tờ khai quyết toán → Hồ sơ nộp thuế
👉 Dịch vu tư vẫn thuế EcomTax hỗ trợ doanh nghiệp rà soát nghĩa vụ thuế và hướng dẫn thực hiện quyết toán thuế TNDN theo tình hình thực tế.
4. Hướng dẫn quy trình quyết toán thuế TNDN
Quyết toán thuế TNDN là quá trình doanh nghiệp rà soát lại số liệu trong năm, xác định số thuế phải nộp, hoàn thiện hồ sơ và gửi cho cơ quan thuế.
Bước 1: Rà soát và đối chiếu số liệu của doanh nghiệp
Doanh nghiệp cần kiểm tra toàn bộ doanh thu, chi phí và các loại chứng từ phát sinh trong năm. Đối chiếu hợp đồng, hóa đơn, chứng từ thanh toán và rà soát các khoản phí có đủ điều kiện được trừ khi tính thuế. Sau đó, doanh nghiệp tiếp tục xác định kết quả kinh doanh, các khoản điều chỉnh tăng giảm thu nhập chịu thuế và số lỗ được chuyển từ thời gian (năm) trước nếu có.
Bước 2: Chuẩn bị hồ sơ quyết toán
Khi số liệu đã được kiểm tra, doanh nghiệp lập tờ khai quyết toán thuế TNDN, chuẩn bị hồ sơ báo cáo tài chính và các phụ lục liên quan theo thực tế.
Các phụ lục không phải lúc nào cũng giống nhau. Doanh nghiệp chỉ cần lập những phụ lục phát sinh tương ứng với hoạt động kinh doanh, ưu đãi thuế, chuyển lỗ hoặc các nội dung cần kê khai.
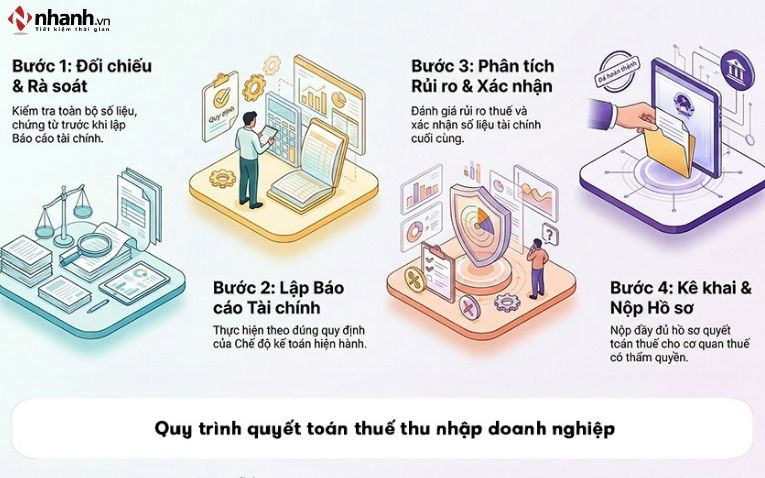
Bước 3: Kiểm tra và hoàn thiện hồ sơ đầy đủ
Trước khi nộp, doanh nghiệp cần kiểm tra lại các chỉ tiêu trên tờ khai và đối chiếu số liệu giữa tờ khai quyết toán với báo cáo tài chính doanh nghiệp. Nếu bạn đang sử dụng phần mềm hỗ trợ kê khai, có thể kiểm tra dữ liệu và kết xuất hồ sơ điện tử theo định dạng được hệ thống thuế chấp nhận.
Bước 4: Nộp hồ sơ và theo dõi kết quả
Sau khi hoàn thiện hồ sơ, doanh nghiệp đăng nhập Cổng Thông tin Thuế điện tử, tải file lên hệ thống và ký điện tử để gửi cho cơ quan thuế.
Nộp xong, bạn cần kiểm tra thông báo tiếp nhận và kết quả xử lý hồ sơ sau vài ngày. Số thuế còn phải nộp hoặc số đã nộp thừa sẽ được cập nhật trong thời gian cơ quan thuế làm việc, doanh nghiệp nhớ theo dõi để thực hiện nghĩa vụ thuế đầy đủ.
Lưu ý: Thời hạn nộp hồ sơ quyết toán thuế TNDN là ngày cuối cùng của tháng thứ ba kể từ ngày kết thúc năm dương lịch hoặc năm tài chính. Doanh nghiệp nên chuẩn bị trước số liệu và hồ sơ để có thời gian kiểm tra, điều chỉnh nếu phát sinh sai sót.
5. Hướng dẫn nộp quyết toán thuế TNDN online
Các trường hợp phải quyết toán thuế TNDN online có thể thực hiện theo 4 bước sau
Bước 1: Đăng nhập Cổng Thông tin Thuế điện tử
Trước tiên, doanh nghiệp truy cập Cổng Thông tin Thuế điện tử (https://thuedientu.gdt.gov.vn/) và chọn hệ thống dành cho doanh nghiệp. Sau đó, đăng nhập bằng tài khoản thuế điện tử của doanh nghiệp.
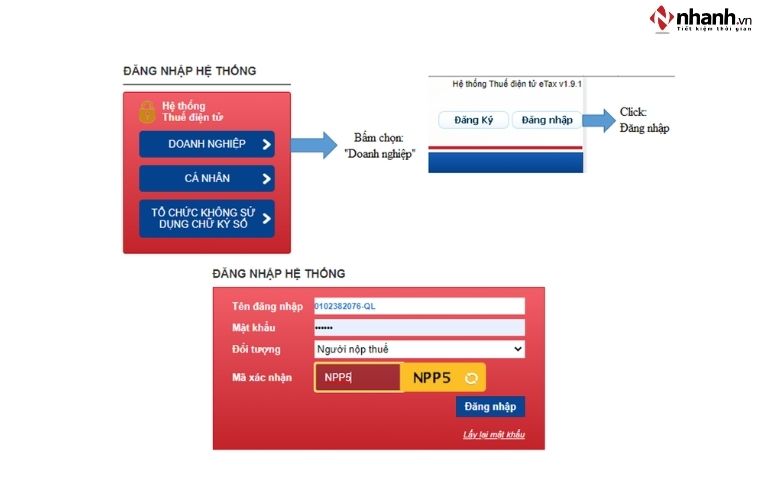
Nếu doanh nghiệp chưa có tài khoản, cần đăng ký và kích hoạt tài khoản trước khi thực hiện quyết toán. Khi đăng nhập, doanh nghiệp sử dụng thông tin tài khoản theo hướng dẫn trên hệ thống.
Bước 2: Chọn mục “Khai thuế” => “Đăng ký tờ khai”: Hệ thống sẽ hiển thị danh sách các tờ khai để người nộp thuế chọn.
Bước 3: Chọn “Tờ khai thuế TNDN” (Mẫu 03/TNDN) => Chọn kỳ tính thuế tương ứng với năm tài chính cần quyết toán. Tiếp theo, chọn tờ khai và nhấn Tiếp tục.
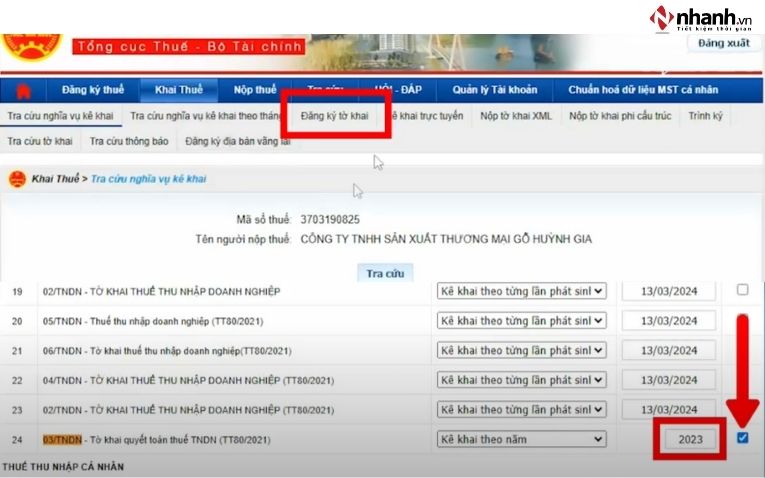
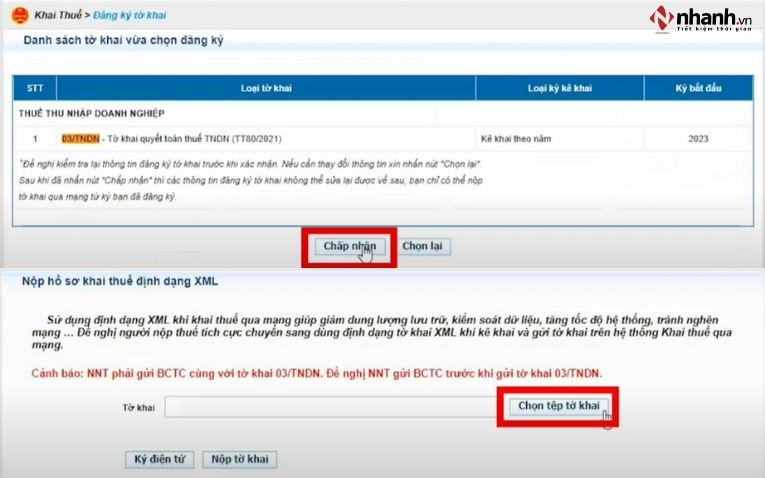
Bước 4: Khi danh sách tờ khai đã đăng ký hiển thị, kế toán kiểm tra lại thông tin và chọn Chấp nhận để hoàn tất bước đăng ký.
Bước 5: Sau khi đăng ký tờ khai, kế toán quay lại trang chủ, chọn Khai thuế => Nộp tờ khai XML. Tại đây, nhấn Chọn tệp tờ khai để tải hồ sơ quyết toán đã được kết xuất từ phần mềm kê khai dưới dạng XML.
Bước 6: Tiếp theo, chọn tệp cần nộp và nhấn Open. Trước khi chuyển sang bước ký số, nên kiểm tra lại tên tệp và kỳ tính thuế để tránh tải nhầm hồ sơ.
Bước 7: Hệ thống sẽ yêu cầu nhập mã PIN của chữ ký số. Kế toán nhập mã PIN theo hướng dẫn và xác nhận để hoàn tất quá trình ký. Khi hệ thống thông báo ký thành công, chọn OK để tiếp tục.
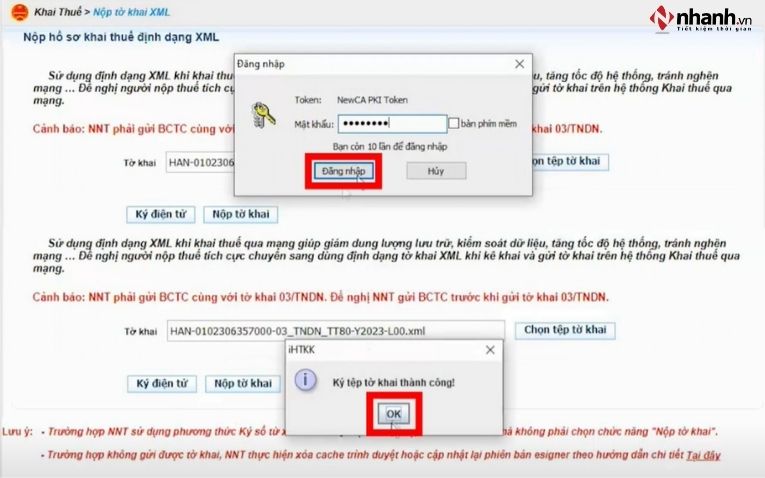
Sau khi ký điện tử, kế toán nhấn Nộp tờ khai để gửi hồ sơ quyết toán thuế TNDN đến cơ quan thuế.
Sau khi nộp hồ sơ quyết toán thuế, doanh nghiệp cần kiểm tra các thông báo được gửi trên hệ thống thuế điện tử. Trong khoảng 15 phút, hệ thống thường gửi thông báo về việc tiếp nhận hồ sơ. Sau đó, trong vòng 1 ngày làm việc kể từ thời điểm tiếp nhận, cơ quan thuế sẽ gửi thông báo chấp nhận hồ sơ hoặc yêu cầu xử lý nếu hồ sơ có vấn đề.
Vì vậy, nộp tờ khai thành công chưa phải là bước cuối cùng. Doanh nghiệp nên chủ động kiểm tra trạng thái hồ sơ để chắc chắn quyết toán đã được cơ quan thuế tiếp nhận và chấp nhận.
6. Lưu ý khi nộp quyết toán thuế TNDN
Thời hạn nộp hồ sơ
Doanh nghiệp cần hoàn thành hồ sơ quyết toán thuế TNDN chậm nhất vào ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính. Với các doanh nghiệp chấm dứt hoạt động, phá sản hay giải thể, thời hạn nộp hồ sơ được áp dụng theo quy định riêng, căn cứ vào thời điểm chấm dứt hoạt động để xác định chính xác.
Đảm bảo số thuế TNDN tạm nộp trong năm
Trong năm, doanh nghiệp thực hiện tạm nộp thuế TNDN theo quý. Tổng số thuế đã tạm nộp của 4 quý không được thấp hơn 80% số thuế phải nộp theo quyết toán cả năm. Nếu số thuế tạm nộp thấp hơn mức này, doanh nghiệp cần tính tiền chậm nộp đối với phần thiếu theo quy định.
Rà soát doanh thu và chi phí
Trước khi quyết toán, doanh nghiệp nên kiểm tra lại toàn bộ doanh thu và chi phí phát sinh trong năm. Đặc biệt, cần phân loại rõ chi phí được trừ và không được trừ, đối chiếu hợp đồng, chứng từ thanh toán, hóa đơn với số liệu trên báo cáo tài chính để đảm bảo tính thống nhất.
Chuẩn bị đúng hồ sơ và biểu mẫu
Doanh nghiệp cần sử dụng đúng mẫu tờ khai quyết toán thuế TNDN Mẫu số 03/TNDN và chuẩn bị báo cáo tài chính cùng các phụ lục liên quan:
- Phụ lục kết quả hoạt động sản xuất kinh doanh (ví dụ: Phụ lục 03-1A/TNDN).
- Phụ lục chuyển lỗ (Mẫu 03-2/TNDN) khi doanh nghiệp phát sinh chuyển lỗ.
- Phụ lục ưu đãi thuế TNDN (nếu có).nếu phát sinh.
Hồ sơ sau khi hoàn thiện được nộp qua hệ thống Thuế điện tử theo quy định.
Các trường hợp quyết toán thuế TNDN đòi hỏi doanh nghiệp chuẩn bị đúng hồ sơ, nắm rõ thời hạn và kiểm tra kỹ số liệu trước khi nộp. Thực hiện đúng quy trình để hạn chế sai sót và tránh phát sinh các khoản phạt không đáng có.
Hy vọng bài viết trên đã giúp bạn hiểu rõ hơn về Quyết toán thuế TNDN: hồ sơ, thời hạn và cách thực hiện. Doanh nghiệp cũng có thể sử dụng phần mềm quản lý bán hàng và phần mềm xuất hóa đơn điện tử Nhanh.vn để hỗ trợ quản lý số liệu, hóa đơn. Cảm ơn các bạn đã đọc!