Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


Mẫu 03/TNDN là một trong những biểu mẫu doanh nghiệp cần sử dụng khi thực hiện quyết toán thuế thu nhập doanh nghiệp. Theo Thông tư 89/2026/TT-BTC, mẫu tờ khai đã có những nội dung cần lưu ý khi lập và kê khai. Trong bài viết này, tôi sẽ hướng dẫn cách điền từng chỉ tiêu trên tờ khai quyết toán thuế TNDN, đồng thời giải đáp một số vướng mắc doanh nghiệp thường gặp trong quá trình thực hiện.

1. Mẫu 03/TNDN tờ khai quyết toán thuế theo Thông tư 89/2026/TT-BTC
Mẫu tờ khai quyết toán thuế TNDN mới nhất hiện nay là Mẫu 03/TNDN, được ban hành kèm theo Thông tư 89/2026/TT-BTC, có hiệu lực từ ngày 01/07/2026. Mẫu tờ khai này áp dụng đối với doanh nghiệp thực hiện quyết toán thuế TNDN theo phương pháp doanh thu, chi phí.
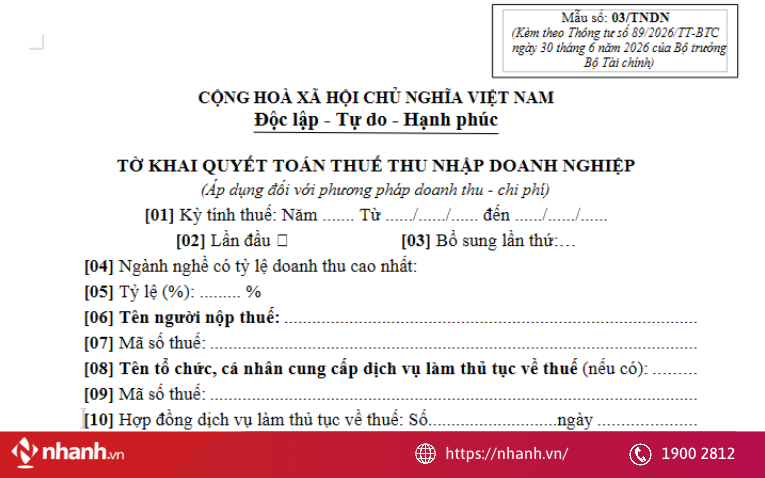
Doanh nghiệp có thể tải Mẫu 03/TNDN để tham khảo và sử dụng khi lập hồ sơ quyết toán thuế TNDN [TẠI ĐÂY].
2. Hồ sơ quyết toán thuế TNDN theo Thông tư 89 gồm những gì?
Hồ sơ quyết toán thuế TNDN được xác định căn cứ vào phương pháp tính thuế và tình hình thực tế của từng doanh nghiệp. Đối với doanh nghiệp áp dụng phương pháp doanh thu, chi phí, hồ sơ quyết toán chủ yếu gồm tờ khai quyết toán thuế TNDN, các phụ lục kèm theo và báo cáo tài chính năm.
Từ ngày 01/07/2026, doanh nghiệp thực hiện hồ sơ quyết toán theo quy định tại Thông tư 89/2026/TT-BTC. Tùy từng trường hợp, doanh nghiệp cần chuẩn bị các tài liệu như sau:
- Tờ khai quyết toán thuế TNDN - Mẫu 03/TNDN;
- Phụ lục chuyển lỗ - Mẫu 03-2/TNDN;
- Phụ lục ưu đãi thuế TNDN - Mẫu 03-3A/TNDN;
- Phụ lục ưu đãi thuế TNDN - Mẫu 03-3C/TNDN;
- Báo cáo tài chính năm;
- Báo cáo kiểm toán báo cáo tài chính, nếu thuộc trường hợp phải kiểm toán;
- Phụ lục giao dịch liên kết, nếu doanh nghiệp phát sinh giao dịch thuộc diện phải kê khai;
- Các tài liệu, hồ sơ liên quan khác theo tình hình thực tế của doanh nghiệp.
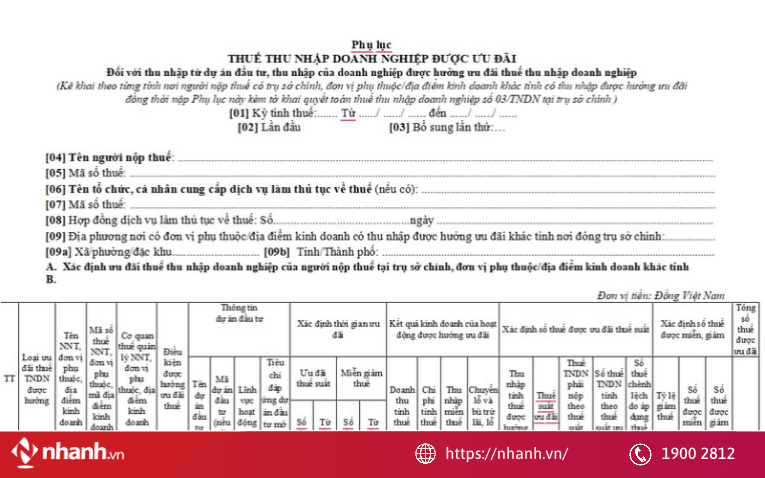
Trong đó, tờ khai quyết toán thuế TNDN Mẫu 03/TNDN là biểu mẫu trung tâm, phản ánh các chỉ tiêu làm căn cứ xác định thu nhập chịu thuế, số thuế TNDN phải nộp và số thuế đã tạm nộp trong năm. Các phụ lục chỉ cần lập khi doanh nghiệp phát sinh nội dung tương ứng, ví dụ như: có số lỗ được chuyển, được hưởng ưu đãi thuế hoặc phát sinh giao dịch liên kết.
Vì thế, bạn không nên áp dụng máy móc một bộ hồ sơ giống nhau cho mọi trường hợp. Bạn cần rà soát đúng phương pháp tính thuế, tình hình phát sinh và các nghĩa vụ liên quan sẽ giúp xác định đầy đủ tờ khai quyết toán thuế TNDN cùng các phụ lục cần nộp, hạn chế tình trạng thiếu hồ sơ hoặc kê khai không phù hợp.
Một bộ hồ sơ quyết toán thuế TNDN không chỉ gồm tờ khai 03/TNDN mà còn liên quan đến nhiều tài liệu chứng minh cho doanh thu, chi phí và các khoản điều chỉnh khi tính thuế.
Doanh nghiệp nên kiểm tra trước:
- Hồ sơ kế toán đã đầy đủ chưa
- Chi phí ghi nhận có đủ căn cứ không
- Chứng từ liên quan đã được lưu trữ chưa
- Có khoản nào cần điều chỉnh khi quyết toán không
👉 EcomTax hỗ trợ tư vấn doanh nghiệp rà soát hồ sơ quyết toán thuế, kiểm tra chứng từ và hạn chế rủi ro khi thực hiện nghĩa vụ thuế.
3. Hướng dẫn ghi và lập tờ khai quyết toán thuế 03/TNDN trên phần mềm HTKK
Để quyết toán thuế TNDN chính xác, doanh nghiệp cần nắm rõ cách ghi từng chỉ tiêu trên tờ khai 03/TNDN và thao tác đúng trên phần mềm HTKK. Nội dung dưới đây tôi sẽ hướng dẫn chi tiết cách lập tờ khai 03/TNDN trên HTKK, từ nhập số liệu, xác định các khoản điều chỉnh đến kiểm tra và hoàn thiện hồ sơ trước khi nộp.
Lưu ý: Một số cụm từ viết tắt:
- "NNT" là người nộp thuế (tức là doanh nghiệp)
- "NSD" là người sử dụng (Tức là người kê khai)
Chỉ tiêu [01]:
- Kỳ kê khai <Năm> phải nằm trong khoảng kỳ kê khai từ ngày hoặc đến ngày
- Kiểm tra Kỳ tính thuế <Từ ngày> không được lớn hơn ngày hiện tại
Chỉ tiêu [02], [03]: Xác định lần kê khai
Tại chỉ tiêu [02], [03], nếu doanh nghiệp đang thực hiện tờ khai quyết toán thuế lần đầu cho kỳ tính thuế thì tích chọn “Lần đầu”.
Đối với người nộp thuế thực hiện khai thuế điện tử, tờ khai bổ sung được lập và gửi trên Hệ thống Thuế điện tử của Tổng cục Thuế. Trên hệ thống, tờ khai đầu tiên của cùng một kỳ tính thuế được xác định là “Lần đầu”, còn các tờ khai tiếp theo của cùng kỳ tính thuế được xác định là “Bổ sung”. Khi thực hiện khai bổ sung, người nộp thuế cần nộp đầy đủ các phụ lục kèm theo tờ khai bổ sung theo quy định.
Chỉ tiêu [04]: Người nộp thuế lựa chọn ngành nghề có tỷ lệ doanh thu cao nhất trong kỳ tính thuế theo danh mục được HTKK hỗ trợ.
Lưu ý khi lựa chọn chỉ tiêu [04]: Với sự lựa chọn ngành nghề tại chỉ tiêu [04] không chỉ phục vụ việc kê khai thông tin về cơ cấu doanh thu. Khi người nộp thuế lựa chọn ngành nghề có tỷ lệ doanh thu cao nhất, hệ thống HTKK sẽ hỗ trợ xác định nội dung kinh tế (tiểu mục) tương ứng để người nộp thuế thực hiện lập chứng từ nộp tiền vào ngân sách nhà nước tại Phần E của tờ khai mẫu 03/TNDN.
Chỉ tiêu [05]: Người nộp thuế nhập tỷ lệ doanh thu của ngành nghề đã lựa chọn tại chỉ tiêu [04] theo định dạng xx,xx%.
Về điều kiện nhập liệu trên HTKK:
- Nếu tại chỉ tiêu [04] lựa chọn ngành nghề khác “Không phát sinh doanh thu”, chỉ tiêu [05] phải có giá trị lớn hơn 0% và không vượt quá 100%.
- Nếu tại chỉ tiêu [04] lựa chọn “Không phát sinh doanh thu”, chỉ tiêu [05] chỉ được nhập 0%.
Cách tính tỷ lệ doanh thu tại chỉ tiêu [05]
Để xác định tỷ lệ doanh thu của ngành nghề có tỷ lệ doanh thu cao nhất, người nộp thuế áp dụng công thức:
Tỷ lệ doanh thu của ngành nghề có tỷ lệ doanh thu cao nhất (%) = Doanh thu của ngành nghề có tỷ lệ doanh thu cao nhất / Tổng doanh thu trong năm × 100%
Trong đó, cần xác định tổng doanh thu của tất cả ngành nghề có phát sinh trong kỳ tính thuế, sau đó xác định ngành nghề chiếm tỷ trọng doanh thu lớn nhất để lựa chọn tại chỉ tiêu [04].
Ví dụ: Năm 2025, Công ty Nhanh.vn có doanh thu từ các ngành nghề như sau:
- Đào tạo kế toán: 8 tỷ đồng;
- Dịch vụ kế toán: 2 tỷ đồng.
Như vậy, tổng doanh thu năm 2025 là 10 tỷ đồng. Trong đó, doanh thu từ hoạt động đào tạo kế toán chiếm tỷ trọng cao nhất nên ngành nghề này được xác định là ngành nghề có tỷ lệ doanh thu cao nhất.
Tỷ lệ doanh thu được xác định như sau:
8 tỷ đồng / 10 tỷ đồng × 100% = 80%
Do đó, khi lập tờ khai quyết toán thuế TNDN mẫu 03/TNDN, doanh nghiệp lựa chọn ngành nghề thuộc lĩnh vực giáo dục và đào tạo tại chỉ tiêu [04] và kê khai 80% tại chỉ tiêu [05].
Doanh nghiệp nên đối chiếu doanh thu thực tế của từng ngành nghề trước khi nhập chỉ tiêu [04] và [05], tránh lựa chọn sai ngành nghề dẫn đến thông tin kê khai và nội dung kinh tế phục vụ nộp thuế không phù hợp.
Chỉ tiêu [06], [07]: Hệ thống eTax sẽ tự động hiển thị tên người nộp thuế tương ứng. NNT cần kiểm tra lại thông tin trước khi tiếp tục làm quyết toán thuế TNDN để hạn chế sai sót về thông tin định danh.
Chỉ tiêu [08], [09], [10]: Hệ thống eTax hỗ trợ tự động hiển thị thông tin về đại lý thuế và hợp đồng đại lý thuế đã đăng ký với cơ quan thuế để NNT lựa chọn. Trường hợp có nhiều đại lý thuế hoặc nhiều hợp đồng, NNT lựa chọn đúng thông tin tương ứng với hồ sơ đang thực hiện.
Chỉ tiêu [A1]: Phần mềm tự động tổng hợp bằng:
[A1] = [22] Phụ lục 03-1A/TNDN + [19] Phụ lục 03-1B/TNDN + [90] Phụ lục 03-1C/TNDN.
Phần mềm cho phép NNT sửa số liệu tại chỉ tiêu [A1]. Chỉ tiêu này được định dạng số âm; nếu số liệu NNT nhập khác với tổng số liệu được phần mềm tự động tổng hợp từ các phụ lục, hệ thống sẽ cảnh báo màu vàng để người kê khai kiểm tra lại.
Lưu ý khi làm quyết toán thuế TNDN: NNT nên lập Phụ lục 03-1A/TNDN trước để phần mềm HTKK có cơ sở tự động tổng hợp số liệu từ chỉ tiêu [22] lên chỉ tiêu [A1] của tờ khai quyết toán thuế TNDN mẫu 03/TNDN. Trình tự lập phụ lục hợp lý sẽ giúp hạn chế việc phải nhập lại số liệu và dễ dàng đối chiếu giữa tờ khai chính với phụ lục.
Chỉ tiêu [B1] : Hệ thống tự động tính chỉ tiêu [B1] theo công thức:
B1 = B2 + B3 + B4 + B5 + B6 + B7
Do đó, người nộp thuế không cần trực tiếp nhập số liệu tại chỉ tiêu [B1] mà cần tập trung xác định chính xác các khoản điều chỉnh tại những chỉ tiêu thành phần.
Chỉ tiêu [B2]: Doanh nghiệp kê khai các khoản điều chỉnh làm tăng doanh thu tính thuế do có sự khác biệt giữa quy định của pháp luật kế toán và pháp luật thuế.
Chỉ tiêu này bao gồm các khoản doanh thu được xác định là doanh thu tính thuế TNDN theo quy định của pháp luật thuế nhưng chưa được ghi nhận là doanh thu trong kỳ theo chuẩn mực, chế độ kế toán.
Ngoài ra, [B2] còn phản ánh những khoản giảm trừ doanh thu được kế toán chấp nhận nhưng không được pháp luật thuế chấp nhận. Khi đó, doanh nghiệp phải thực hiện điều chỉnh tăng doanh thu tính thuế tương ứng.
Có thể hiểu đơn giản, đây là chỉ tiêu dùng để xử lý những trường hợp doanh thu tính theo thuế cao hơn doanh thu được xác định theo kế toán do sự khác biệt trong cách ghi nhận hoặc điều kiện chấp nhận.
Chỉ tiêu [B3]: Người nộp thuế kê khai toàn bộ các khoản chi phí liên quan đến việc tạo ra doanh thu đã được ghi nhận theo chế độ kế toán nhưng được điều chỉnh giảm khi xác định thu nhập chịu thuế trong kỳ theo quy định của pháp luật thuế TNDN.
Trường hợp thường gặp là các khoản chi phí liên quan đến doanh thu đã được đưa vào doanh thu tính thuế ở những năm trước.
Khi khoản doanh thu này được điều chỉnh giảm tại chỉ tiêu [B9] - Giảm trừ các khoản doanh thu đã tính thuế năm trước, các khoản chi phí liên quan cũng được xem xét điều chỉnh tương ứng tại [B3].
Như vậy, khi làm tờ khai quyết toán thuế TNDN, doanh nghiệp cần đối chiếu giữa doanh thu đã tính thuế ở các kỳ trước với chi phí liên quan để tránh bỏ sót khoản điều chỉnh tại [B3].
Chỉ tiêu [B4]: Doanh nghiệp kê khai toàn bộ các khoản chi phí không được trừ khi xác định thu nhập chịu thuế TNDN theo quy định của pháp luật thuế.
Khi làm tờ khai quyết toán thuế TNDN, doanh nghiệp cần tổng hợp các khoản chi phí không được trừ phát sinh trong năm và thực hiện điều chỉnh theo quy định tại Điều 10 Nghị định 320/2025/NĐ-CP, hướng dẫn Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
Do đó, doanh nghiệp nên lập bảng tổng hợp riêng các khoản chi phí không được trừ trước khi nhập số liệu, đồng thời đối chiếu từng khoản với quy định về chi phí được trừ để hạn chế sai sót khi quyết toán.
Chỉ tiêu [B5]: Phần mềm hỗ trợ tự động lấy số liệu từ tổng cột (4) của Phụ lục 03-4/TNDN và cho phép người nộp thuế sửa lại số liệu nếu cần thiết.
Vì vậy, trước khi hoàn thiện tờ khai chính, doanh nghiệp nên kiểm tra Phụ lục 03-4/TNDN và chứng từ nộp thuế ở nước ngoài để bảo đảm số liệu tại [B5] có căn cứ đầy đủ.
Chỉ tiêu [B6]: Tại chỉ tiêu [B6], doanh nghiệp kê khai các khoản điều chỉnh tăng lợi nhuận do xác định giá thị trường đối với giao dịch liên kết.
Khoản điều chỉnh này phát sinh trong trường hợp doanh nghiệp phải xác định bằng tiền giá trị của những khác biệt trọng yếu khi thực hiện so sánh giữa giao dịch độc lập và giao dịch liên kết.
Chỉ tiêu [B7]: Các khoản điều chỉnh khác làm tăng tổng thu nhập trước thuế
Tại chỉ tiêu [B7], người nộp thuế (NNT) kê khai toàn bộ các khoản điều chỉnh khác chưa được phản ánh tại các chỉ tiêu từ [B2] đến [B6], phát sinh do sự khác biệt giữa chuẩn mực, chế độ kế toán và quy định của pháp luật thuế TNDN, làm tăng tổng thu nhập trước thuế.
Nói cách khác, nếu doanh nghiệp có khoản điều chỉnh làm tăng thu nhập chịu thuế nhưng không thuộc các trường hợp đã được phân loại từ [B2] đến [B6] thì khoản chênh lệch này được tổng hợp tại chỉ tiêu [B7]. Đây là nội dung cần lưu ý trong cách kê khai tờ khai quyết toán thuế TNDN, bởi việc phân loại đúng khoản điều chỉnh sẽ giúp số liệu trên tờ khai phù hợp với sổ sách kế toán và hồ sơ quyết toán.
Chỉ tiêu [B8]: Hệ thống sẽ tự động tổng hợp chỉ tiêu [B8] từ số liệu được kê khai tại các chỉ tiêu [B9], [B10], [B11] và [B12]. Do đó, NNT cần kiểm tra chính xác số liệu tại từng chỉ tiêu thành phần trước khi đối chiếu chỉ tiêu [B8].
Chỉ tiêu [B9]: NNT kê khai toàn bộ doanh thu đã được hạch toán vào Báo cáo kết quả hoạt động kinh doanh của năm hiện hành nhưng thực tế khoản doanh thu này đã được tính vào thu nhập chịu thuế TNDN của các năm trước.
Ví dụ, doanh nghiệp đã bán hàng và lập hóa đơn trong năm trước nhưng đến năm sau mới giao hàng. Về kế toán, doanh thu được ghi nhận khi đáp ứng điều kiện ghi nhận doanh thu theo quy định kế toán. Trong khi đó, về thuế TNDN, thời điểm xác định doanh thu chịu thuế có thể phát sinh từ năm trước theo quy định về thuế.
Do đó, nếu khoản doanh thu đã được tính vào thu nhập chịu thuế của năm trước nhưng đến năm nay mới được ghi nhận vào doanh thu kế toán, khi quyết toán thuế TNDN năm nay, NNT phải thực hiện điều chỉnh giảm khoản doanh thu tương ứng tại chỉ tiêu [B9] để tránh tính thuế trùng một khoản doanh thu.
Trường hợp có khoản chi phí liên quan cần điều chỉnh giảm tương ứng thì thực hiện kê khai tại chỉ tiêu [B3] theo hướng dẫn của tờ khai.
Chỉ tiêu [B10]: NNT kê khai toàn bộ các khoản chi phí trực tiếp gắn với việc tạo ra các khoản doanh thu đã điều chỉnh tăng tại chỉ tiêu [B2].
Các khoản chi phí này thường bao gồm giá vốn hàng bán, giá thành sản phẩm sản xuất hoặc những chi phí trực tiếp khác liên quan đến việc tạo ra doanh thu được điều chỉnh.
Bên cạnh đó, chỉ tiêu [B10] còn có thể phản ánh khoản chiết khấu thương mại được giảm trừ doanh thu theo quy định kế toán nhưng theo quy định thuế TNDN lại không được giảm trừ trực tiếp vào doanh thu mà phải được xử lý theo hướng tính vào chi phí. Khi lập tờ khai, NNT cần đối chiếu bản chất của từng khoản chiết khấu với cả hồ sơ kế toán và quy định thuế để xác định đúng chỉ tiêu.
Chỉ tiêu [B11]: NNT kê khai các khoản chi phí lãi vay không được trừ từ kỳ tính thuế trước được chuyển sang kỳ tính thuế hiện tại đối với doanh nghiệp có phát sinh giao dịch liên kết.
Khi thực hiện cách kê khai tờ khai quyết toán thuế TNDN, doanh nghiệp cần đối chiếu số chi phí lãi vay được chuyển từ kỳ trước với hồ sơ xác định giao dịch liên kết và số liệu đã kê khai tại các kỳ trước, qua đó bảo đảm khoản chuyển sang kỳ hiện tại được phản ánh đúng và không kê khai trùng.
Chỉ tiêu [B12]: NNT kê khai các khoản điều chỉnh khác làm giảm lợi nhuận chịu thuế nhưng không thuộc các khoản đã được phản ánh tại chỉ tiêu [B9], [B10] và [B11]. Các điều chỉnh này có thể bao gồm:
- Các chi phí đã được trích trước từ năm trước theo chuẩn mực kế toán nhưng chưa đủ chứng từ hợp lệ để tính vào chi phí chịu thuế khi đó. Đến năm sau khi đã chi trả thực tế, cơ sở kinh doanh được phép tính vào chi phí. Do khoản này không nằm trong báo cáo kết quả kinh doanh năm hiện tại, doanh nghiệp cần thực hiện điều chỉnh tăng chi phí tương ứng.
- Các khoản lỗ chênh lệch tỷ giá ngoại tệ thực tế phát sinh trong năm đã hạch toán vào kết quả kinh doanh năm trước theo kế toán, nhưng chưa được ghi nhận vào chi phí tính thuế của các năm trước do chưa thực hiện.
- Chi phí khấu hao đối với xe ô tô chở người dưới 9 chỗ (không nằm trong các trường hợp ngoại lệ về kinh doanh vận tải, du lịch, khách sạn hoặc xe lái thử) có nguyên giá vượt quá 1,6 tỷ đồng. Theo quy định về thuế TNDN, chỉ phần khấu hao tương ứng với nguyên giá từ 1,6 tỷ đồng trở xuống mới được tính là chi phí được trừ. Do đó, khi lập tờ khai quyết toán thuế, phần chi phí khấu hao vượt mức này cần được loại trừ và đưa vào chỉ tiêu điều chỉnh giảm lợi nhuận trước thuế.
- Các khoản lợi nhuận, cổ tức được chia từ hoạt động góp vốn liên doanh, liên kết trong nước sau khi đã chịu thuế TNDN.
- Thu nhập từ cổ tức khi sở hữu cổ phiếu trên thị trường chứng khoán cũng được loại trừ khỏi thu nhập chịu thuế, trong khi thu nhập từ hoạt động chuyển nhượng cổ phiếu vẫn phải tính vào thu nhập chịu thuế.
- Những khoản thu nhập khác được pháp luật quy định không phải chịu thuế, ví dụ như tiền lãi thu được từ trái phiếu Chính phủ hoặc công trái.
Chỉ tiêu [B13]: Chỉ tiêu [B13] được hệ thống tự động tính toán theo công thức
[B13] = [A1] + [B1] - [B8].
Chỉ tiêu này có thể nhận giá trị âm tùy thuộc vào kết quả xác định thu nhập chịu thuế trong kỳ.
Ngoài ra, phần mềm HTKK tự động kiểm tra điều kiện đối chiếu:
[B13] = [B14] + [B15]
Nếu số liệu không đáp ứng điều kiện đối chiếu, hệ thống sẽ hiển thị cảnh báo màu vàng để người kê khai kiểm tra và rà soát lại các số liệu liên quan trước khi hoàn tất hồ sơ.
Chỉ tiêu [B15]: Hệ thống tự động cập nhật chỉ tiêu [B15] theo công thức:
[B15] = Chỉ tiêu [12] trên Phụ lục 03-5/TNDN
Phần mềm cho phép NNT sửa số liệu tại chỉ tiêu [B15] trong trường hợp cần điều chỉnh theo hồ sơ thực tế. Tuy nhiên, trước khi sửa trực tiếp trên tờ khai, NNT nên đối chiếu với chỉ tiêu [12] của Phụ lục 03-5/TNDN và hồ sơ, chứng từ liên quan để bảo đảm số liệu kê khai thống nhất.
Chỉ tiêu [C1]: Hệ thống tự động cập nhật số liệu vào chỉ tiêu [C1] theo công thức: [C1] = [B14]
Chỉ tiêu [C2]: Cho phép người sử dụng nhập số âm hoặc số dương.
Trường hợp cột 2 xác định “Loại thu nhập miễn thuế”, nếu NNT nhập số tiền tại chỉ tiêu [C2] khác 0 thì bắt buộc phải lựa chọn một loại thu nhập trong danh mục được cung cấp, theo tham chiếu tại Phụ lục 03.
Lưu ý về chỉ tiêu [C2] từ kỳ quyết toán thuế TNDN năm 2025
Từ kỳ quyết toán thuế TNDN năm 2025, phần mềm HTKK có một số thay đổi trong cách kê khai thu nhập được miễn thuế. Cụ thể, từ phiên bản HTKK 5.5.5 trở đi, phần mềm đã cập nhật danh mục các trường hợp thu nhập được miễn thuế để người nộp thuế lựa chọn khi lập tờ khai.
Khi thực hiện cách kê khai tờ khai quyết toán thuế TNDN, người nộp thuế cần lưu ý các điểm sau:
- Có thể chọn nhiều trường hợp miễn thuế, nhưng mỗi lý do miễn thuế chỉ được lựa chọn một lần.
- Tại từng dòng “Loại thu nhập miễn thuế”, NNT phải lựa chọn đúng trường hợp thu nhập được miễn thuế và bắt buộc nhập số thu nhập miễn thuế tương ứng.
- Chỉ tiêu [C2] được phần mềm tự động tính bằng tổng số thu nhập miễn thuế của các dòng đã lựa chọn và không cho phép sửa trực tiếp tại chỉ tiêu này.
Cách kê khai thu nhập miễn thuế tại chỉ tiêu [C2]
Đối với doanh nghiệp có khoản thu nhập thuộc diện miễn thuế theo Điều 4 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Điều 4 Nghị định 320/2025/NĐ-CP, áp dụng từ kỳ tính thuế TNDN năm 2025, khi lập tờ khai quyết toán thuế TNDN mẫu 03/TNDN, doanh nghiệp thực hiện như sau:
Bước 1: Xác định tổng số thu nhập thuộc diện được miễn thuế trong kỳ tính thuế.
Bước 2: Kê khai chi tiết từng khoản thu nhập được miễn thuế và lựa chọn đúng trường hợp miễn thuế tương ứng trên phần mềm HTKK.
Bước 3: Kiểm tra chỉ tiêu [C2]. Phần mềm sẽ tự động cộng tổng các khoản thu nhập miễn thuế đã kê khai để xác định số liệu tại [C2].
Như vậy, từ kỳ quyết toán năm 2025, doanh nghiệp không chỉ cần xác định đúng số thu nhập được miễn thuế mà còn phải lựa chọn đúng lý do miễn thuế trên HTKK.
Chỉ tiêu [C3]: Khi làm trên phần mềm HTKK, hệ thống tự động tính [C3] theo công thức trên. Trường hợp [C1] - [C2] > 0, phần mềm kiểm tra và yêu cầu [C3] không được lớn hơn [C1] - [C2].
Điều này có nghĩa là số lỗ được chuyển trong kỳ không thể vượt quá phần thu nhập chịu thuế còn lại sau khi trừ thu nhập miễn thuế.
Chỉ tiêu [C3a]: Chỉ tiêu [C3a] được hệ thống tự động tính bằng tổng cột (5) của Phụ lục 03-2A/TNDN.
Do đó, khi làm tờ khai quyết toán thuế TNDN, doanh nghiệp nên lập và kiểm tra Phụ lục 03-2A/TNDN trước khi hoàn thiện tờ khai chính để bảo đảm số lỗ chuyển sang tại [C3a] khớp với số liệu được phép chuyển theo từng năm.
Khi nào doanh nghiệp được thực hiện chuyển lỗ?
Không phải năm nào doanh nghiệp cũng được chuyển lỗ. Việc chuyển lỗ được thực hiện khi kết quả hoạt động sản xuất, kinh doanh của năm quyết toán có lãi và doanh nghiệp vẫn còn số lỗ được chuyển theo quy định.
Để xác định năm quyết toán có phát sinh lãi và có cơ sở thực hiện chuyển lỗ hay không, doanh nghiệp cần căn cứ vào số liệu trên tờ khai quyết toán thuế TNDN mẫu 03/TNDN của chính năm đó.
Trường hợp doanh nghiệp có thu nhập miễn thuế
Nếu doanh nghiệp có thu nhập miễn thuế, cần lấy:
[C1] – [C2]
Nếu kết quả:
[C1] – [C2] > 0
thì doanh nghiệp được xác định là có thu nhập còn lại để thực hiện chuyển lỗ. Khi đó, doanh nghiệp thực hiện chuyển lỗ nếu còn số lỗ được chuyển theo quy định.
Trường hợp doanh nghiệp không có thu nhập miễn thuế
Nếu doanh nghiệp không phát sinh thu nhập miễn thuế, có thể căn cứ vào chỉ tiêu [C1] – Thu nhập chịu thuế.
Nếu:
[C1] > 0
thì doanh nghiệp có thu nhập chịu thuế và thực hiện chuyển lỗ nếu đáp ứng điều kiện chuyển lỗ theo quy định.
Lưu ý: Khi xác định số lỗ được chuyển, doanh nghiệp cần đối chiếu với số lỗ còn được chuyển của từng năm trên Phụ lục 03-2A/TNDN, thay vì chỉ căn cứ vào số lỗ tổng cộng trên báo cáo tài chính.
Chỉ tiêu [C3b]:
- Cho phép người nộp thuế nhập số;
- Không được nhập số âm;
- Trường hợp [B15] < 0, số liệu tại [C3b] phải nhỏ hơn hoặc bằng giá trị tuyệt đối của [B15].
Do đó, trước khi nhập [C3b], doanh nghiệp cần kiểm tra kết quả hoạt động chuyển nhượng bất động sản tại các chỉ tiêu liên quan trên tờ khai để xác định chính xác số lỗ được phép bù trừ.
Nhóm [C3], [C3a] và [C3b] có liên quan trực tiếp đến việc xác định thu nhập chịu thuế còn lại và số thuế TNDN phải nộp trong năm. Vì vậy, khi làm tờ khai quyết toán thuế TNDN, doanh nghiệp nên kiểm tra theo trình tự:
Bước 1: Xác định năm quyết toán có phát sinh thu nhập để chuyển lỗ hay không.
Bước 2: Kiểm tra số lỗ còn được chuyển của các năm trước trên Phụ lục 03-2A/TNDN.
Bước 3: Xác định số lỗ từ hoạt động chuyển nhượng bất động sản trong kỳ sau khi bù trừ theo quy định.
Bước 4: Tổng hợp số liệu tại [C3a] và [C3b] để xác định [C3].
Bước 5: Kiểm tra điều kiện giới hạn số lỗ được chuyển so với phần thu nhập chịu thuế còn lại tại [C1] và [C2].
Chỉ tiêu [C4]: Chỉ tiêu này được xác định như sau: [C4] = [C1] - [C2] - [C3a] - [C3b].
(Phần mềm tự động tính toán)
Xác định kết quả tại chỉ tiêu C4:
Sau khi đã tổng hợp số liệu vào chỉ tiêu [C4] rồi thì thực hiện xác định kết quả cho chỉ tiêu [C4] như sau:
- Nếu [C4] = 0 thì không có thu nhập để tính thuế TNDN => Năm quyết toán Doanh nghiệp không phải nộp thuế TNDN => Chỉ cần xác định nốt chỉ tiêu G
→ Số thuế TNDN đã tạm nộp trong năm làm năm quyết toán TNDN < Số thuế TNDN => Sau đó tiến hành kết xuất tờ khai QTT TNDN dạng XML để nộp qua mạng - Nếu [C4] < 0 thì phần mềm sẽ hiển thị [C4] = 0
- Nếu [C4] > 0 thì có thu nhập để tính thuế TNDN nên phải thực hiện làm tiếp các chỉ tiêu còn lại.
Chỉ tiêu [C5]: Cho phép NSD nhập kiểu số, không âm, kiểm tra C5 <= C4*10%, C4 <= 0 thì C5 = 0
Nếu doanh nghiệp có Quỹ phát triển khoa học và công nghệ thì được thực hiện trích lập theo quy định tại Theo điều 17 Luật thuế TNDN số 67/2025/QH15 và điều 22 của Nghị định 320/2025/NĐ-CP.
Chỉ tiêu [C6]: Chỉ tiêu C6 = C4 – C5, nếu C6 > 0 thì kiểm tra C6 = (C7 + C8), nếu C6 <= 0 thì C7 = 0, C8 = 0
Chỉ tiêu [C7]: Tại chỉ tiêu [C7] NNT kê khai thu nhập tính thuế áp dụng mức thuế suất 20% bao gồm cả thu nhập được áp dụng thuế suất ưu đãi.
Ngày 16/01/2026, Tổng Cục Thuế đã nâng cấp ứng dụng Hỗ trợ kê khai (HTKK) phiên bản 5.5.5 đáp ứng Luật số 67/2025/QH15
Nâng cấp tờ khai 03/TNDN đáp ứng Luật số 67/2025/QH15 - Cập nhật đối với kỳ quyết toán 2025 trở đi
+ Tại chỉ tiêu [C7]: Chọn 1 loại thu nhập tính thuế theo danh mục sau:
- Thu nhập tính thuế áp dụng thuế suất 15%
- Thu nhập tính thuế áp dụng thuế suất 17%
- Thu nhập tính thuế áp dụng thuế suất 20%
Nếu doanh nghiệp thuộc trường hợp áp dụng thuế suất là 15%, 17% hoặc 20% thì thực hiện chọn mức thuế suất và đưa số tiền tại chỉ tiêu [C6] vào chỉ tiêu [C7].
Chỉ tiêu [C8]: NNT kê khai thu nhập tính thuế từ hoạt động tìm kiếm, thăm dò, khai thác dầu khí tại Việt Nam hoặc từ các hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ không ưu đãi khác áp dụng thuế suất khác 20% theo khoản 5 điều 11 của Nghị định 320/2025/NĐ-CP.
Chỉ tiêu [C8a]: Cho phép NSD nhập số thập phân dạng xxx,xx, kiểm tra 0<= xxx,xx <=100%, nếu C8 > 0 thì C8a > 0
Chỉ tiêu [C9]: Phần mềm tự động tính công thức theo thuế suất NNT đã chọn tương ứng tại chỉ tiêu C7
Chỉ tiêu [C10]: Chỉ tiêu này được xác định: C10 = C11 + C12 + C13.
(Phần mềm tự động tính toán)
Chỉ tiêu [C11]: Phần mềm tự động tính Chỉ tiêu C11 = tổng (chỉ tiêu [12] trên phụ lục 03-3A/TNDN + chỉ tiêu [12] trên phụ lục 03-3B/TNDN.
Chỉ tiêu [C12]: Phần mềm tự động tính toán Chỉ tiêu C12 = tổng (chỉ tiêu [13] trên phụ lục 03_3A/TNDN + chỉ tiêu [13] trên phụ lục 03_3B/TNDN + chỉ tiêu [20] trên phụ lục 03_3D/TNDN)
Lưu ý:
Theo Nghị định 20/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Nghị quyết 198/2025/QH15 thì: Doanh nghiệp nhỏ và vừa mới thành lập được miễn thuế 3 năm
Những doanh nghiệp nhỏ và vừa mới thành lập mà thuộc đối tượng được MIỄN THUẾ 3 năm theo Nghị định 20/2026/NĐ-CP này thì sẽ thực hiện kê khai phụ lục 03-3A/TNDN => Sau đó thì phần mềm sẽ tự động tổng hợp từ cột 23 trên phụ lục 03-3A/TNDN này để đưa lên chỉ tiêu C12 trên tờ khai QTT TNDN.
Tờ khai 03/TNDN đã cập nhật theo Nghị quyết số 198/2025/QH15.
Cụ thể: Tại phụ lục 03-3A: Bổ sung 3 trường hợp ưu đãi tại chỉ tiêu cột 5: “Điều kiện được hưởng ưu đãi” như sau:
0268: Thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của doanh nghiệp khởi nghiệp đổi mới sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo, tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo.
0269: Thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần, quyền mua phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo.
0270: Doanh nghiệp nhỏ và vừa trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Như vậy: Với cách làm tờ khai quyết toán thuế tndn thác doanh nghiệp mới thành lập thuộc đối tượng được miễn thuế TNDN 3 năm thì sẽ kê khai số thuế TNDN được miễn trên phụ lục 03-3A/TNDN → Sau đó phần mềm sẽ tự động tổng hợp số thuế được miễn từ chỉ tiêu [13] (cột 23) trên phụ lục 03-3A/TNDN lên chỉ tiêu C12 → Theo đó phần mềm sẽ tự động tổng hợp kê khai quyết toán thuế TNDN Mẫu 03/TNDN.
Chỉ tiêu [C13]: Phần mềm tự động tính toán Chỉ tiêu C13 = Chỉ tiêu [14] trên phụ lục PL 03-3A/TNDN không phải nhà ở xã hội + Chỉ tiêu [14] trên PL 03-3B/TNDN + Chỉ tiêu [16] trên PL 03-3C/TNDN + Chỉ tiêu [14] + [21] trên PL 03-4D/TNDN.
Chỉ tiêu [C14]: Tại chỉ tiêu [C14] NNT kê khai số thuế TNDN được miễn, giảm theo Hiệp định tránh đánh thuế hai lần của nước ký kết hiệp định với Việt Nam.
Chỉ tiêu [C15]:: Phần mềm tự động tính toán Chỉ tiêu C15: Với kỳ kê khai năm 2021 thì UD hiển thị = Chỉ tiêu [15] "Thuế TNDN được giảm của hoạt động sản xuất, kinh doanh" trên phụ lục ND.92. Cho sửa >=0, cảnh báo vàng.
Chỉ tiêu [C16]: Chỉ tiêu này được tổng hợp từ chỉ tiêu [04] phụ lục 03-4/TNDN.
(Phần mềm tự động tính toán)
Chỉ tiêu [C17]: Phần mềm tự động tính toán Chỉ tiêu C17 = C9 – C10 – C14 – C15 – C16, nếu C17 < 0 thì tự động về 0.
Chỉ tiêu [D1]: Phần mềm tự động tính toán Chỉ tiêu D1 = B15, nếu D1 <=0 thì D2, D4 =0.
Chỉ tiêu [D2]::Phần mềm tự động tính toán Chỉ tiêu D2 = Chỉ tiêu [05] của PL 03-2/TNDN, kiểm tra D2 <= D1.
Chỉ tiêu [D3]: Chỉ tiêu này được xác định như sau: D3=D1-D2. (Phần mềm tự động tính toán)
Chỉ tiêu [D4]: Chỉ tiêu D4: Cho NSD nhập kiểu số, không âm, kiểm tra D4 <= D3 * 10%, kiểm tra C5 + D4 = Chỉ tiêu [05] PL 03-6/TNDN.
Chỉ tiêu [D5]: Phần mềm tự động tính toán Chỉ tiêu D5 = D3 – D4, không cho sửa.
Chỉ tiêu [D6]: Tại chỉ tiêu [D6] NNT kê khai số thuế TNDN phát sinh từ hoạt động chuyển nhượng bất động sản trong kỳ tính thuế được tính theo thuế suất không ưu đãi, chưa trừ số thuế TNDN được miễn, giảm trong kỳ. Chỉ tiêu này được xác định: D6 = D5 × 20%.
Chỉ tiêu [D7]: Phần mềm tự động tính toán Chỉ tiêu D7 = Số liệu chỉ tiêu [12] của PL 03-3A nhà ở xã hội.
Chỉ tiêu [D8]: Phần mềm tự động tính toán Chỉ tiêu D8 = D6 – D7, nếu D8 < 0 thì hiển thị D8 = 0, không cho sửa.
Chỉ tiêu [E]: Chỉ tiêu này được xác định như sau: E = E1+E2+E5. (Phần mềm tự động tính toán)
Chỉ tiêu [E1]: Phần mềm tự động tính toán Chỉ tiêu E1 = C17 - [16] của 03-3A (không phải DADT nhà ở XH) - [16] của 03-3B - [16] của 03-3C - [23] của 03-3D, trường hợp âm thì set = 0, cho sửa >=0 nếu có PL ưu đãi khác tính
Chỉ tiêu [E2]: Phần mềm tự động tính toán Chỉ tiêu E2 = E3+E4, kiểm tra E2 = D8 - [16] của 03-3A (DADT nhà ở XH) - [16] trên PL phụ lục năm 2021, báo nếu sai: “NNT kiểm tra lại số liệu E2 = D8 - [16] trên 03-3A của DADT ở XH - [16] trên PL ND 92/2021”
Chỉ tiêu [E3]: Phần mềm tự động tính toán Chỉ tiêu E3 = D8 - [16] trên phụ lục 03-3A có tích chọn DADT ở XH, cho phép cho sửa.
Chỉ tiêu [E4]: Phần mềm tự động tính toán Chỉ tiêu E4 = D8 – E3, cho sửa.
Chỉ tiêu [E5]: Phần mềm tự động tính toán Chỉ tiêu E5 = E6 và cho sửa số >=0, kiểm tra E5 >= E6.
Chỉ tiêu [E6]: Phần mềm tự động tính Chỉ tiêu E6 = Chỉ tiêu [06] PL 03-6/TNDN (nếu có Phụ lục).
Chỉ tiêu [G]: Chỉ tiêu G = G1 + G2 + G3 + G4 + G5.
(Phần mềm tự động tính toán, không cho sửa)
Chỉ tiêu [G1]: NNT kê khai số thuế TNDN của hoạt động sản xuất kinh doanh nộp thừa trong kỳ trước do NNT thực hiện tạm nộp theo quý lớn hơn số thuế phải nộp theo quyết toán năm, chuyển sang bù trừ với số thuế TNDN phải kỳ này.
Chỉ tiêu [G2]: NNT kê khai số thuế TNDN của hoạt động sản xuất kinh doanh đã tạm nộp theo quý trong năm tính đến thời hạn nộp hồ sơ khai quyết toán.
Ví dụ: NNT có kỳ tính thuế từ 01/01/2025 đến 31/12/2025 thì số thuế TNDN đã tạm nộp trong năm là số thuế TNDN đã nộp tính đến hết ngày 31/3/2026.
Chỉ tiêu [G3]: NNT kê khai số thuế TNDN của hoạt động chuyển nhượng bất động sản nộp thừa trong kỳ trước do NNT thực hiện tạm nộp theo quý lớn hơn số thuế phải nộp theo quyết toán năm chuyển sang bị trừ với số thuế TNDN phải nộp kỳ này. Chỉ tiêu này không bao gồm số thuế TNDN đã tạm nộp các kỳ trước của hoạt động chuyển nhượng cơ sở hạ tầng, nhà ở có thu tiền theo tiến độ được quyết toán trong kỳ này.
Chỉ tiêu [G4]: NNT kê khai số thuế TNDN của hoạt động chuyển nhượng bất động sản đã tạm nộp theo quý trong năm tính đến thời hạn nộp hồ sơ khai quyết toán. Ví dụ: NNT có kỳ tính thuế TNDN bắt đầu từ 01/01/2025 đến 31/12/2025 thì số thuế TNDN đã tạm nộp trong năm là số thuế TNDN đã nộp tính đến hết ngày 31/3/2026. Chỉ tiêu này không bao gồm số thuế TNDN đã tạm nộp trong năm của hoạt động chuyển nhượng cơ sở hạ tầng, nhà ở có thu tiền theo tiến độ được quyết toán trong kỳ này.
Chỉ tiêu [G5]: NNT kê khai số thuế TNDN của hoạt động chuyển nhượng bất động sản đã tạm nộp các kỳ trước và trong năm tính đến thời hạn nộp hồ sơ khai quyết toán của hoạt động chuyển nhượng cơ sở hạ tầng, nhà ở có thu tiền theo tiến độ được quyết toán trong kỳ này.
Chỉ tiêu [H1]: NNT kê khai chênh lệch giữa số thuế phải nộp và số thuế đã tạm nộp trong năm của hoạt động sản xuất kinh doanh. Chỉ tiêu H1=E1+E5-G2.
Chỉ tiêu [H2]: NNT kê khai chênh lệch giữa số thuế phải nộp và số thuế đã tạm nộp trong năm của hoạt động chuyển nhượng BĐS. Chỉ tiêu H2=E3-G4.
Chỉ tiêu [H3]: NNT kê khai chênh lệch giữa số thuế phải nộp và số thuế đã tạm nộp trong năm của hoạt động chuyển nhượng cơ sở hạ tầng, nhà ở có thu tiền theo tiến độ. Chỉ tiêu H3=E4-G5.
Chỉ tiêu [I]: Phần mềm tự động tính toán Chỉ tiêu I = I1+I2, kiểm tra I=E-G, sai khác cảnh báo đỏ
Chỉ tiêu [I1]: NNT kê khai thuế TNDN còn phải nộp của hoạt động sản xuất kinh doanh. Chỉ tiêu I1=E1+E5-G1-G2.
Chỉ tiêu [I2]: NNT kê khai thuế TNDN còn phải nộp của hoạt động chuyển nhượng BĐS. Chỉ tiêu I2=E2-G3-G4-G5.
4. Giải đáp thắc mắc khi lập tờ khai quyết toán thuế TNDN
Việc lập tờ khai quyết toán thuế TNDN có thể phát sinh nhiều vướng mắc về số liệu, phụ lục kê khai, chuyển lỗ và xác định số thuế phải nộp.
Dưới đây là những câu hỏi thường gặp giúp doanh nghiệp kiểm tra lại hồ sơ và hạn chế sai sót trước khi nộp tờ khai.
4.1. Thời gian nộp tờ khai quyết toán thuế TNDN
Căn cứ theo khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP, thời hạn nộp hồ sơ quyết toán thuế TNDN là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính.
Cụ thể:
- Doanh nghiệp có năm tài chính trùng năm dương lịch: Hồ sơ quyết toán thuế TNDN phải được nộp chậm nhất vào ngày 31/3 của năm tiếp theo.
- Doanh nghiệp có năm tài chính không trùng năm dương lịch: Thời hạn nộp hồ sơ là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính.
- Nếu ngày cuối cùng của thời hạn nộp hồ sơ là ngày nghỉ theo quy định: Thời hạn được tính đến ngày làm việc tiếp theo.
Do đó, trước khi làm quyết toán thuế TNDN, trong cách lập tờ khai quyết toán thuế tndn doanh nghiệp nên xác định chính xác ngày kết thúc năm tài chính của mình để chủ động lập và nộp hồ sơ đúng hạn.
4.2. Doanh nghiệp có doanh thu từ nước ngoài cần kê khai thuế, nộp thuế TNDN như thế nào?
Doanh nghiệp thành lập tại Việt Nam có thu nhập từ nước ngoài phải tính và gộp khoản thu nhập này vào kỳ tính thuế TNDN, không phụ thuộc vào việc tiền đã chuyển về Việt Nam hay chưa.
4.3. Doanh nghiệp không phát sinh thuế TNDN có phải quyết toán không?
Có.
Với việc không phát sinh doanh thu hoặc không phát sinh số thuế TNDN phải nộp không đồng nghĩa với việc doanh nghiệp được miễn nghĩa vụ quyết toán thuế, trừ trường hợp pháp luật có quy định miễn.
Theo quy định về quản lý thuế, doanh nghiệp vẫn phải thực hiện quyết toán thuế TNDN hằng năm để xác định chính xác nghĩa vụ thuế của kỳ tính thuế. Trường hợp doanh nghiệp không có doanh thu hoặc không phát sinh thu nhập chịu thuế, số thuế TNDN phải nộp có thể bằng 0 nhưng doanh nghiệp vẫn phải thực hiện hồ sơ quyết toán theo quy định.
Về thời hạn, hồ sơ quyết toán thuế TNDN năm được nộp chậm nhất vào ngày cuối cùng của tháng thứ ba kể từ ngày kết thúc năm dương lịch hoặc năm tài chính mà doanh nghiệp đã đăng ký áp dụng. Do đó, doanh nghiệp cần chủ động chuẩn bị hồ sơ và thực hiện đúng thời hạn, kể cả trong trường hợp hoạt động kinh doanh trong năm không phát sinh doanh thu.
4.4. Có được khai bổ sung Mẫu 03/TNDN khi phát hiện sai không?
Có.
Doanh nghiệp được khai bổ sung hồ sơ khai thuế TNDN khi phát hiện sai sót trong thời hạn 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ tính thuế có sai sót, nếu chưa bị thanh tra, kiểm tra hoặc sai sót không thuộc phạm vi, thời kỳ đang được thanh tra, kiểm tra. Vì thế, khi thực hiện cách kê khai thuế TNDN, doanh nghiệp cần rà soát kỹ hồ sơ và kịp thời khai bổ sung nếu phát hiện sai sót để hạn chế rủi ro về thuế.
Trên đây là hướng dẫn về Mẫu 03/TNDN mới nhất, từ hồ sơ quyết toán, cách ghi tờ khai đến thao tác lập tờ khai trên phần mềm HTKK và những vấn đề doanh nghiệp thường gặp. Việc thực hiện đúng tờ khai quyết toán thuế TNDN giúp doanh nghiệp hạn chế sai sót và rủi ro khi cơ quan thuế kiểm tra. Nếu còn vướng mắc trong quá trình lập hồ sơ, hãy liên hệ với chúng tôi để được tư vấn và hỗ trợ thực hiện đúng quy định.