 Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


Khi phát hiện hóa đơn điện tử đã lập có sai sót, doanh nghiệp cần phải lập hóa đơn thay thế để điều chỉnh thông tin và đảm bảo tính chính xác của chứng từ. Nếu xử lý không đúng, doanh nghiệp có thể gặp khó khăn khi đối chiếu số liệu kế toán và nghĩa vụ thuế. Cùng tôi tìm hiểu kê khai hóa đơn thay thế: Cách xử lý đúng từng trường hợp trong bài viết dưới đây.
1. Hóa đơn thay thế là gì? Khi nào phát sinh nhu cầu kê khai?
1.1. Khái niệm hóa đơn hóa đơn thay thế
Hóa đơn thay thế là hóa đơn được lập để thay thế hóa đơn đã phát hành trước đó khi phát hiện có sai sót. Thay vì điều chỉnh thông tin bị sai trên hóa đơn cũ, hóa đơn thay thế thể hiện lại đầy đủ nội dung của giao dịch theo thông tin chính xác sau khi sửa sai.
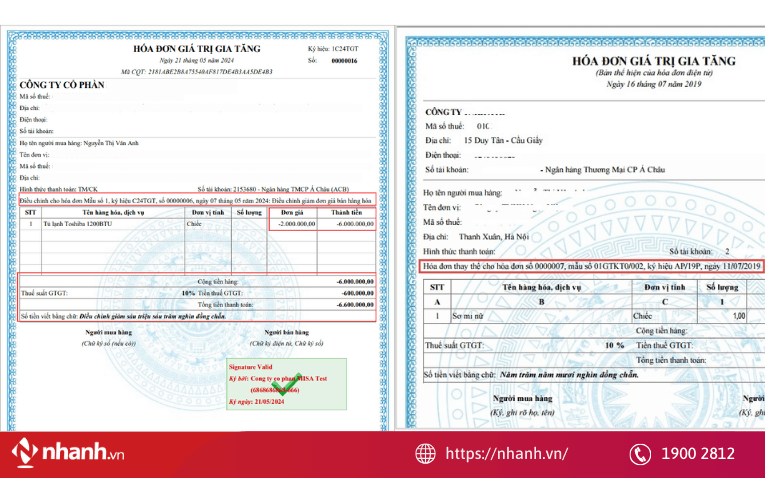
Hóa đơn thay thế được sử dụng làm căn cứ kê khai thuế và hạch toán kế toán theo quy định. Trên hóa đơn phải ghi rõ thông tin nhận diện hóa đơn gốc, với nội dung: “Thay thế cho hóa đơn Mẫu số…, ký hiệu…, số…, ngày…, tháng…, năm…”. Nhờ đó, doanh nghiệp có thể xác định hóa đơn nào được thay thế và thuận tiện đối chiếu, quản lý chứng từ.
1.2. Phân biệt hóa đơn thay thế và hóa đơn điều chỉnh
Khi phát hiện hóa đơn điện tử có thông tin sai, doanh nghiệp cần xác định nên lập hóa đơn điều chỉnh hay hóa đơn thay thế cho phù hợp. Mỗi loại hóa đơn được áp dụng trong những trường hợp nhất định và có cách xử lý đúng quy định. Vì vậy, kế toán cần phân biệt hóa đơn thay thế và hóa đơn điều chỉnh để lựa chọn phương án phù hợp, đảm bảo tính chính xác của hóa đơn, hồ sơ kê khai thuế và hạn chế những rủi ro phát sinh trong quá trình xử lý.
Căn cứ quy định về xử lý hóa đơn điện tử có sai sót tại Nghị định 254/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026, cần phân biệt hai hình thức dựa trên cách xử lý hóa đơn sai, nội dung hóa đơn mới và trường hợp được áp dụng
|
Tiêu chí |
Hóa đơn điều chỉnh |
Hóa đơn thay thế |
|
Bản chất |
Bổ sung hoặc điều chỉnh nội dung sai trên hóa đơn đã lập. |
Lập hóa đơn mới để thay thế hóa đơn đã lập sai. |
|
Hóa đơn ban đầu |
Vẫn được lưu giữ, đối chiếu cùng hóa đơn điều chỉnh. |
Được xác định là hóa đơn có sai sót và có hóa đơn mới thay thế để đối chiếu. |
|
Nội dung hóa đơn mới |
Thể hiện nội dung cần điều chỉnh theo nghiệp vụ thực tế. |
Thể hiện đầy đủ nội dung đúng của hóa đơn sau khi thay thế. |
|
Cách ghi chú bắt buộc |
“Điều chỉnh cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”. |
“Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”. |
|
Cách hạch toán, kê khai |
Căn cứ nội dung và giá trị điều chỉnh để xử lý kế toán, thuế. |
Căn cứ hóa đơn thay thế và quy định kê khai thuế để xử lý, tránh ghi nhận trùng doanh thu, chi phí hoặc thuế. |
|
Mục đích sử dụng |
Sửa phần sai, giữ mối liên hệ giữa hóa đơn gốc và phần điều chỉnh. |
Thay thế hóa đơn sai bằng hóa đơn mới có nội dung chính xác. |
Theo hướng dẫn tại Điều 10 Thông tư 91/2026/TT-BTC quy định chi tiết Nghị định 254/2026/NĐ-CP, có thể áp dụng như sau:
Lập hóa đơn điều chỉnh hoặc thay thế: Khi hóa đơn sai mã số thuế, thuế suất, tiền thuế, số tiền, hàng hóa hoặc các nội dung bắt buộc khác thuộc trường hợp phải xử lý theo quy định.
Bắt buộc lập hóa đơn thay thế theo nguyên tắc chung: Đối với hóa đơn điện tử khởi tạo từ máy tính tiền bị sai; hóa đơn bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, sử dụng tài sản. Cần kiểm tra ngoại lệ áp dụng cho trường hợp trả lại hàng hóa, dịch vụ.
Sai tên hoặc địa chỉ người mua nhưng mã số thuế và các nội dung khác không sai: Thông báo cho người mua, không phải lập lại hóa đơn theo trường hợp quy định.
Ví dụ 1: Lập hóa đơn điều chỉnh
Công ty A xuất hóa đơn bán hàng trị giá 10.000.000 đồng, sau đó phát hiện giá trị cần điều chỉnh tăng thêm 2.000.000 đồng. Nếu thuộc trường hợp được điều chỉnh, công ty lập hóa đơn điều chỉnh phần chênh lệch theo nghiệp vụ thực tế và ghi rõ hóa đơn gốc liên quan.
Ví dụ 2: Lập hóa đơn thay thế
Công ty B xuất hóa đơn ghi sai số lượng hàng hóa từ 100 sản phẩm thành 10 sản phẩm. Nếu lựa chọn thay thế và trường hợp đó được phép áp dụng, công ty lập hóa đơn mới với đầy đủ thông tin chính xác, ghi rõ hóa đơn mới thay thế hóa đơn nào.
2. Hóa đơn thay thế/ điều chỉnh kê khai vào kỳ nào?
Theo khoản 5 Điều 12 Luật Quản lý thuế 2025, hướng dẫn Điều 12 Nghị định 252/2026/NĐ-CP, khi phát hiện hồ sơ khai thuế hoặc hồ sơ khai các khoản thu khác đã nộp cho cơ quan thuế có sai sót, người nộp thuế được thực hiện khai bổ sung theo quy định.
“Điều 12. Khai bổ sung hồ sơ khai thuế, khoản thu khác
1. Người nộp thuế thực hiện khai bổ sung hồ sơ khai thuế, khoản thu khác theo quy định tại khoản 5 Điều 12 Luật Quản lý thuế và quy định tại Điều này. Việc khai bổ sung hồ sơ khai thuế bảo đảm xác định đầy đủ, chính xác nghĩa vụ thuế nhưng không làm thay đổi hiệu lực của các kết luận, quyết định xử lý qua thanh tra, kiểm tra của cơ quan thuế, cơ quan có thẩm quyền.”
Việc kê khai bổ sung nhằm điều chỉnh các thông tin chưa chính xác, xác định đủ và đúng nghĩa vụ thuế của người nộp thuế. Tuy nhiên, quy trình bổ sung hồ sơ không làm thay đổi hiệu lực của các kết luận, quyết định xử lý đã được ban hành qua thanh tra, kiểm tra của cơ quan thuế hoặc cơ quan có thẩm quyền.
Theo khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP, nếu người nộp thuế khai bổ sung làm tăng hoặc giảm số thuế GTGT được khấu trừ chuyển kỳ sau, thì cần kê khai phần chênh lệch vào kỳ phát hiện sai sót.
Một số trường hợp đặc thù theo điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, thời điểm kê khai hóa đơn điều chỉnh được xác định: người bán kê khai ở kỳ phát sinh hóa đơn điều chỉnh, người mua kê khai ở kỳ nhận được hóa đơn điều chỉnh.
Quy định này áp dụng với các trường hợp như:
- Hóa đơn có thay đổi về giá trị, khối lượng.
- Chiết khấu thương mại.
- Trả lại dịch vụ, hàng hóa.
- Hoàn phí dịch vụ của tổ chức tín dụng hoặc đơn vị cung ứng dịch vụ thanh toán không dùng tiền mặt.
- Khách sử dụng thẻ trả trước dịch vụ viễn thông di động.
- Bán khí thiên nhiên tại thị trường Việt Nam.
Khi kê khai hóa đơn điều chỉnh, kế toán cần xác định hóa đơn thuộc trường hợp nào để lựa chọn đúng kỳ kê khai, tránh điều chỉnh sai thời điểm.
Sau khi xác định phương án xử lý hóa đơn, doanh nghiệp cần tiếp tục kiểm tra kỳ kê khai và ảnh hưởng đến hồ sơ thuế. Nếu có nhiều hóa đơn phát sinh sai sót, việc theo dõi riêng từng hóa đơn gốc và hóa đơn xử lý sẽ giúp quá trình đối chiếu thuận tiện hơn.
Nhanh.vn hỗ trợ doanh nghiệp quản lý dữ liệu hóa đơn điện tử tập trung. Với trường hợp cần xác định cách kê khai cụ thể, doanh nghiệp có thể đăng ký tư vấn để được hướng dẫn theo tình huống thực tế.
3. Cách kê khai hóa đơn thay thế đối với bên bán
Từ ngày 01/07/2026, khi hóa đơn điện tử đã lập có sai sót và được xử lý bằng hóa đơn thay thế, chúng ta không chỉ nhìn vào ngày lập hóa đơn thay thế để xác định kỳ kê khai.
Trình tự xử lý cần xem xét xem hóa đơn gốc thuộc kỳ nào => kỳ đó đã nộp tờ khai chưa? Nếu đã nộp thì phần chênh lệch ảnh hưởng thế nào đến số thuế.
Cách kê khai hóa đơn thay thế đối với bên bán đối với bên bán, ví dụ:
Ngày 08/09/2026 (Quý 3), Công ty A xuất hóa đơn 001847, VAT là 6.300.000 đồng.
Đến ngày 14/10/2026 (Quý 4), doanh nghiệp phát hiện hóa đơn bị sai thuế suất và lập hóa đơn thay thế 001925.
VAT đúng trên hóa đơn thay thế là 5.670.000 đồng.
Phần chênh lệch:
5.670.000 - 6.300.000 = - 630.000 đồng
Như vậy: Hóa đơn gốc thuộc Quý 3, hóa đơn thay thế được lập vào Quý 4 nhưng không phải cứ hóa đơn thay thế lập ở Quý 4 thì kê khai vào Quý 4. Việc cần xác định tiếp theo là xác nhận tờ khai Quý 3 đã nộp hay chưa?
- Trường hợp 1: Bên bán chưa nộp tờ khai Quý 3
Nếu đến thời điểm lập hóa đơn thay thế, doanh nghiệp chưa nộp tờ khai Quý 3, thì kê khai số đúng theo hóa đơn thay thế 001925 ngay trên tờ khai Quý 3. Doanh nghiệp không kê khai hóa đơn gốc 001847, sau đó lại kê khai thêm hóa đơn thay thế 001925.
- Trường hợp 2: Bên bán đã nộp tờ khai Quý 3
Nếu doanh nghiệp đã nộp tờ khai Quý 3, sau đó mới phát hiện hóa đơn có sai sót và lập hóa đơn thay thế, thì thực hiện khai bổ sung tờ khai Quý 3/2026. Do hóa đơn gốc đã được kê khai trên tờ khai Quý 3 nên không cần kê khai lại toàn bộ hóa đơn thay thế.
Trong ví dụ:
VAT hóa đơn gốc: 6.300.000 đồng
VAT hóa đơn thay thế: 5.670.000 đồng
Chênh lệch: 5.670.000 - 6.300.000 = - 630.000 đồng => Doanh nghiệp điều chỉnh giảm VAT đầu ra 630.000 đồng.
Bên bán nhập trên HTKK như thế nào?
Nếu đã nộp tờ khai Quý 3 thì lập KHBS Quý 3/2026, bên bán không nhập lại toàn bộ hóa đơn thay thế mà chỉ điều chỉnh phần chênh lệch giữa hóa đơn gốc và hóa đơn thay thế.
Ví dụ, nếu hóa đơn thuộc thuế suất 10% và doanh thu cũng thay đổi:
Chỉ tiêu [32] => điều chỉnh phần doanh thu chênh lệch.
Chỉ tiêu [33] => điều chỉnh phần VAT chênh lệch.
Theo ví dụ trên: VAT giảm 630.000 đồng => chỉ tiêu [33] giảm 630.000 đồng.
Lưu ý: Chỉ tiêu [37] và [38] không dùng để điều chỉnh VAT đầu ra của bên bán.
Xem thêm: [Cập Nhật Mới] Cách xuất hóa đơn thay thế CHUẨN theo Nghị định 70/2025
4. Cách kê khai hóa đơn thay thế đối với bên mua
Với bên mua, sau khi xác định chênh lệch cần xem khoản chênh lệch đó có làm thay đổi số thuế phải nộp/thuế được hoàn hay chỉ làm thay đổi số VAT còn được khấu trừ chuyển kỳ sau.
Bước 1: Xác định kỳ của hóa đơn gốc và kiểm tra kỳ gốc đã nộp tờ khai hay chưa.
Bước 2:
Nếu chưa nộp => kê số đúng của hóa đơn thay thế vào kỳ gốc.
Nếu đã nộp => xác định số chênh lệch giữa hóa đơn gốc và hóa đơn thay thế.
Bước 3: Nếu là bên mua => tiếp tục xác định chênh lệch ảnh hưởng đến số thuế phải nộp/thuế được hoàn hay chỉ ảnh hưởng đến VAT còn được khấu trừ.
Bước 4: Nếu làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn => khai bổ sung kỳ gốc.
Bước 5: Nếu chỉ làm tăng/giảm VAT còn được khấu trừ chuyển kỳ sau => kê chênh lệch tại kỳ phát hiện sai sót, sử dụng chỉ tiêu [37] hoặc [38] tùy trường hợp.
Cách kê khai hóa đơn thay thế đối với bên bán đối với bên mua, logic ban đầu tương tự như bên bán:
Xác định hóa đơn gốc thuộc kỳ nào để kiểm tra kỳ đó đã nộp tờ khai chưa. Nếu tờ khai kỳ gốc đã nộp, bên mua cần xem phần chênh lệch ảnh hưởng đến số thuế phải nộp/được hoàn hay chỉ làm thay đổi số VAT còn được khấu trừ chuyển kỳ sau.
=> Đây là điểm khác biệt quan trọng giữa bên bán và bên mua.
Ví dụ: Ngày 10/09/2026 (Quý 3), Công ty B nhận hóa đơn 002736, VAT là 7.200.000 đồng. Đến ngày 22/10/2026 (Quý 4), doanh nghiệp phát hiện hóa đơn bị sai đơn giá. Bên bán lập hóa đơn thay thế 002891.
VAT đúng trên hóa đơn thay thế là 7.800.000 đồng.
Phần chênh lệch:
7.800.000 – 7.200.000 = +600.000 đồng
Như vậy:
Hóa đơn gốc: Quý 3
Hóa đơn thay thế: Quý 4
VAT đầu vào tăng: 600.000 đồng
Trường hợp 1: Bên mua chưa nộp tờ khai Quý 3
Nếu bên mua nhận được hóa đơn thay thế trước khi nộp tờ khai Quý 3, thì kê khai số liệu đúng theo hóa đơn thay thế 002891 vào tờ khai Quý 3. Bên mua không kê khai hóa đơn gốc 002736, sau đó lại kê khai thêm hóa đơn thay thế.
Trường hợp 2: Bên mua đã nộp tờ khai Quý 3
Nếu tờ khai Quý 3 đã được nộp và hóa đơn gốc đã được kê khai thì không kê khai lại toàn bộ hóa đơn thay thế.
Xác định phần chênh lệch:
7.800.000 - 7.200.000 = +600.000 đồng. Cần xem 600.000 đồng ảnh hưởng thế nào đến số thuế của kỳ gốc.
Có 2 trường hợp cần phân biệt.
Trường hợp 2A: Làm tăng số thuế phải nộp hoặc làm giảm số thuế được hoàn
Nếu phần chênh lệch làm:
- Tăng số thuế GTGT phải nộp, hoặc
- Giảm số thuế GTGT được hoàn
thì doanh nghiệp thực hiện khai bổ sung tờ khai Quý 3/2026. Tức là quay về kỳ gốc để thực hiện điều chỉnh.
Trường hợp 2B: Chỉ làm thay đổi số VAT còn được khấu trừ
Nếu phần chênh lệch chỉ làm tăng hoặc giảm số VAT còn được khấu trừ chuyển sang kỳ sau, thì không thực hiện khai bổ sung tờ khai kỳ gốc.
Thay vào đó, bên mua kê khai phần chênh lệch tại kỳ phát hiện sai sót, sử dụng chỉ tiêu [37] hoặc [38]. Nội dung này được thực hiện theo khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP.
Nếu thuộc trường hợp được kê khai phần chênh lệch tại kỳ phát hiện sai sót, thì:
Chỉ tiêu [37] -> điều chỉnh giảm VAT còn được khấu trừ của các kỳ trước.
Chỉ tiêu [38] -> điều chỉnh tăng VAT còn được khấu trừ của các kỳ trước.
Chúng ta quay lại ví dụ VAT trên hóa đơn thay thế tăng:
7.800.000 - 7.200.000 = +600.000 đồng
Nếu khoản chênh lệch này chỉ làm tăng số VAT còn được khấu trừ chuyển sang kỳ sau, thì:
Kê +600.000 đồng vào chỉ tiêu [38] của kỳ phát hiện sai sót.
Kê khai hóa đơn thay thế đúng cách giúp doanh nghiệp hạn chế sai sót trong hồ sơ thuế và đảm bảo tính nhất quán giữa hóa đơn, sổ sách kế toán và báo cáo đã nộp. Tùy từng trường hợp, doanh nghiệp cần xác định rõ hóa đơn thay thế cho hóa đơn nào, thời điểm kê khai và cách điều chỉnh số liệu cho phù hợp. Hy vọng những hướng dẫn trên đã giúp bạn nắm rõ các bước kê khai hóa đơn thay thế: Cách xử lý đúng từng trường hợp. Cảm ơn các bạn đã đọc!
Xem thêm:
- Hướng dẫn kê khai hóa đơn điều chỉnh tăng giảm CHUẨN quy định
- Mẫu biên bản điều chỉnh hóa đơn điện tử CHUẨN theo Thông tư 91