Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


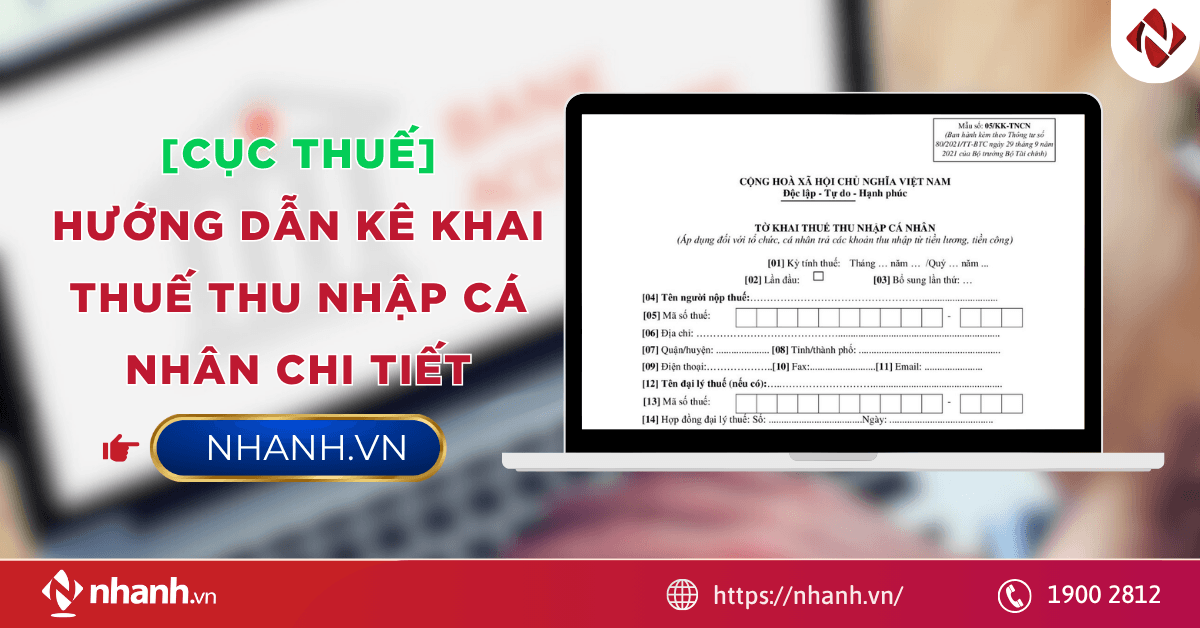
Kê khai thuế thu nhập cá nhân là nghĩa vụ cần thực hiện khi phát sinh thu nhập thuộc diện chịu thuế. Tùy từng trường hợp, cá nhân hoặc tổ chức trả thu nhập sẽ thực hiện kê khai theo quy định. Việc xác định đúng đối tượng, hồ sơ, kỳ kê khai và thời hạn nộp giúp hạn chế sai sót trong quá trình thực hiện.
1. Kê khai thuế thu nhập cá nhân là gì?
Kê khai thuế thu nhập cá nhân là việc người có nghĩa vụ thuế cung cấp cho cơ quan thuế các thông tin liên quan đến thu nhập chịu thuế, khoản giảm trừ, số thuế đã khấu trừ và số thuế phải nộp theo quy định.
Kê khai thuế TNCN là nghĩa vụ của người nộp thuế theo quy định. Trường hợp không thực hiện hoặc thực hiện không đúng thời hạn, người nộp thuế có thể bị xử lý theo quy định pháp luật. Cụ thể:
- Người nộp thuế sẽ bị xử phạt vi phạm hành chính nếu không kê khai hoặc nộp hồ sơ khai thuế quá thời hạn.
- Trường hợp không thực hiện thủ tục quyết toán theo quy định, người nộp thuế không được hoàn số thuế nộp thừa hoặc bù trừ vào nghĩa vụ thuế của kỳ tiếp theo.
2. Những đối tượng nào phải kê khai thuế thu nhập cá nhân?
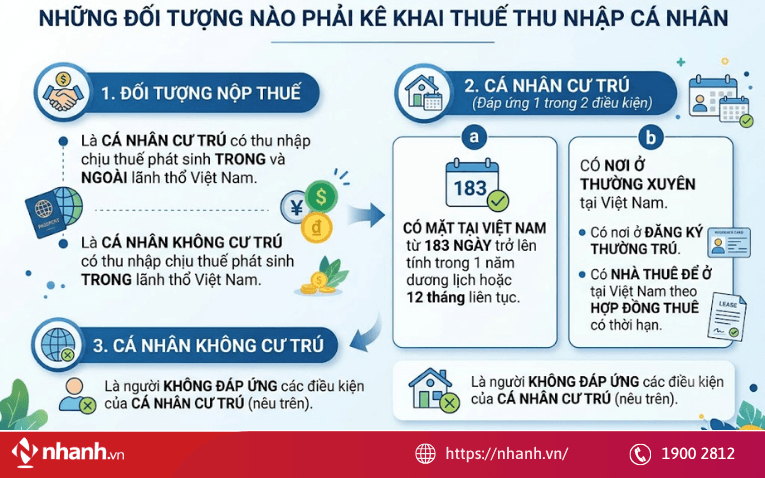
Theo Điều 2 Luật Thuế thu nhập cá nhân 2007, đối tượng có nghĩa vụ kê khai thuế TNCN được xác định dựa trên nơi cư trú và nguồn thu nhập phát sinh. Cụ thể
“Đối tượng nộp thuế
1. Đối tượng nộp thuế thu nhập cá nhân là cá nhân cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong và ngoài lãnh thổ Việt Nam và cá nhân không cư trú có thu nhập chịu thuế quy định tại Điều 3 của Luật này phát sinh trong lãnh thổ Việt Nam.
2. Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
a) Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
b) Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
3. Cá nhân không cư trú là người không đáp ứng điều kiện quy định tại khoản 2 Điều này.”
Như vậy, người thuộc diện nộp thuế thu nhập cá nhân tại Việt Nam được phân thành hai nhóm là cá nhân cư trú và cá nhân không cư trú. Cá nhân cư trú có nghĩa vụ kê khai, nộp thuế đối với các khoản thu nhập chịu thuế phát sinh cả trong nước và ngoài Việt Nam. Trong khi đó, cá nhân không cư trú chỉ chịu thuế đối với phần thu nhập chịu thuế phát sinh tại Việt Nam theo quy định hiện hành.
3. Hướng dẫn đăng ký mã số thuế thu nhập cá nhân online
Căn cứ khoản 5 Điều 5 Thông tư 86/2024/TT-BTC, quy định về nội dung liên quan đến đăng ký thuế cụ thể như sau:
“5. Số định danh cá nhân của công dân Việt Nam do Bộ Công an cấp theo quy định của pháp luật về căn cước là dãy số tự nhiên gồm 12 chữ số được sử dụng thay cho mã số thuế của người nộp thuế là cá nhân, người phụ thuộc quy định tại điểm k, l, n khoản 2 Điều 4 Thông tư này; đồng thời, số định danh cá nhân của người đại diện hộ gia đình, đại diện hộ kinh doanh, cá nhân kinh doanh cũng được sử dụng thay cho mã số thuế của hộ gia đình, hộ kinh doanh, cá nhân kinh doanh đó.”
Theo quy định, từ ngày 1/7/2025, số định danh cá nhân được sử dụng thay cho mã số thuế cá nhân. Dưới đây là các bước đăng ký mã số thuế thu nhập cá nhân trên Cổng Dịch vụ công năm 2026:
Bước 1: Truy cập Cổng Dịch vụ công Thuế tại địa chỉ https://dichvucong.gdt.gov.vn/tthc/homelogin/tthc
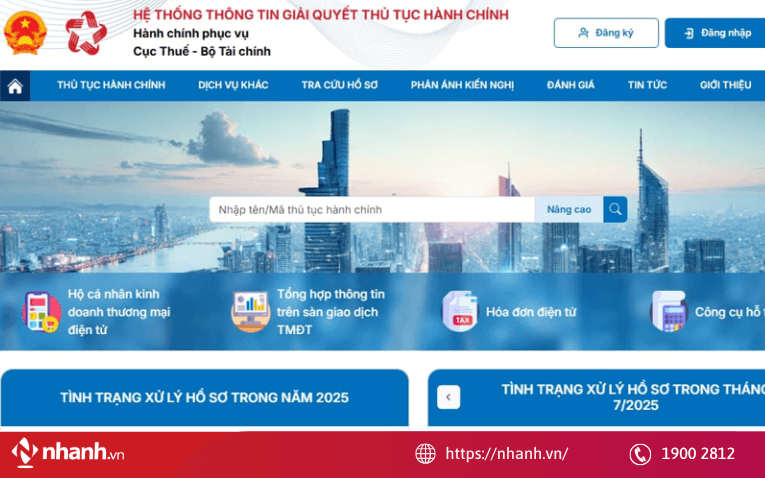
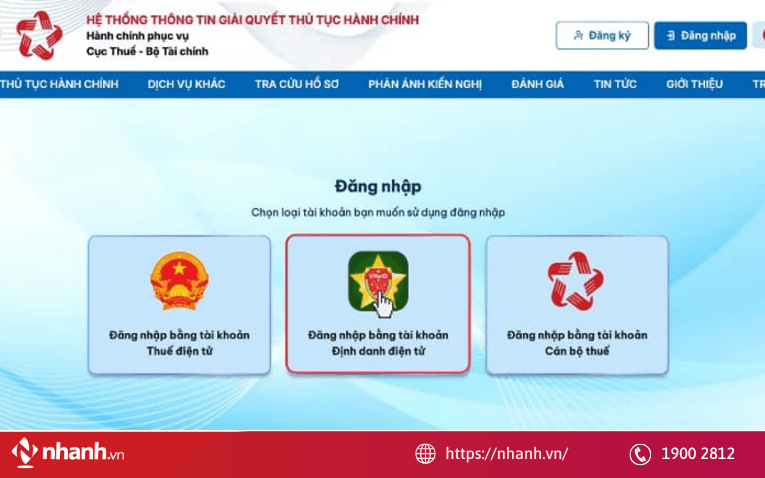
Bước 2: Đăng nhập vào hệ thống và chọn Cá nhân.
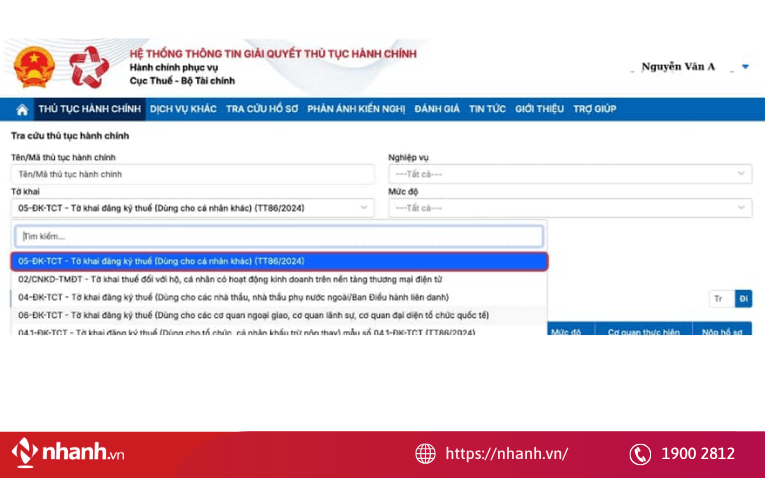
Bước 3: Sau khi đăng nhập, chọn Thủ tục hành chính. Tìm tờ khai “05-ĐK-TCT - Tờ khai đăng ký thuế (Dùng cho cá nhân khác) (TT86/2024)” và chọn Tìm kiếm.
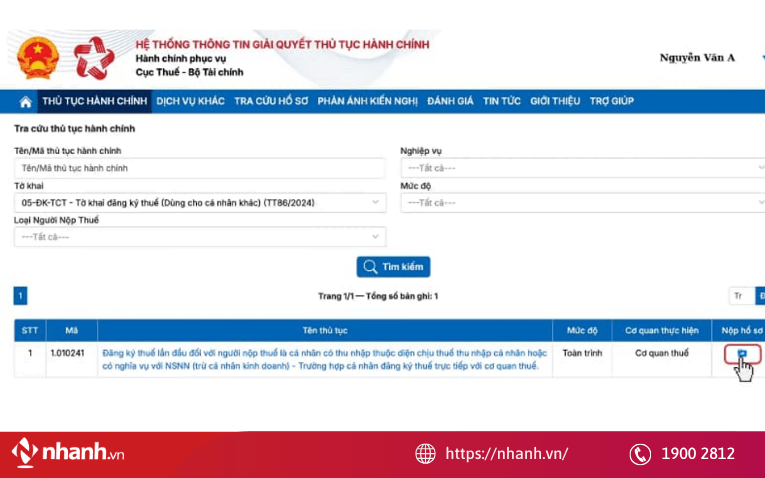
Bước 4: Chọn Nộp hồ sơ để bắt đầu kê khai.
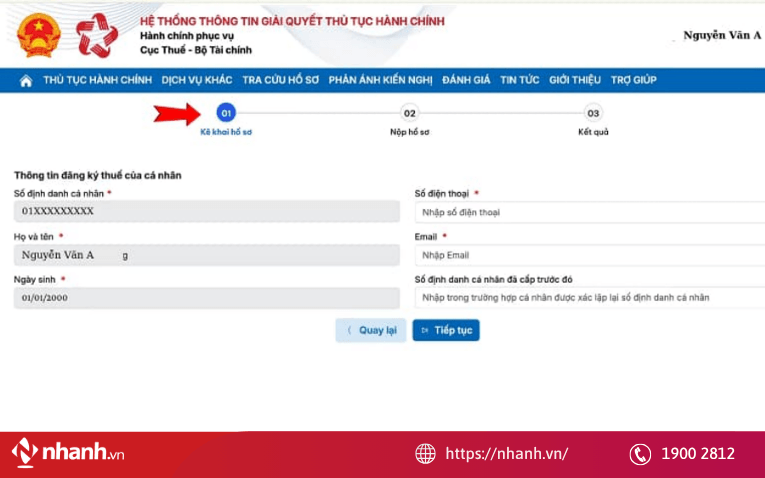
 Bước 5: Tại giao diện kê khai hồ sơ, nhập số điện thoại, email và số định danh cá nhân đã được cấp trước đó. Trường hợp cá nhân được xác lập lại số định danh thì bổ sung thông tin này, sau đó chọn Tiếp tục.
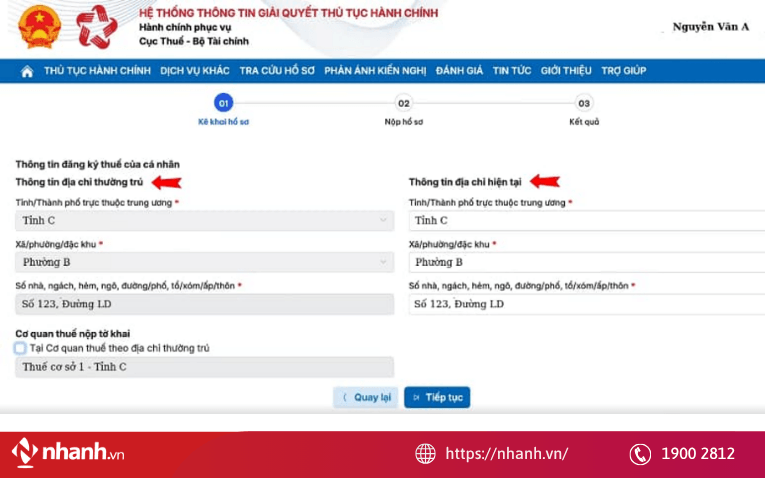
Bước 6: Kiểm tra và bổ sung địa chỉ thường trú, địa chỉ hiện tại, tích chọn cơ quan thuế tiếp nhận hồ sơ rồi chọn Tiếp tục.
Bước 7: Kiểm tra lại thông tin trên tờ khai đăng ký thuế. Nếu thông tin chính xác, nhập mã Captcha và chọn Tiếp tục.
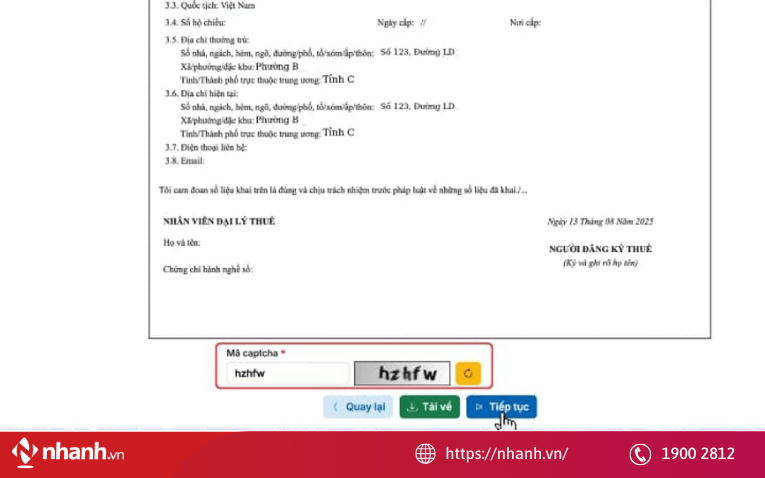
Bước 8: Nhập mã OTP được gửi đến email đăng ký, sau đó chọn Nộp hồ sơ để hoàn tất.
4. Hướng dẫn kê khai thuế thu nhập cá nhân
Việc kê khai thuế thu nhập cá nhân cần được thực hiện đúng đối tượng, kỳ kê khai và hồ sơ theo quy định. Tùy trường hợp, người nộp thuế có thể kê khai thuế thu nhập cá nhân online hoặc nộp trực tiếp.
Dưới đây là hướng dẫn kê khai thuế thu nhập cá nhân online trên Cổng Dịch vụ công của cơ quan thuế:
4.1. Hướng dẫn kê khai thuế TNCN trên cổng Dịch vụ công
Bước 1: Truy cập hệ thống kê khai thuế điện tử
Người nộp thuế truy cập vào hệ thống kê khai thuế điện tử tại: https://dichvucong.gdt.gov.vn/tthc/homelogin
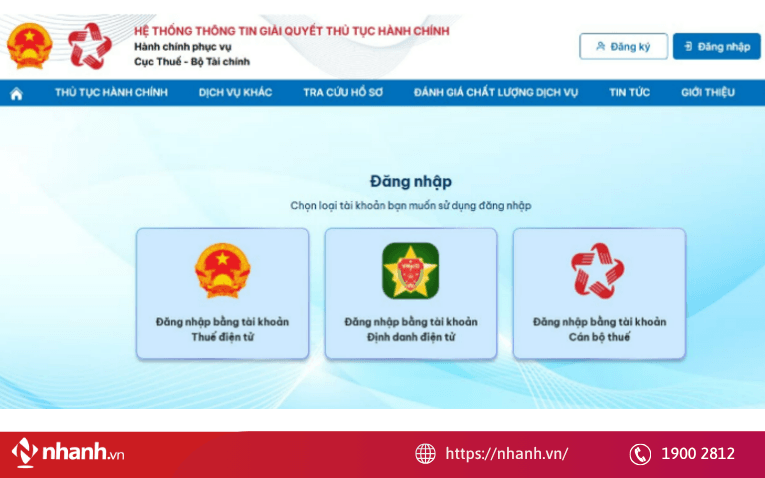
Bước 2: Đăng nhập tài khoản doanh nghiệp
Sử dụng tài khoản định danh điện tử hoặc tài khoản giao dịch điện tử đã đăng ký với cơ quan thuế để đăng nhập. Sau khi truy cập thành công, chọn đối tượng Doanh nghiệp.
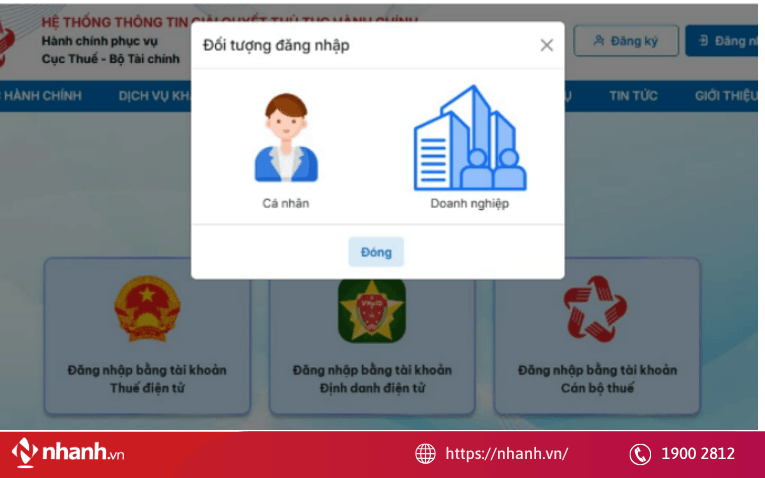
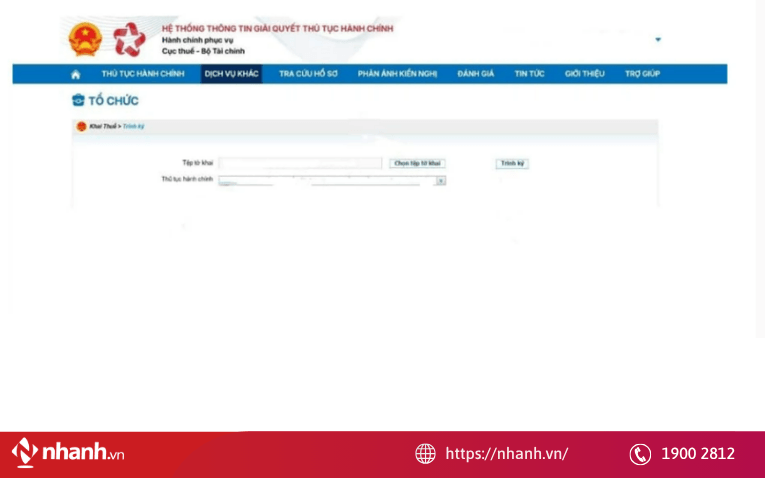
Bước 3: Chọn chức năng nộp hồ sơ khai thuế
Tại giao diện chính, chọn theo đường dẫn: Dịch vụ khác → Hồ sơ khai thuế khác → Trình ký.
Đây là khu vực để người nộp thuế tải tờ khai lên hệ thống và thực hiện gửi hồ sơ điện tử đến cơ quan thuế.
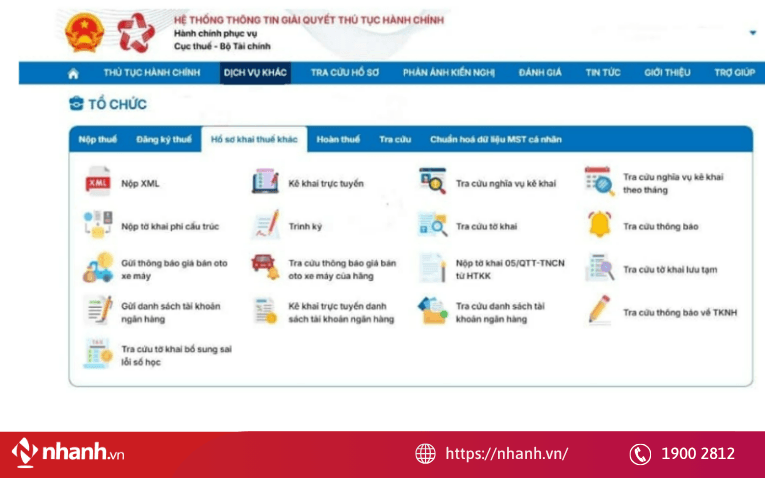
Bước 4: Tải tờ khai và lựa chọn thủ tục hành chính
Tải tệp tờ khai đã chuẩn bị lên hệ thống, sau đó lựa chọn đúng mã thủ tục hành chính tương ứng với hồ sơ cần nộp và nhấn Trình ký.
Với Mẫu 05/KK-TNCN – Tờ khai khấu trừ thuế TNCN của tổ chức, cá nhân trả thu nhập, mã thủ tục hành chính được sử dụng là 2.002235.
Lưu ý: Nếu chọn sai mã thủ tục, hồ sơ có thể bị từ chối hoặc ghi nhận không hợp lệ.
Bước 5: Ký điện tử và gửi tờ khai
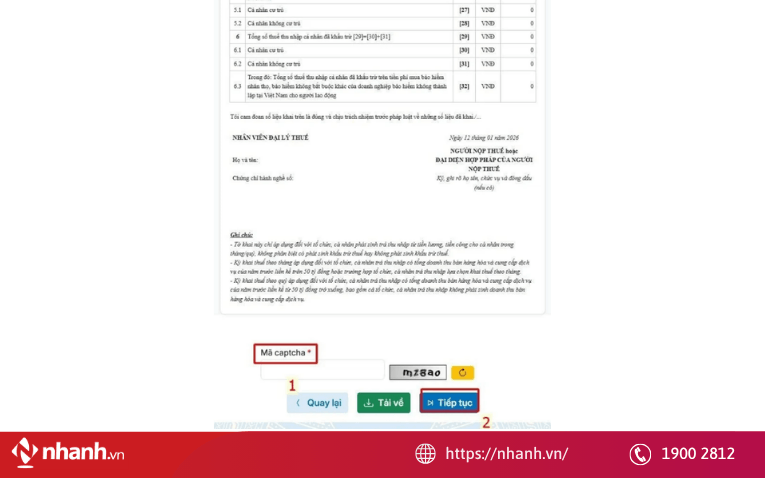
Sau khi trình ký, hệ thống hiển thị danh sách hồ sơ cần thực hiện. Người nộp thuế chọn Ký và nộp tờ khai, sau đó thực hiện các bước:
- Kết nối thiết bị chữ ký số (USB Token) với máy tính.
- Nhập mã PIN của chữ ký số.
- Chọn Chấp nhận để xác nhận việc ký điện tử.
- Kiểm tra thông báo của hệ thống để đảm bảo tờ khai đã được ký thành công.
Bước 6: Kiểm tra trạng thái hồ sơ
Sau khi gửi tờ khai thành công, hệ thống hiển thị danh sách tờ khai đã gửi đến cơ quan thuế. Người nộp thuế có thể tra cứu trạng thái xử lý và nhận phản hồi trực tuyến từ hệ thống.
4.2. Hướng dẫn kê khai thuế TNCN trên phần mềm HTKK
Ngoài ra, người nộp thuế có thể kê khai thuế thu nhập cá nhân trực tiếp trên phần mềm HTKK. Các bước kê khai thuế thu nhập cá nhân online được thực hiện như sau:
Bước 1: Mở phần mềm HTKK và đăng nhập
Khởi động phần mềm HTKK trên máy tính, nhập mã số thuế của doanh nghiệp hoặc tổ chức để truy cập giao diện kê khai.
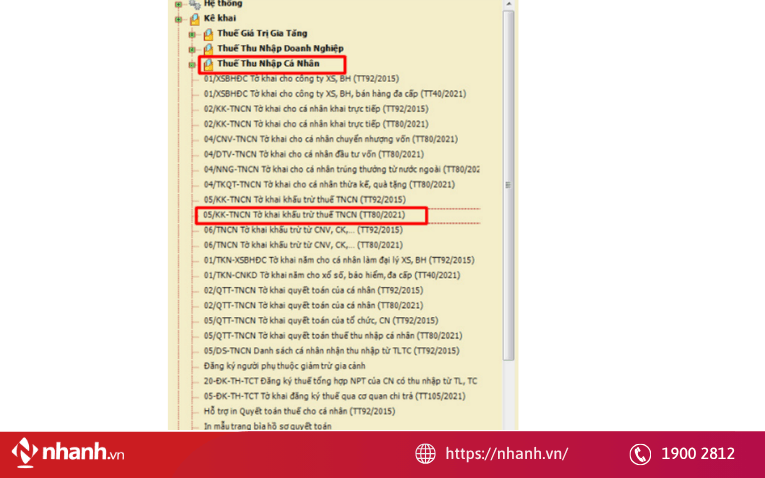
Bước 2: Chọn tờ khai khấu trừ thuế TNCN
Tại giao diện chính, chọn Thuế Thu nhập cá nhân → 05/KK-TNCN – Tờ khai khấu trừ thuế TNCN (TT80/2021).
Bước 3: Xác định kỳ kê khai
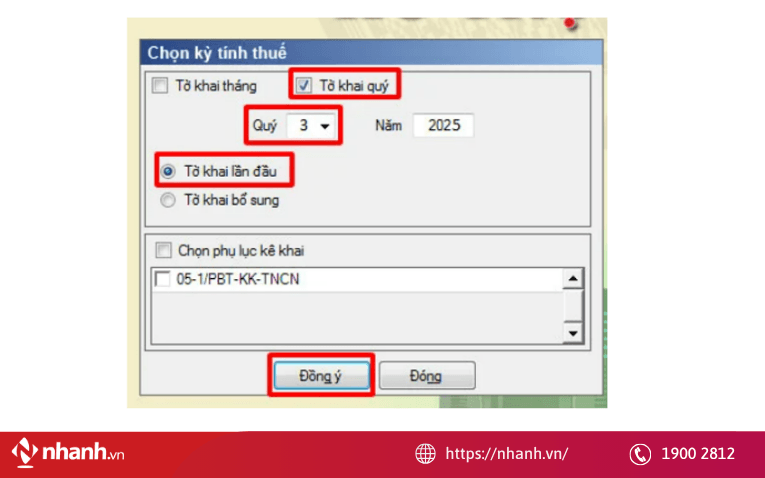
Căn cứ kỳ kê khai thực tế, doanh nghiệp lựa chọn tháng hoặc quý tương ứng, chẳng hạn:
- Kê khai theo tháng: Chọn tháng và năm, ví dụ tháng 01/2026.
- Kê khai theo quý: Chọn quý và năm, ví dụ quý I/2026.
Tiếp theo, lựa chọn trạng thái tờ khai:
- Tờ khai lần đầu: Sử dụng khi doanh nghiệp thực hiện khai thuế lần đầu cho kỳ tính thuế.
- Tờ khai bổ sung: Chọn khi tờ khai đã gửi trước đó có sai sót và doanh nghiệp cần điều chỉnh, bổ sung thông tin.
Trường hợp phát sinh nghĩa vụ phân bổ thuế TNCN giữa các địa phương, doanh nghiệp thực hiện thêm phụ lục liên quan theo quy định.
Bước 4: Nhập số liệu vào tờ khai
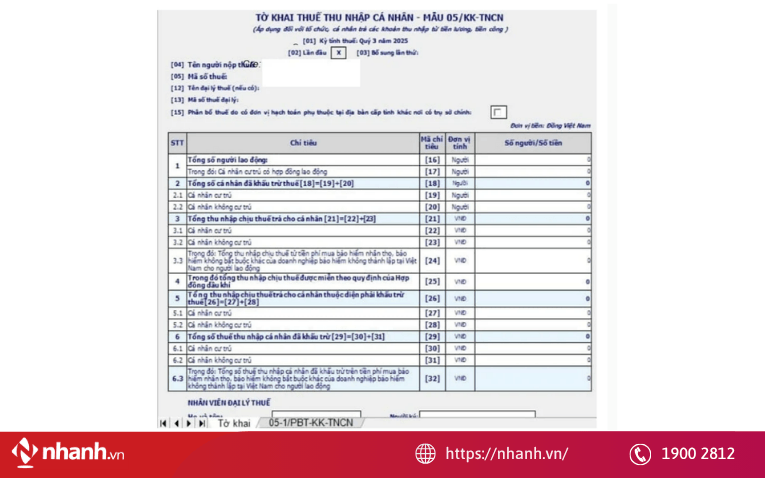
Sau khi xác định kỳ kê khai, HTKK sẽ hiển thị biểu mẫu để doanh nghiệp nhập và kiểm tra số liệu. Một số nhóm chỉ tiêu cần lưu ý gồm:
Thông tin về người lao động:
- [16] Tổng số người lao động: Tổng số cá nhân nhận tiền lương, tiền công trong kỳ kê khai.
- [17] Cá nhân cư trú có hợp đồng lao động: Số cá nhân cư trú có hợp đồng lao động thuộc trường hợp quy định.
- [18] Tổng số cá nhân đã khấu trừ thuế: Tổng số người lao động phát sinh khấu trừ thuế TNCN.
- [19] Cá nhân cư trú: Số cá nhân cư trú đã được khấu trừ thuế.
- [20] Cá nhân không cư trú: Số cá nhân không cư trú đã được khấu trừ thuế.
Thông tin về thu nhập chịu thuế:
- [21] Tổng thu nhập chịu thuế: Tổng thu nhập chịu thuế phát sinh trong kỳ.
- [22] Thu nhập chịu thuế của cá nhân cư trú.
- [23] Thu nhập chịu thuế của cá nhân không cư trú.
Thu nhập thuộc diện khấu trừ thuế:
- [26] Tổng thu nhập thuộc diện khấu trừ thuế.
- [27] Thu nhập chịu thuế của cá nhân cư trú thuộc diện khấu trừ.
- [28] Thu nhập chịu thuế của cá nhân không cư trú thuộc diện khấu trừ.
Số thuế TNCN đã khấu trừ:
- [29] Tổng số thuế TNCN đã khấu trừ.
- [30] Số thuế đã khấu trừ của cá nhân cư trú.
- [31] Số thuế đã khấu trừ của cá nhân không cư trú.
- [32] Số thuế khấu trừ đối với bảo hiểm nhân thọ và các loại bảo hiểm không bắt buộc khác (nếu có).
 Bước 5: Lưu và kết xuất tờ khai XML
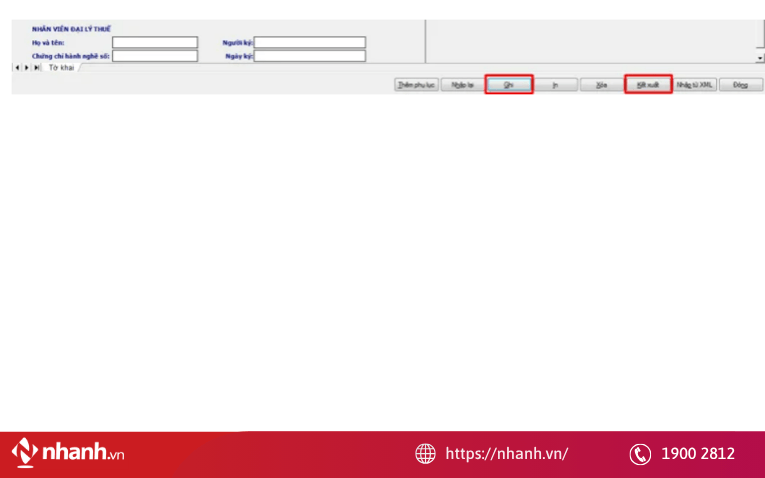
Sau khi hoàn thành việc nhập dữ liệu, thực hiện:
- Chọn Ghi để lưu thông tin tờ khai.
- Chọn Kết xuất XML để tạo tệp dữ liệu điện tử.
Tệp XML sau khi kết xuất được sử dụng để gửi hồ sơ kê khai thuế thu nhập cá nhân online qua hệ thống thuế điện tử hoặc Cổng Dịch vụ công theo quy định.
Kê khai thuế TNCN không chỉ là việc nhập số liệu trên hệ thống mà còn cần đảm bảo dữ liệu về người lao động, thu nhập, mức khấu trừ và chứng từ liên quan được cập nhật chính xác.
Doanh nghiệp cần kiểm soát:
- Khoản thu nhập thực tế chi trả
- Số thuế đã khấu trừ
- Hồ sơ chứng minh liên quan
👉 Dịch vụ tư vấn thuế EcomTax sẽ hỗ trợ doanh nghiệp rà soát dữ liệu kê khai thuế TNCN, tư vấn quy trình thực hiện và xử lý các vấn đề phát sinh.
5. Thời hạn kê khai và nộp thuế TNCN
Theo Điều 44 Luật Quản lý thuế 2019, thời hạn nộp hồ sơ khai thuế được quy định cụ thể như sau:
“Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.”
Như vậy, thời hạn nộp hồ sơ khai và quyết toán thuế TNCN được xác định như sau:
- Kê khai theo quý: Hồ sơ khai thuế quý IV/2025 có hạn nộp đến ngày 02/02/2026, do ngày 31/01 và 01/02/2026 là ngày nghỉ hằng tuần.
- Quyết toán thuế năm: Hồ sơ quyết toán thuế năm 2025 của tổ chức, cá nhân trả thu nhập phải nộp chậm nhất ngày 31/03/2026.
- Cá nhân tự quyết toán thuế: Thời hạn nộp hồ sơ quyết toán TNCN năm 2025 là ngày 30/04/2026. Do thời điểm này trùng kỳ nghỉ lễ, hạn nộp được chuyển sang ngày làm việc tiếp theo, tức 04/05/2026 theo quy định.
6. 5 lưu ý khi kê khai thuế thu nhập cá nhân
Kê khai thuế thu nhập cá nhân (TNCN) là nghĩa vụ của doanh nghiệp và có liên quan trực tiếp đến quyền lợi của người lao động. Để hạn chế sai sót và bảo đảm thông tin thuế chính xác, doanh nghiệp cần lưu ý 5 vấn đề quan trọng khi thực hiện kê khai TNCN dưới đây:
6.1. Chỉ kê khai khoản thu nhập thực tế chi trả.
Doanh nghiệp cần kê khai đầy đủ, chính xác các khoản thu nhập thực tế đã chi trả cho người lao động theo quy định. Không đưa vào hồ sơ những khoản thu nhập chưa phát sinh để hợp thức hóa chứng từ. Số liệu trên tờ khai phải khớp với sổ sách kế toán, chứng từ và hồ sơ chi trả thu nhập.
6.2. Không sử dụng thông tin của cá nhân để kê khai khống thu nhập
Theo cơ quan Thuế, thông tin định danh cá nhân, mã số thuế và dữ liệu đăng ký thuế phải được sử dụng đúng với người thực tế phát sinh thu nhập tại doanh nghiệp.
Doanh nghiệp không được dùng thông tin của cá nhân để hợp thức hóa hồ sơ, chi phí hoặc kê khai những khoản thu nhập không thuộc về cá nhân đó.
Việc lấy thông tin của người này để kê khai thu nhập cho người khác hoặc ghi nhận khoản thu nhập không thực tế có thể làm sai lệch dữ liệu quản lý thuế, ảnh hưởng đến quyền và lợi ích hợp pháp của người lao động.
6.3. Kê khai sai có thể ảnh hưởng trực tiếp đến người lao động.
Theo cơ quan Thuế, việc ghi nhận không chính xác thông tin thu nhập có thể làm phát sinh nghĩa vụ thuế không đúng thực tế, ảnh hưởng đến quá trình quyết toán, hoàn thuế và xác nhận thu nhập. Điều này cũng có thể gây khó khăn khi người lao động thực hiện các giao dịch tài chính, tín dụng hoặc thủ tục hành chính khác.
Theo Nghị định số 253/2026/NĐ-CP hướng dẫn Luật Thuế TNCN số 109/2025/QH15, thu nhập từ tiền lương, tiền công bao gồm tiền lương theo hợp đồng lao động cùng nhiều khoản lợi ích bằng tiền hoặc không bằng tiền do người sử dụng lao động chi trả. Đồng thời, quy định cũng xác định các khoản không tính vào thu nhập chịu thuế hoặc được miễn thuế trong từng trường hợp.
Do đó, trước khi lập tờ khai, doanh nghiệp cần xác định đúng tính chất của các khoản như tiền thuê nhà, tiền ăn giữa ca, phụ cấp, trợ cấp, tiền thưởng, bảo hiểm hoặc khoản chi trả thay người lao động. Nếu phân loại sai, số thuế TNCN của người lao động có thể bị xác định không chính xác và phải điều chỉnh khi quyết toán.
6.4. Người lao động có thể kiểm tra thông tin trên eTax Mobile
Người lao động có thể dùng eTax Mobile để tra cứu thu nhập, thông tin đăng ký thuế, người phụ thuộc và dữ liệu quyết toán TNCN. Nếu phát hiện sai lệch, người lao động có thể gửi phản ánh đến cơ quan Thuế để được xử lý.
Doanh nghiệp cần kiểm tra thông tin người lao động trước khi nộp hồ sơ, đối chiếu dữ liệu nhân sự, bảng lương, chứng từ khấu trừ và đăng ký thuế để kịp thời phát hiện sai sót.
Đồng thời, cần rà soát thông tin định danh, mã số thuế và người phụ thuộc để bảo đảm xác định đúng nghĩa vụ thuế, giảm trừ gia cảnh.
Theo Thông tư 87/2026/TT-BTC, doanh nghiệp phải lưu giữ hồ sơ chứng minh người phụ thuộc để phục vụ kiểm tra khi cần thiết. Trường hợp cơ quan Thuế đã khai thác được thông tin từ cơ sở dữ liệu quốc gia hoặc cơ sở dữ liệu chuyên ngành, người nộp thuế không phải cung cấp lại giấy tờ đã có.
Doanh nghiệp nên cập nhật dữ liệu người lao động đầy đủ, thống nhất và xử lý kịp thời khi phát hiện sai lệch để hạn chế vướng mắc trong quá trình quyết toán thuế.
6.5. Kê khai chính xác giúp doanh nghiệp hạn chế rủi ro.
Dữ liệu thuế chính xác giúp doanh nghiệp giảm việc điều chỉnh hồ sơ, tiết kiệm thời gian kiểm tra và giải trình. Đồng thời, doanh nghiệp có thể hạn chế nguy cơ bị truy thu, xử phạt và góp phần bảo đảm quyền lợi của người lao động.
Kê khai thuế thu nhập cá nhân cần xác định đúng đối tượng, kỳ kê khai và thực hiện đúng quy định. Hình thức kê khai thuế thu nhập cá nhân online giúp việc nộp hồ sơ, tra cứu và thực hiện nghĩa vụ thuế thuận tiện hơn. Người nộp thuế nên thường xuyên cập nhật quy định, kiểm tra số liệu và lưu trữ đầy đủ chứng từ để hạn chế sai sót.