Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax


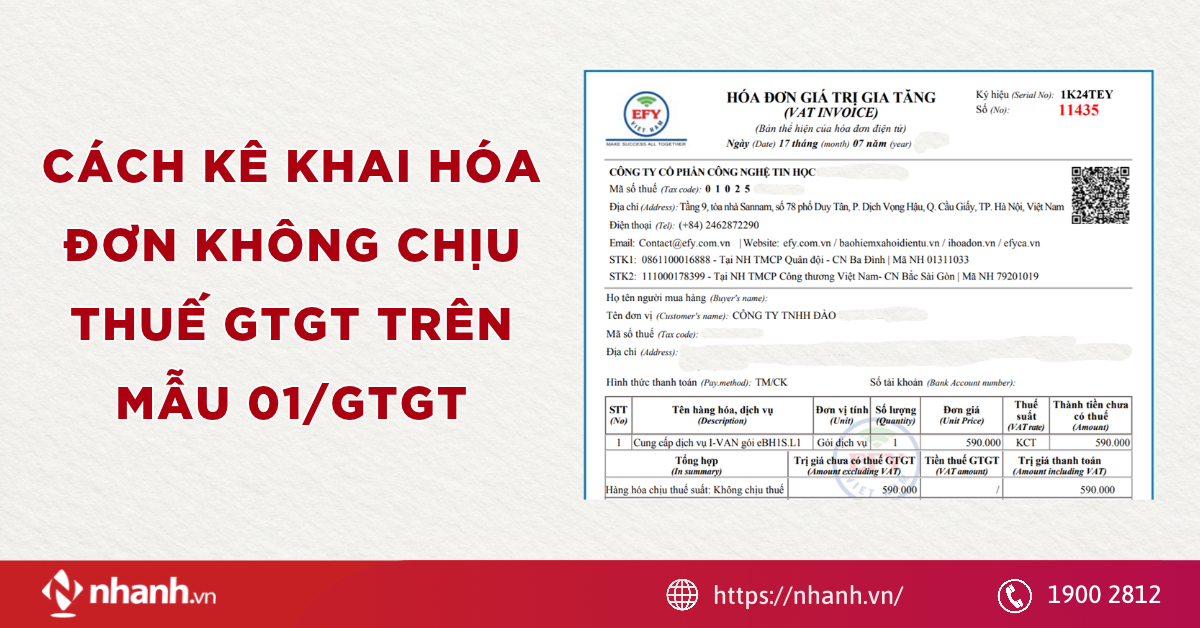
Khi thực hiện kê khai hóa đơn không chịu thuế GTGT trên mẫu 01/GTGT sẽ dễ nhầm với hóa đơn áp dụng thuế suất 0% hoặc không phải kê khai, tính nộp thuế. Bài viết dưới đây tôi sẽ giúp người nộp thuế nhận diện đúng từng trường hợp và hướng dẫn cách kê khai hóa đơn không chịu thuế GTGT trên mẫu 01/GTGT, hạn chế sai sót khi lập tờ khai. Hãy cùng tôi theo dõi bài viết sau.
1. Hóa đơn không chịu thuế GTGT là gì?
Hóa đơn không chịu thuế GTGT là hóa đơn được lập khi hàng hóa, dịch vụ thuộc đối tượng không chịu thuế theo quy định pháp luật về thuế GTGT.
Khi bạn xác định đúng bản chất giao dịch giúp người nộp thuế kê khai chính xác và tránh nhầm lẫn với trường hợp áp dụng thuế suất 0% hoặc không phải kê khai, tính nộp thuế.
1.1. Hàng hóa, dịch vụ không chịu thuế GTGT được hiểu thế nào?
Hàng hóa, dịch vụ không chịu thuế GTGT là những đối tượng thuộc diện không chịu thuế theo quy định của pháp luật về thuế GTGT. Khi bán ra hoặc nhập khẩu, các đối tượng này không phải tính, nộp thuế GTGT đầu ra. Về nguyên tắc, cơ sở kinh doanh không được khấu trừ thuế GTGT đầu vào của hàng hóa, dịch vụ thuộc diện không chịu thuế.
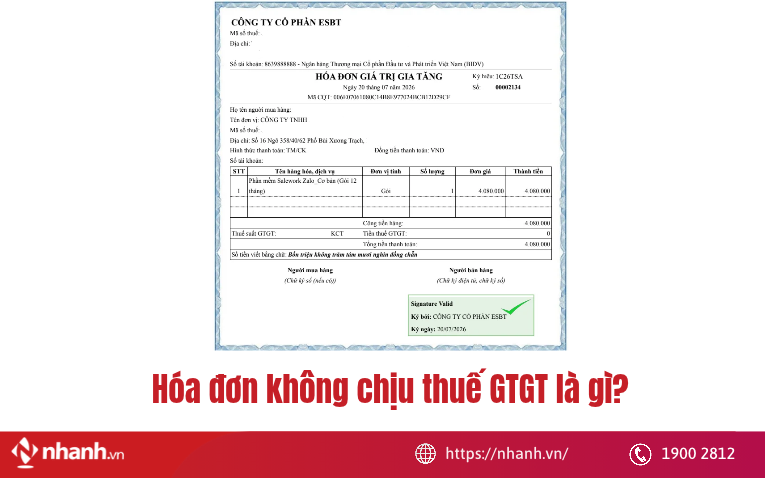
Dưới đây là bảng tổng hợp 26 nhóm hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT theo quy định tại Điều 5 Luật Thuế giá trị gia tăng 2024, sẽ giúp bạn dễ dàng tra cứu và xác định trường hợp áp dụng như sau:
|
STT |
Nhóm đối tượng không chịu thuế GTGT |
Diễn giải ngắn gọn |
|
1 |
Nông, lâm, thủy sản chưa qua chế biến hoặc sơ chế thông thường |
Do tổ chức, cá nhân tự sản xuất, đánh bắt bán ra hoặc nhập khẩu; giao dịch giữa doanh nghiệp, hợp tác xã với nhau không phải kê khai thuế nhưng vẫn được khấu trừ đầu vào |
|
2 |
Giống vật nuôi, vật liệu nhân giống cây trồng |
Theo pháp luật chăn nuôi và trồng trọt |
|
3 |
Thức ăn chăn nuôi, thức ăn thủy sản |
Theo quy định chuyên ngành chăn nuôi, thủy sản |
|
4 |
Muối từ nước biển, muối mỏ tự nhiên, muối tinh, muối i-ốt |
Thành phần chính là NaCl |
|
5 |
Nhà ở thuộc tài sản công |
Nhà nước bán cho người đang thuê |
|
6 |
Dịch vụ tưới tiêu, cày bừa, nạo vét kênh mương, thu hoạch nông sản |
Phục vụ trực tiếp sản xuất nông nghiệp |
|
7 |
Chuyển quyền sử dụng đất |
Áp dụng cho hoạt động chuyển nhượng đất |
|
8 |
Một số dịch vụ bảo hiểm |
Bảo hiểm nhân thọ, sức khỏe, người học, nông nghiệp, tàu thuyền đánh bắt thủy sản, tái bảo hiểm và một số bảo hiểm trong hoạt động dầu khí |
|
9 |
Một số dịch vụ tài chính, ngân hàng, chứng khoán |
Cấp tín dụng, cho vay, kinh doanh chứng khoán, chuyển nhượng vốn, bán nợ, kinh doanh ngoại tệ, sản phẩm phái sinh, xử lý nợ xấu |
|
10 |
Dịch vụ y tế, thú y |
Khám chữa bệnh, phòng bệnh, phục hồi chức năng, chăm sóc người cao tuổi, người khuyết tật, vận chuyển người bệnh, khám chữa bệnh cho vật nuôi |
|
11 |
Dịch vụ tang lễ |
Không giới hạn phạm vi cụ thể |
|
12 |
Duy tu, sửa chữa, xây dựng bằng vốn đóng góp của dân hoặc viện trợ nhân đạo |
Áp dụng cho di tích lịch sử văn hóa, công trình văn hóa, công trình công cộng, cơ sở hạ tầng và nhà ở cho đối tượng chính sách khi đáp ứng điều kiện về nguồn vốn |
|
13 |
Dạy học, dạy nghề |
Theo pháp luật giáo dục, giáo dục nghề nghiệp |
|
14 |
Phát sóng truyền thanh, truyền hình bằng vốn ngân sách |
Không áp dụng cho hoạt động phát sóng thương mại |
|
15 |
Một số sản phẩm báo chí, xuất bản |
Báo, tạp chí, bản tin, đặc san, sách chính trị, sách giáo khoa, giáo trình, sách văn bản pháp luật, sách khoa học kỹ thuật, một số ấn phẩm phục vụ tuyên truyền, tiền và hoạt động in tiền |
|
16 |
Vận chuyển hành khách công cộng |
Xe buýt, tàu điện, phương tiện thủy nội địa |
|
17 |
Máy móc, thiết bị trong nước chưa sản xuất được |
Chủ yếu là máy móc, thiết bị nhập khẩu phục vụ nghiên cứu khoa học, phát triển công nghệ, hoạt động dầu khí hoặc tạo tài sản cố định trong các trường hợp luật định |
|
18 |
Sản phẩm quốc phòng, an ninh |
Theo danh mục Bộ trưởng Bộ Quốc phòng, Bộ trưởng Bộ Công an ban hành; kèm theo sản phẩm, dịch vụ nhập khẩu phục vụ công nghiệp quốc phòng, an ninh theo danh mục Thủ tướng Chính phủ ban hành |
|
19 |
Hàng hóa viện trợ nhân đạo, viện trợ không hoàn lại |
Bao gồm hàng bán cho tổ chức, cá nhân nước ngoài để viện trợ cho Việt Nam |
|
20 |
Hàng hóa xuất nhập khẩu đặc thù |
Chuyển khẩu, quá cảnh, tạm nhập tái xuất, tạm xuất tái nhập, nguyên liệu gia công xuất khẩu, giao dịch với khu phi thuế quan |
|
21 |
Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ, sản phẩm phần mềm |
Theo Luật Chuyển giao công nghệ và Luật Sở hữu trí tuệ |
|
22 |
Vàng dạng thỏi, miếng chưa chế tác |
Chưa được chế tác thành sản phẩm mỹ nghệ, đồ trang sức hay sản phẩm khác, ở khâu nhập khẩu |
|
23 |
Tài nguyên, khoáng sản xuất khẩu chưa chế biến hoặc đã chế biến theo danh mục Chính phủ quy định |
Phù hợp định hướng hạn chế xuất khẩu tài nguyên thô |
|
24 |
Sản phẩm thay thế bộ phận cơ thể người bệnh, nạng, xe lăn, dụng cụ chuyên dùng cho người khuyết tật |
Gồm cả bộ phận cấy ghép lâu dài trong cơ thể |
|
25 |
Hàng hóa, dịch vụ của hộ, cá nhân kinh doanh doanh thu năm dưới 500 triệu đồng |
Kèm theo tài sản của tổ chức, cá nhân không kinh doanh bán ra, hàng dự trữ quốc gia, phí và lệ phí |
|
26 |
Một số hàng hóa nhập khẩu đặc thù |
Quà biếu, quà tặng trong định mức, đồ ngoại giao, hành lý miễn thuế, hàng viện trợ khắc phục thiên tai, hàng trao đổi cư dân biên giới, di vật, cổ vật, bảo vật quốc gia |
1.2. Hóa đơn không chịu thuế GTGT thể hiện như thế nào?
Căn cứ khoản 1, khoản 2 Điều 10 Nghị định số 254/2026/NĐ-CP , hóa đơn điện tử phải thể hiện đầy đủ các nội dung theo quy định, trong đó có thông tin về thuế suất thuế GTGT đối với hàng hóa, dịch vụ. Cụ thể:
“Điều 10. Nội dung của hóa đơn
1. Hóa đơn phải có các nội dung sau:
a) Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn;
b) Số hóa đơn;
c) Tên, địa chỉ, mã số thuế của người bán;
d) Tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua;
đ) Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng tiền thanh toán đã có thuế giá trị gia tăng;
e) Chữ ký của người bán, chữ ký của người mua: Trên hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua (trừ trường hợp người mua, người bán có thỏa thuận);
g) Thời điểm lập hóa đơn thực hiện theo hướng dẫn tại Điều 9 Nghị định này và được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch;
h) Thời điểm ký số trên hóa đơn điện tử;
i) Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế;
k) Phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại (nếu có) và các nội dung khác liên quan (nếu có).
2. Chữ viết, chữ số và đồng tiền thể hiện trên hóa đơn.”
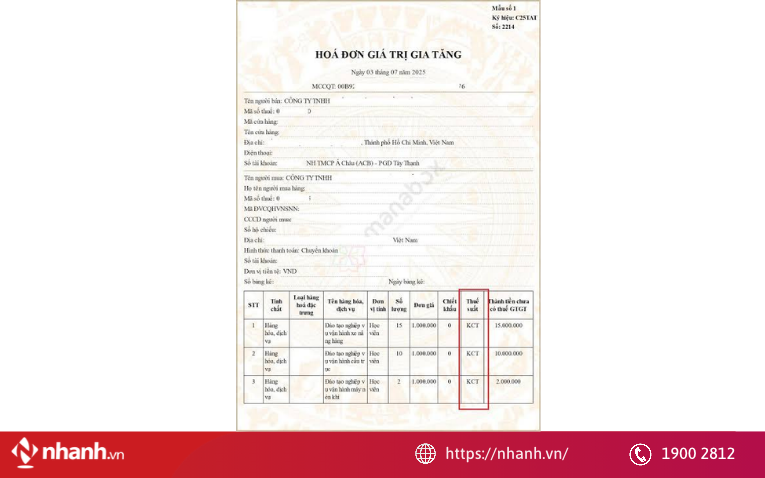
Đồng thời, tại Phụ lục V ban hành kèm theo Quyết định 1233/QĐ-CT , cũng quy định cụ thể về nội dung liên quan đến thuế suất trên hóa đơn điện tử như sau:
|
STT |
Giá trị |
Mô tả |
|
1 |
0% |
Thuế suất 0% |
|
2 |
5% |
Thuế suất 5% |
|
3 |
8% |
Thuế suất 8% |
|
4 |
10% |
Thuế suất 10% |
|
5 |
KCT |
Không chịu thuế GTGT |
|
6 |
KKKNT |
Không kê khai, tính nộp thuế GTGT |
|
7 |
KHAC:AB.CD% |
Trường hợp khác: + Trong trường hợp xác định được giá trị thuế suất thì “:AB.CD” là bắt buộc trong đó A, B, C, D là các số nguyên từ 0 đến 9. Ví dụ: KHAC:5.26%, KHAC:7% + Trong trường hợp người nộp thuế theo quy định tại Điều 30, Thông tư số 89/2026/TT-BTC thì “:AB.CD” là không bắt buộc, người nộp thuế chỉ điền “KHAC” Ví dụ: KHAC |
|
8 |
CTTC |
Thuế suất của hóa đơn cho thuê tài chính |
|
9 |
KTPVDC |
Không thuộc phạm vi điều chỉnh của Luật thuế |
|
10 |
KTGTT |
Không tính vào giá tính thuế GTGT |
Như vậy, khi lập hóa đơn GTGT đối với hàng hóa, dịch vụ thuộc đối tượng không chịu thuế, tại mục “Thuế suất” trên hóa đơn điện tử, người bán ghi “KCT” để thể hiện hàng hóa, dịch vụ không chịu thuế GTGT.
2. Phân biệt không chịu thuế, thuế suất 0% và không phải kê khai tính nộp thuế
Điểm giống nhau: Khi bán hàng hóa, cung cấp dịch vụ thuộc đối tượng không chịu thuế GTGT, áp dụng thuế suất 0% hoặc không phải kê khai, tính nộp thuế GTGT, doanh nghiệp đều không phát sinh số thuế GTGT đầu ra phải nộp đối với giao dịch đó. Tuy nhiên, với việc cùng không phải nộp thuế không đồng nghĩa với việc ba trường hợp này có cùng cách xác định, kê khai và xử lý thuế đầu vào.
Điểm khác nhau: Đây là nội dung doanh nghiệp cần đặc biệt lưu ý khi thực hiện cách kê khai hóa đơn không chịu thuế GTGT, bởi mỗi trường hợp có bản chất thuế và cách xử lý thuế đầu vào khác nhau.
Dưới đây là bảng phân biệt giữa hàng hóa, dịch vụ không chịu thuế GTGT, áp dụng thuế suất 0% và không phải kê khai, tính nộp thuế GTGT:
|
Tiêu chí |
Không chịu thuế GTGT |
Chịu thuế suất GTGT 0% |
Không phải kê khai tính nộp thuế GTGT |
|
Khái niệm |
Hàng hóa, dịch vụ không thuộc diện chịu thuế GTGT. |
Hàng hóa, dịch vụ chịu thuế nhưng thuế suất 0%. |
Hàng hóa, dịch vụ không phải kê khai thuế dù có thể chịu thuế GTGT. |
|
Nộp thuế |
Không phải nộp thuế GTGT. |
Không nộp thuế nhưng phải kê khai thuế GTGT 0%. |
Không phải kê khai và không nộp thuế GTGT. |
|
Khấu trừ thuế đầu vào |
Không được khấu trừ thuế GTGT đầu vào. |
Được phép khấu trừ thuế GTGT đầu vào khi cung cấp hàng hóa, dịch vụ. |
Có thể khấu trừ thuế đầu vào trong một số trường hợp. |
|
Ví dụ |
Sản phẩm nông nghiệp chưa chế biến, bảo hiểm nhân thọ, giáo dục, y tế. |
Hàng hóa xuất khẩu, dịch vụ vận tải quốc tế, xây dựng công trình ở nước ngoài. |
Khoản tiền thưởng, tiền hỗ trợ, chi hộ, doanh thu nông sản bán ra giữa các doanh nghiệp. |
|
Kê khai thuế đối với bên mua |
Không kê khai hóa đơn đầu vào trên tờ khai 01/GTGT. |
Kê khai hóa đơn đầu vào với thuế suất 0% vào chỉ tiêu [23] trên tờ khai 01/GTGT. |
Không kê khai hoặc kê khai không nộp thuế. |
|
Kê khai thuế đối với bên bán |
Kê khai doanh thu không chịu thuế vào chỉ tiêu [26] trên tờ khai 01/GTGT. |
Kê khai doanh thu chịu thuế 0% vào chỉ tiêu [29] trên tờ khai 01/GTGT. |
Kê khai doanh thu không phải kê khai thuế vào chỉ tiêu [32a] trên tờ khai 01/GTGT. |
|
Xuất hóa đơn |
Giá bán không có thuế GTGT, không ghi thuế suất, gạch chéo. |
Ghi thuế suất là 0%, thuế GTGT ghi giá trị bằng “0”. |
Không ghi thuế suất GTGT hoặc ghi “0%”. |
Ba trường hợp này có thể có cách xử lý khác nhau trong kê khai thuế GTGT. Việc phân loại sai có thể khiến doanh nghiệp kê khai chưa phù hợp với bản chất giao dịch.
Doanh nghiệp cần xác định:
- Giao dịch thuộc nhóm nào
- Có cần đưa vào tờ khai GTGT không
- Cách thể hiện trên hồ sơ thuế như thế nào
👉 Dịch vụ tư vấn thuế EcomTax sẽ hỗ trợ doanh nghiệp kiểm tra tình trạng thuế GTGT, rà soát hồ sơ kê khai và tư vấn xử lý theo từng trường hợp.
3. Hướng dẫn kê khai hóa đơn không chịu thuế GTGT
Kê khai hóa đơn không chịu thuế GTGT cần xác định đúng bản chất giao dịch và chỉ tiêu tương ứng trên tờ khai 01/GTGT để tránh nhầm với thuế suất 0% hoặc trường hợp không phải kê khai, tính nộp thuế. Dưới đây là hướng dẫn cách kê khai và những điểm cần lưu ý để doanh nghiệp thực hiện đúng quy định.
3.1. Cách kê khai hóa đơn không chịu thuế GTGT đầu ra
Khi thực hiện kê khai hóa đơn không chịu thuế GTGT đầu ra trên phần mềm HTKK hoặc Thuế điện tử, doanh nghiệp cần xác định đúng doanh thu thuộc đối tượng không chịu thuế và nhập vào chỉ tiêu tương ứng trên tờ khai 01/GTGT. Cụ thể:
- Chỉ tiêu [26]: Nhập tổng doanh thu hàng hóa, dịch vụ bán ra thuộc đối tượng không chịu thuế GTGT phát sinh trong kỳ.
- Các chỉ tiêu [29], [30], [32]: Nếu doanh nghiệp chỉ phát sinh doanh thu không chịu thuế GTGT thì để trống hoặc ghi 0 tùy theo giao diện và cách nhập liệu của hệ thống.
Trường hợp doanh nghiệp đồng thời phát sinh doanh thu chịu thuế và doanh thu không chịu thuế, cần phân bổ thuế GTGT đầu vào được khấu trừ theo tỷ lệ doanh thu của hoạt động chịu thuế theo quy định. Đây là điểm cần đặc biệt lưu ý khi kê khai hóa đơn không chịu thuế GTGT để tránh đưa toàn bộ thuế GTGT đầu vào vào số thuế được khấu trừ.
Đối với thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng riêng cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT, khoản thuế này không được khấu trừ mà được tính vào chi phí hoặc nguyên giá tài sản theo quy định.
Khi kê khai hóa đơn đầu vào, kế toán vẫn ghi nhận giá trị hàng hóa, dịch vụ mua vào tại chỉ tiêu [23] và thuế GTGT mua vào tại chỉ tiêu [24]. Tuy nhiên, phần thuế GTGT không được khấu trừ thì không đưa vào chỉ tiêu [25]. Trường hợp hàng hóa, dịch vụ mua vào được sử dụng đồng thời cho hoạt động chịu thuế và không chịu thuế thì số thuế GTGT được khấu trừ phải được xác định và phân bổ theo quy định.
3.2. Cách kê khai hóa đơn không chịu thuế GTGT đầu vào
Đối với hóa đơn đầu vào của hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT, doanh nghiệp cần xác định đúng bản chất giao dịch trước khi thực hiện cách ghi tờ khai 01/GTGT. Mặc dù trên hóa đơn không phát sinh thuế GTGT đầu vào, giá trị hàng hóa, dịch vụ mua vào vẫn cần được phản ánh trên tờ khai theo quy định.
Tại Mục I – Hàng hóa, dịch vụ mua vào trong kỳ, doanh nghiệp thực hiện nhập số liệu như sau:
- Chỉ tiêu [23] - Giá trị hàng hóa, dịch vụ mua vào: Nhập giá trị hàng hóa, dịch vụ mua vào theo hóa đơn. Do hóa đơn không chịu thuế GTGT nên không có khoản thuế GTGT đầu vào tương ứng.
- Chỉ tiêu [24] - Thuế GTGT của hàng hóa, dịch vụ mua vào: Không phát sinh thuế GTGT nên chỉ tiêu này ghi 0.
- Chỉ tiêu [25] - Tổng số thuế GTGT được khấu trừ kỳ này: Không có thuế GTGT đầu vào được khấu trừ từ hóa đơn này nên ghi 0.
Đối với hóa đơn đầu vào không chịu thuế GTGT, doanh nghiệp không phát sinh số thuế GTGT đầu vào để khấu trừ. Giá trị hàng hóa, dịch vụ trên hóa đơn được hạch toán vào chi phí sản xuất, kinh doanh hoặc tính vào nguyên giá tài sản theo tính chất của khoản mua vào và quy định kế toán, thuế có liên quan.
Trường hợp hàng hóa, dịch vụ mua vào được sử dụng đồng thời cho hoạt động chịu thuế và hoạt động không chịu thuế mà không thể tách riêng, doanh nghiệp cần xác định và phân bổ thuế GTGT đầu vào được khấu trừ theo tỷ lệ doanh thu theo quy định.
Khi thực hiện cách ghi tờ khai 01/GTGT, doanh nghiệp cần phân biệt hóa đơn không chịu thuế GTGT với hóa đơn áp dụng thuế suất 0% và trường hợp không phải kê khai, tính nộp thuế. Ba trường hợp này có bản chất pháp lý và cách xử lý thuế đầu vào khác nhau, do đó việc xác định sai đối tượng có thể dẫn đến kê khai không chính xác.
Ngoài ra, hóa đơn không chịu thuế vẫn cần đáp ứng đầy đủ điều kiện về hóa đơn, chứng từ và hồ sơ liên quan để làm căn cứ ghi nhận giao dịch, chi phí theo quy định. Doanh nghiệp nên kiểm tra thông tin và tính hợp lệ của hóa đơn trước khi đưa vào hồ sơ kê khai, hạch toán.
Nhìn chung, kê khai hóa đơn không chịu thuế GTGT trên mẫu 01/GTGT cần được thực hiện đúng bản chất giao dịch và chỉ tiêu kê khai tương ứng, tránh nhầm với thuế suất 0% hoặc trường hợp không phải kê khai, tính nộp thuế. Việc xác định đúng đối tượng không chịu thuế và ghi nhận doanh thu chính xác giúp hạn chế sai sót khi kê khai, quyết toán thuế. Nếu còn vướng mắc trong quá trình kê khai hóa đơn không chịu thuế GTGT, doanh nghiệp có thể liên hệ Nhanh.vn để được tư vấn và hướng dẫn xử lý phù hợp