 Nhanh.POS
 Nhanh.Ship
 Dịch vụ Marketing
 Nhanh.Web
 Nhanh.Ecom
 Tin nhắn Zalo ZNS
 Nhanh.Omnichannel
 Vpage.nhanh.vn
 Ecomtax
Cho thuê tài sản có phải kê khai thuế không, doanh thu bao nhiêu thì phải nộp? Đây là vấn đề nhiều cá nhân cho thuê nhà, căn hộ, mặt bằng quan tâm. Bài viết dưới đây tôi hướng dẫn cụ thể cách kê khai thuế cho thuê tài sản online, thời hạn kê khai và nộp thuế, sẽ giúp bạn dễ dàng xác định nghĩa vụ thuế và thực hiện đúng quy định. Hãy cùng theo dõi bài viết sau.

1. Cá nhân cho thuê tài sản có phải kê khai thuế không?
Cá nhân cho thuê tài sản bắt buộc phải đăng ký thuế và được cấp mã số thuế để thực hiện kê khai, không phụ thuộc vào việc cá nhân có phát sinh số thuế phải nộp hay không.
Do đó, khi thực hiện kê khai thuế cho thuê tài sản 2026, cá nhân cần xác định trước doanh thu cho thuê trong năm để biết mình thuộc trường hợp không phải nộp thuế hay phải thực hiện nghĩa vụ thuế.
2. Cá nhân cho thuê tài sản doanh thu bao nhiêu thì phải nộp thuế?
Căn cứ theo khoản 3 Điều 4 Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung tại Nghị định 141/2026/NĐ-CP ngày 29/4/2026, doanh thu cho thuê tài sản được xác định như sau:
- Doanh thu từ 1 tỷ đồng/năm trở xuống: Hộ, cá nhân cho thuê tài sản thuộc đối tượng không chịu thuế GTGT và không phải nộp thuế TNCN.
- Doanh thu trên 1 tỷ đồng/năm: Hộ, cá nhân cho thuê tài sản thuộc đối tượng chịu thuế GTGT và phải nộp thuế TNCN.
Như vậy, khi kê khai thuế cho thuê tài sản 2026, các cá nhân cần đặc biệt lưu ý ngưỡng doanh thu 1 tỷ đồng/năm để xác định đúng nghĩa vụ thuế. Trường hợp doanh thu vượt ngưỡng này, cá nhân cho thuê tài sản phải thực hiện nghĩa vụ đối với thuế GTGT và thuế TNCN theo quy định.
Lưu ý: Từ ngày 01/01/2026, theo Nghị quyết 198/2025/QH15, hộ kinh doanh, cá nhân kinh doanh và tổ chức, cá nhân khác không phải nộp lệ phí môn bài. Vì vậy, khi kê khai thuế cho thuê tài sản 2026, cá nhân không còn phải tính và nộp khoản lệ phí này.
Doanh thu cho thuê tài sản là một căn cứ quan trọng để xác định nghĩa vụ thuế. Tuy nhiên, cá nhân cần xem xét đúng quy định áp dụng cho kỳ tính thuế và trường hợp cho thuê thực tế, thay vì chỉ dựa vào một con số doanh thu riêng lẻ.
EcomTax hỗ trợ bạn rà soát trường hợp cho thuê tài sản, tư vấn nghĩa vụ thuế và hướng dẫn chuẩn bị hồ sơ phù hợp.
3. Hướng dẫn kê khai thuế cho thuê tài sản online
Kê khai thuế cho thuê tài sản online sẽ giúp cá nhân thực hiện nghĩa vụ thuế thuận tiện, hạn chế sai sót khi kê khai và nộp thuế. Dưới đây là hướng dẫn cách kê khai thuế cho thuê tài sản online như sau:
3.1. Khai thuế cho thuê tài sản lần đầu
Bước 1: Truy cập và đăng nhập vào hệ thống Thuế điện tử
Truy cập website thuedientu.gdt.gov.vn, chọn mục “Cá nhân” để đăng nhập. Tiếp theo, nhập mã số thuế và mã kiểm tra, nhấn “Tiếp tục”, sau đó nhập mật khẩu tài khoản để hoàn tất đăng nhập.
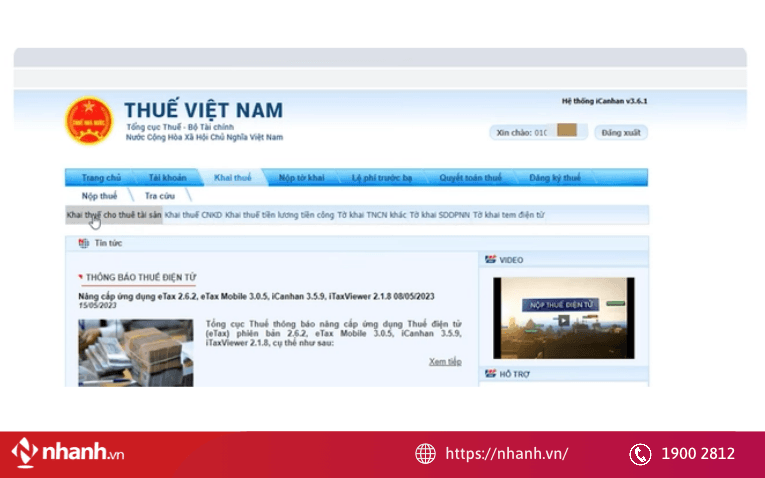
Bước 2: Chọn tờ khai thuế cho thuê tài sản
Sau khi đăng nhập thành công, chọn “Khai thuế” → “Khai thuế cho thuê tài sản”. Tiếp theo, chọn tờ khai “01/TTS - Tờ khai đối với hoạt động cho thuê tài sản (TT40/2021)” và nhấn “Tiếp tục” để chuyển sang bước kê khai thông tin.
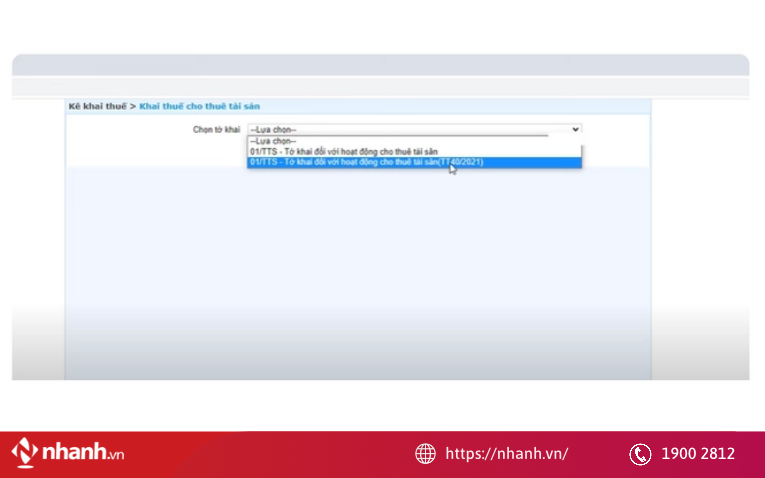
Bước 3: Xác định cơ quan thuế và kỳ kê khai
Kiểm tra thông tin cơ quan thuế tiếp nhận hồ sơ để bảo đảm chọn đúng cơ quan thuế cần nộp tờ khai. Sau đó, thiết lập thông tin kê khai như sau:
- Loại tờ khai: Chọn “Tờ khai chính thức”.
- Hình thức kê khai: Chọn “Lần thanh toán”.
- Từ ngày - Đến ngày: Nhập thời gian tương ứng với kỳ kê khai thuế cho thuê tài sản.
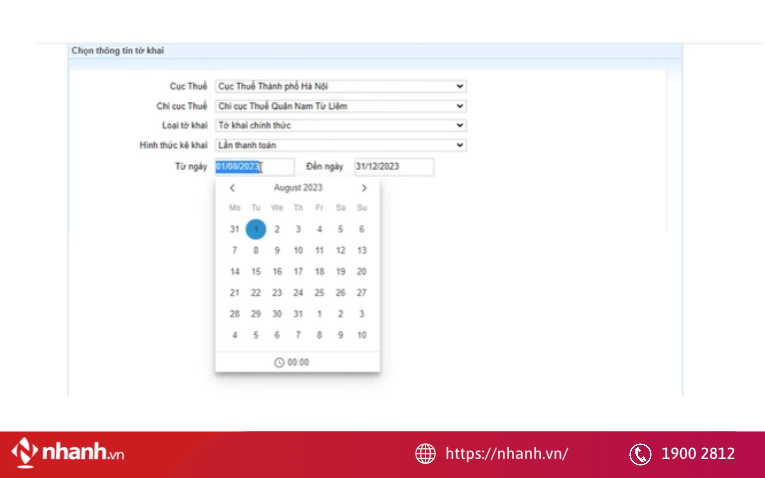
Sau khi hoàn tất, kiểm tra lại các thông tin đã nhập trước khi chuyển sang bước tiếp theo.
Bước 4: Chọn bảng kê chi tiết hợp đồng cho thuê tài sản
Sau khi hoàn tất bước 3, màn hình sẽ hiển thị Tờ khai 01/TTS - Tờ khai đối với hoạt động cho thuê tài sản. Tại bước này, chưa cần điền thông tin vào tờ khai mà hãy kéo xuống phía dưới, ở góc trái màn hình, chọn “01/ĐK-TTS - Bảng kê chi tiết hợp đồng cho thuê tài sản” để tiếp tục kê khai thông tin hợp đồng cho thuê.
Bước 5: Kê khai thông tin hợp đồng cho thuê tài sản
Tại mục “01/ĐK-TTS - Bảng kê chi tiết hợp đồng cho thuê tài sản”, điền các thông tin theo hướng dẫn sau:
- [06a] - Loại hợp đồng: Chọn loại hợp đồng phù hợp.
- [07] - Họ và tên bên thuê tài sản: Nhập họ tên cá nhân nếu bên thuê là cá nhân hoặc tên doanh nghiệp nếu bên thuê là công ty.
- [08] - Mã số thuế bên thuê tài sản: Nhập mã số thuế của bên thuê (không bắt buộc).
- [09], [10] - Loại tài sản cho thuê: Chọn [09] Bất động sản hoặc [10] Động sản, tùy theo tài sản cho thuê. Chỉ được chọn một trong hai mục, trường hợp cho thuê nhà, đất thì chọn [09] Bất động sản.
- [11] - Số hợp đồng: Nhập số hợp đồng cho thuê tài sản. Nếu hợp đồng không có số, ghi “Không số”.
- [12] - Ngày hợp đồng: Nhập ngày hai bên ký kết hợp đồng cho thuê tài sản.
- [13] - Mục đích sử dụng tài sản thuê: Chọn mục đích phù hợp với thực tế, chẳng hạn: kinh doanh nhà hàng, kinh doanh khách sạn, kinh doanh dịch vụ, siêu thị, văn phòng, để ở, cửa hàng, kho tàng, bến bãi, đặt biển quảng cáo, đặt trạm thiết bị, địa điểm sản xuất, xây dựng hoặc mục đích khác.
- [14] - Bên thuê có đầu tư xây dựng cơ bản: Tích chọn nếu bên thuê có đầu tư xây dựng cơ bản trên bất động sản thuê, nếu không có thì bỏ qua mục này.
- [15a] - Địa chỉ bất động sản cho thuê: Nhập địa chỉ cụ thể nơi có bất động sản cho thuê.
- [15b] - Phường, xã: Chọn đúng phường, xã nơi có bất động sản cho thuê.
- [16] - Diện tích sàn cho thuê: Nhập diện tích thực tế cho thuê theo hợp đồng.
- [17], [18] - Thời hạn hợp đồng: Nhập ngày bắt đầu và ngày kết thúc của toàn bộ thời hạn hợp đồng, không phải thời gian của kỳ thanh toán đang kê khai. Ví dụ: từ ngày 15/01/2025 đến ngày 14/01/2027.
- [17a] - Kỳ thanh toán ổn định (số tháng): Nhập số tháng tương ứng với chu kỳ thanh toán được quy định trong hợp đồng. Ví dụ: nếu hợp đồng quy định thanh toán 3 tháng/lần thì nhập 3, nếu thanh toán 6 tháng/lần thì nhập 6.
Sau khi điền xong, bạn cần đối chiếu các thông tin với hợp đồng cho thuê để hạn chế sai sót khi kê khai thuế.
Bước 6: Xác nhận kỳ thanh toán của hợp đồng
Sau khi nhập kỳ thanh toán tại mục [17a], màn hình sẽ hiển thị thông báo: “Bạn vừa thay đổi kỳ thanh toán bạn có muốn thay đổi các dòng kỳ thanh toán của hợp đồng không?”. Chọn “OK” để xác nhận. Hệ thống sẽ tự động chia các kỳ thanh toán theo chu kỳ đã thiết lập cho hợp đồng.
Bước 7: Kê khai giá cho thuê tài sản tại mục [19]
Tại mục [19] - Giá cho thuê 1 tháng đã bao gồm thuế, nhập giá cho thuê tương ứng với từng kỳ thanh toán và điền đầy đủ thông tin từ dòng đầu tiên đến dòng cuối cùng.
Lưu ý khi kê khai giá cho thuê:
- Trường hợp giá thuê không thay đổi: Nhập cùng một mức giá cho các kỳ thanh toán trong suốt thời hạn hợp đồng.
- Trường hợp giá thuê thay đổi theo thời gian: Nhập đúng mức giá áp dụng cho từng khoảng thời gian theo thỏa thuận trong hợp đồng.
- Trường hợp giá thuê chưa bao gồm thuế: Nếu cần quy đổi theo tỷ lệ thuế tổng cộng 10% (GTGT 5% và TNCN 5%), lấy giá thuê chưa bao gồm thuế chia cho 0,9 để xác định giá thuê đã bao gồm thuế. Ví dụ: Giá thuê chưa thuế là 9.000.000 đồng/tháng thì giá đã bao gồm thuế là 10.000.000 đồng/tháng.
Sau khi hoàn tất, bạn nên kiểm tra lại giá thuê của từng kỳ để bảo đảm khớp với hợp đồng và số liệu kê khai.
Bước 8: Xác nhận thông tin tại mục [23]
Tại mục [23], tích chọn vào ô đầu tiên theo hướng dẫn trên hệ thống để tiếp tục kê khai.
Bước 9: Khai trạng thái hợp đồng và lưu mã hợp đồng
Tại mục [27] - Trạng thái hợp đồng, chọn “Hợp đồng khai lần đầu”. Hệ thống sẽ tự động tạo một mã hợp đồng.
Lưu ý: Sao chép và lưu lại mã hợp đồng này để sử dụng khi kê khai thuế cho các kỳ tiếp theo của cùng hợp đồng.
Bước 10: Hoàn tất kê khai thông tin hợp đồng
Sau khi kiểm tra các thông tin đã nhập, nhấn “Hoàn thành kê khai” để hoàn tất phần kê khai chi tiết hợp đồng cho thuê tài sản.
Bước 11: Kiểm tra tờ khai 01/TTS và số thuế phải nộp
Hệ thống sẽ chuyển về màn hình Tờ khai 01/TTS - Tờ khai đối với hoạt động cho thuê tài sản. Kéo xuống phần nội dung bên dưới để kiểm tra doanh thu tính thuế và số thuế phải nộp.
Đối chiếu các số liệu với hợp đồng và kỳ kê khai thực tế. Theo hướng dẫn đang áp dụng trong trường hợp này, thuế GTGT là 5% và thuế TNCN là 5% tính trên doanh thu đã bao gồm thuế.
Bước 12: Kết xuất tờ khai XML
Sau khi kiểm tra và xác nhận thông tin chính xác, nhấn “Kết xuất XML” để xuất tờ khai điện tử.
Bước 13: Nộp tờ khai thuế
Nhấn “Nộp tờ khai” để chuyển sang bước nộp hồ sơ khai thuế trên hệ thống.
Bước 14: Đính kèm hợp đồng cho thuê tài sản
Thực hiện đính kèm hợp đồng theo các bước sau:
Tại ô “Nhập số tệp hợp đồng tải lên”, nhập số lượng tệp tương ứng:
- Nếu hợp đồng là một tệp PDF, nhập 1.
- Nếu hợp đồng được chụp thành nhiều ảnh, nhập số lượng ảnh cần tải lên.
Chọn “Đính kèm hợp đồng với tờ khai”.
Nhấn “Chọn tệp” và chọn tệp hợp đồng đã lưu trên máy tính.
Nhấn “Tiếp tục” để chuyển sang bước xác thực.
Nhập mã kiểm tra theo yêu cầu trên màn hình.
Nhập mã OTP được gửi đến số điện thoại đã đăng ký khai thuế điện tử.
Nhấn “Tiếp tục” để hoàn tất quá trình xác thực và gửi hồ sơ.
Sau khi hoàn thành, bạn nên kiểm tra thông báo từ hệ thống để xác nhận tình trạng tiếp nhận hồ sơ khai thuế.
3.2. Khai thuế cho thuê tài sản các kỳ tiếp theo
Thực hiện các bước kê khai tương tự như mục 3.1, tuy nhiên cần lưu ý một số điểm khác biệt sau:
Bước 3: Xác định kỳ kê khai thuế
Tại mục “Từ ngày - Đến ngày”, nhập đúng khoảng thời gian của kỳ thanh toán đang thực hiện kê khai theo hợp đồng cho thuê tài sản.
Phụ lục 01/ĐK-TTS: Bảng kê chi tiết hợp đồng cho thuê tài sản
Tiếp tục kê khai các thông tin hợp đồng tương tự như lần đầu. Riêng tại các mục sau, thực hiện như sau:
- [27] - Trạng thái hợp đồng: Chọn “Hợp đồng đã khai không thay đổi”.
- [28] - Mã hợp đồng: Sao chép và nhập mã hợp đồng đã được cấp khi kê khai lần đầu.
Lưu ý về hồ sơ đính kèm: Nếu hợp đồng không có thay đổi, bạn không cần đính kèm lại hợp đồng khi nộp tờ khai cho kỳ tiếp theo. Trường hợp có thay đổi nội dung hợp đồng và phát sinh phụ lục hợp đồng, cần đính kèm phụ lục hợp đồng tương ứng theo yêu cầu của hệ thống.
Sau khi hoàn tất kê khai, bạn cần kiểm tra lại doanh thu, số thuế phải nộp và thực hiện các bước kết xuất, nộp tờ khai tương tự như lần đầu.
4. Thời hạn kê khai và nộp thuế cho thuê tài sản
Theo Nghị định 68/2026/NĐ-CP, cá nhân cho thuê tài sản có thể lựa chọn kê khai thuế theo 2 kỳ trong năm hoặc kê khai một lần theo năm. Tùy phương án kê khai, thời hạn nộp hồ sơ sẽ có sự khác biệt. Cụ thể, tại Điều 8 Nghị định 68/2026/NĐ-CP quy định như sau:
Điều 8. Nguyên tắc khai thuế, tính thuế và sử dụng hóa đơn
…
3. Thời hạn nộp hồ sơ khai thuế, nộp thuế
…
d) Trường hợp cá nhân trực tiếp khai thuế đối với hoạt động cho thuê bất động sản thì cá nhân được lựa chọn khai thuế hai lần trong năm tính thuế hoặc khai thuế một lần theo năm tính thuế. Trường hợp khai thuế hai lần trong năm tính thuế, thời hạn nộp hồ sơ khai thuế lần thứ nhất chậm nhất là ngày 31 tháng 7 của năm tính thuế và lần thứ hai chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo năm tính thuế. Trường hợp khai thuế một lần theo năm tính thuế, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo năm tính thuế,
đ) Trường hợp tổ chức thuê bất động sản của cá nhân mà trong hợp đồng thuê bất động sản có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay thì tổ chức thực hiện khai thuế thay, nộp thuế thay cho cá nhân. Thời hạn nộp hồ sơ khai thuế xác định theo kỳ thanh toán tiền thuê bất động sản.
Trường hợp cá nhân cho cá nhân thuê bất động sản thì cá nhân cho thuê bất động sản phải trực tiếp khai thuế,”
Như vậy, theo quy định trên trong năm 2026, cá nhân trực tiếp khai thuế từ hoạt động cho thuê bất động sản có thể lựa chọn một trong hai phương thức kê khai sau:
Kê khai thuế 2 lần trong năm
- Lần thứ nhất: Nộp hồ sơ khai thuế chậm nhất ngày 31/7/2026.
- Lần thứ hai: Nộp hồ sơ khai thuế chậm nhất ngày 31/01/2027.
Kê khai thuế 1 lần theo năm: Cá nhân nộp hồ sơ khai thuế một lần cho cả năm, chậm nhất vào ngày 31/01/2027.
Một số lưu ý về thời hạn kê khai và nộp thuế
- Trường hợp bên thuê là tổ chức: Nếu hợp đồng có thỏa thuận để tổ chức thuê khai thuế, nộp thuế thay cho cá nhân, thời hạn kê khai được xác định theo kỳ thanh toán tiền thuê ghi trong hợp đồng.
- Trường hợp cho cá nhân khác thuê bất động sản: Người cho thuê có trách nhiệm trực tiếp thực hiện nghĩa vụ khai thuế theo quy định.
- Thời hạn nộp thuế: Chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Nếu cá nhân khai bổ sung hồ sơ, thời hạn nộp thuế được xác định theo thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót.
Với hướng dẫn cá nhân kê khai thuế cho thuê tài sản này sẽ giúp người cho thuê xác định đúng nghĩa vụ thuế, doanh thu chịu thuế, cách kê khai online và thời hạn thực hiện. Khi bạn chủ động kê khai thuế cho thuê tài sản đúng quy định giúp hạn chế sai sót, chậm nộp và các khoản phát sinh không đáng có. Nếu còn vướng mắc về hồ sơ, cách tính hoặc thời hạn kê khai thuế cho thuê tài sản, hãy liên hệ với chúng tôi để được tư vấn cụ thể.